猜你想问
这份建材行业周报的核心内容是什么?
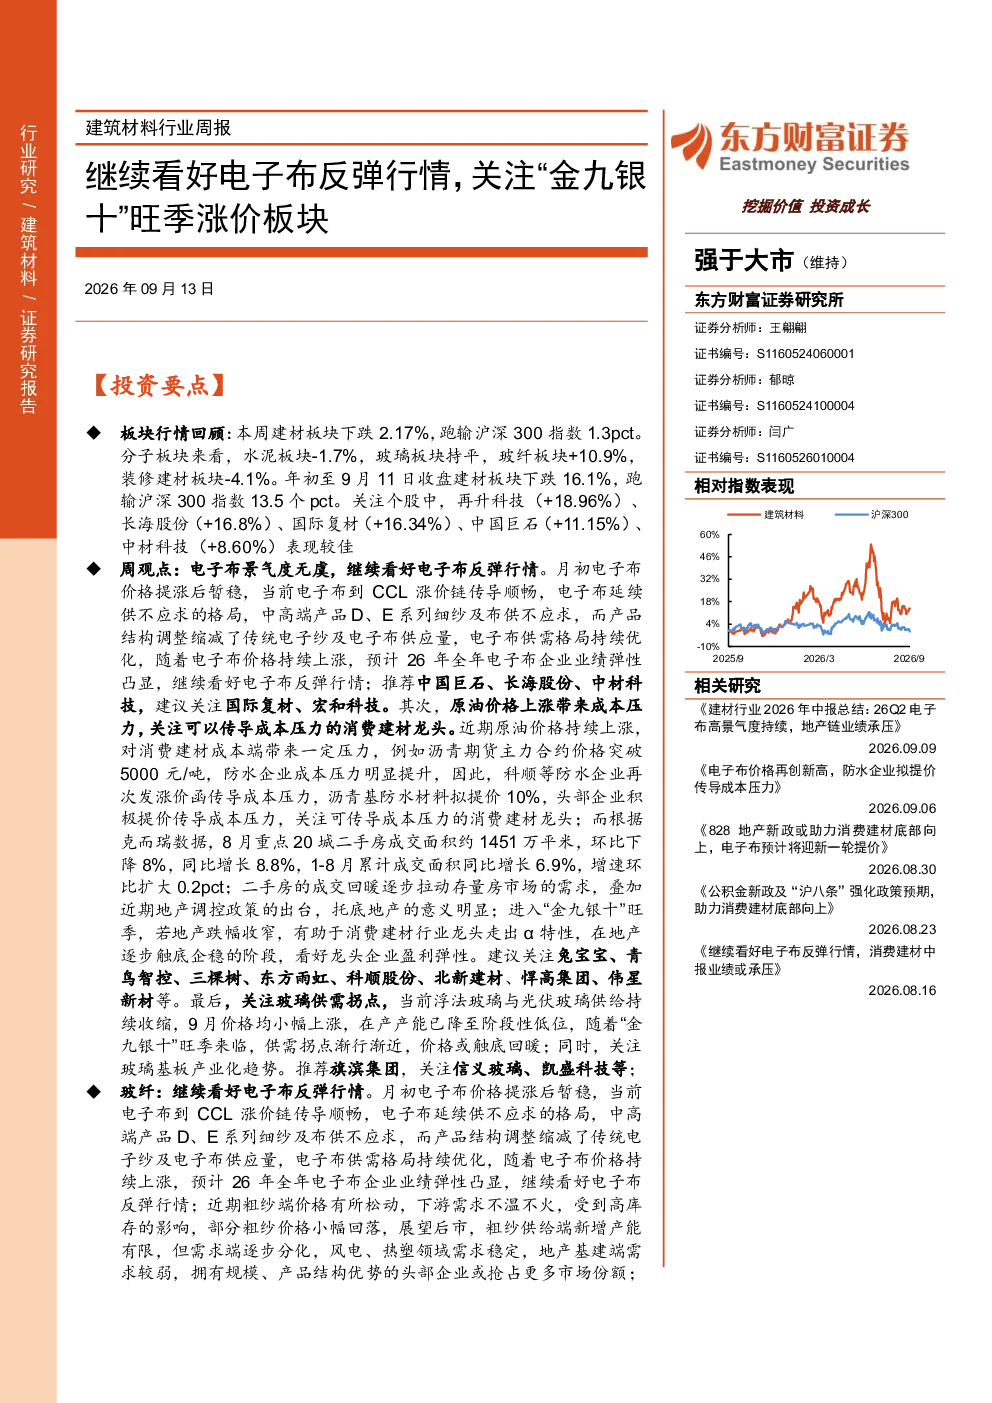
本报告回顾了建材板块本周行情,指出板块下跌但部分细分领域如玻纤上涨。重点分析了电子布的供需格局优化和反弹行情,看好其价格持续上涨带来的业绩弹性。同时关注消费建材龙头企业的成本传导能力,以及玻璃和水泥板块在“金九银十”旺季的供需拐点和价格走势。报告还提及成本端部分原燃料价格上涨,以及政策对行业的影响。
建材行业未来发展趋势如何?
建材行业未来发展趋势呈现分化。电子布板块因供需持续优化,景气度较高,预计将延续反弹行情。消费建材领域需关注成本压力的传导,龙头企业在地产回暖和旺季中或展现α特性。玻璃板块供给收缩,价格有望触底回暖,需关注玻璃基板产业化趋势。水泥板块需求逐步恢复,价格震荡上行,需关注供给端出清和政策影响。
报告中重点分析了哪些方向?
报告重点分析了电子布的供需格局优化和反弹行情,推荐中国巨石、长海股份、中材科技等。关注消费建材龙头企业的成本传导能力,建议关注兔宝宝、青鸟智控、东方雨虹等。玻璃板块分析浮法玻璃与光伏玻璃供给收缩及价格走势,推荐旗滨集团。水泥板块关注需求恢复和价格上行,推荐华新建材、海螺水泥等。
当前建材市场现状如何判断?
当前建材市场呈现结构性分化。电子布板块供不应求格局持续优化,价格上涨。消费建材领域受原油价格上涨影响成本压力增大,但头部企业正积极传导。玻璃和水泥板块在供给收缩和需求恢复下,价格呈现小幅上涨或止跌趋势。整体看,建材板块在“金九银十”旺季有望迎来阶段性回暖。
这份研报有哪些风险提示?
本报告提示的主要风险包括:产品价格落地执行不及预期,部分企业提价可能无法完全覆盖成本上涨;政策落地情况不及预期,如碳达峰政策执行力度可能影响供给端;原材料价格波动带来的盈利不及预期,石油等价格上涨可能传导至建材成本端,影响企业盈利能力。
你可能感兴趣
继续看好电子布反弹行情 关注 金九银十 旺季涨价板块
未知机构2026-09-13
建材Ⅲ行业周观点:看好“金九银十”旺季成色,继续做多板块
建筑建材太平洋证券2020-09-01
煤炭开采行业周报:陕煤发布保底高分红政策,淡季涨价看好“金九银十”行情
化石能源开源证券2020-09-19
建筑材料行业周报:各地政策配合“金九银十”旺季,建材预期改善
建筑建材开源证券2024-09-08
基础化工行业周报:本周液氯、R134a价格涨幅居前,关注金九银十旺季潜在涨价品种
基础化工国泰君安证券2024-09-07
建筑材料行业周报:工信部支持水泥错峰生产连续性,水泥迎来“金九银十”旺季
建筑建材华创证券2020-09-06
建材行业周度更新 新月电子布光伏玻璃提价兑现 关注金九银十传统建材品需求改善情况
未知机构2026-09-07
基础化工行业周报:金九银十旺季临近,继续重点推荐化纤与染料板块
基础化工开源证券2026-08-23
建筑材料行业周观点:供给端变化或决定“金九银十”旺季成色
建筑建材德邦证券2024-09-01
【债券周报】每周高频跟踪:玻璃价格继续高涨,关注“金九银十”旺季影响
华创证券2020-08-23