猜你想问
中通快递-W二季报核心数据有哪些?
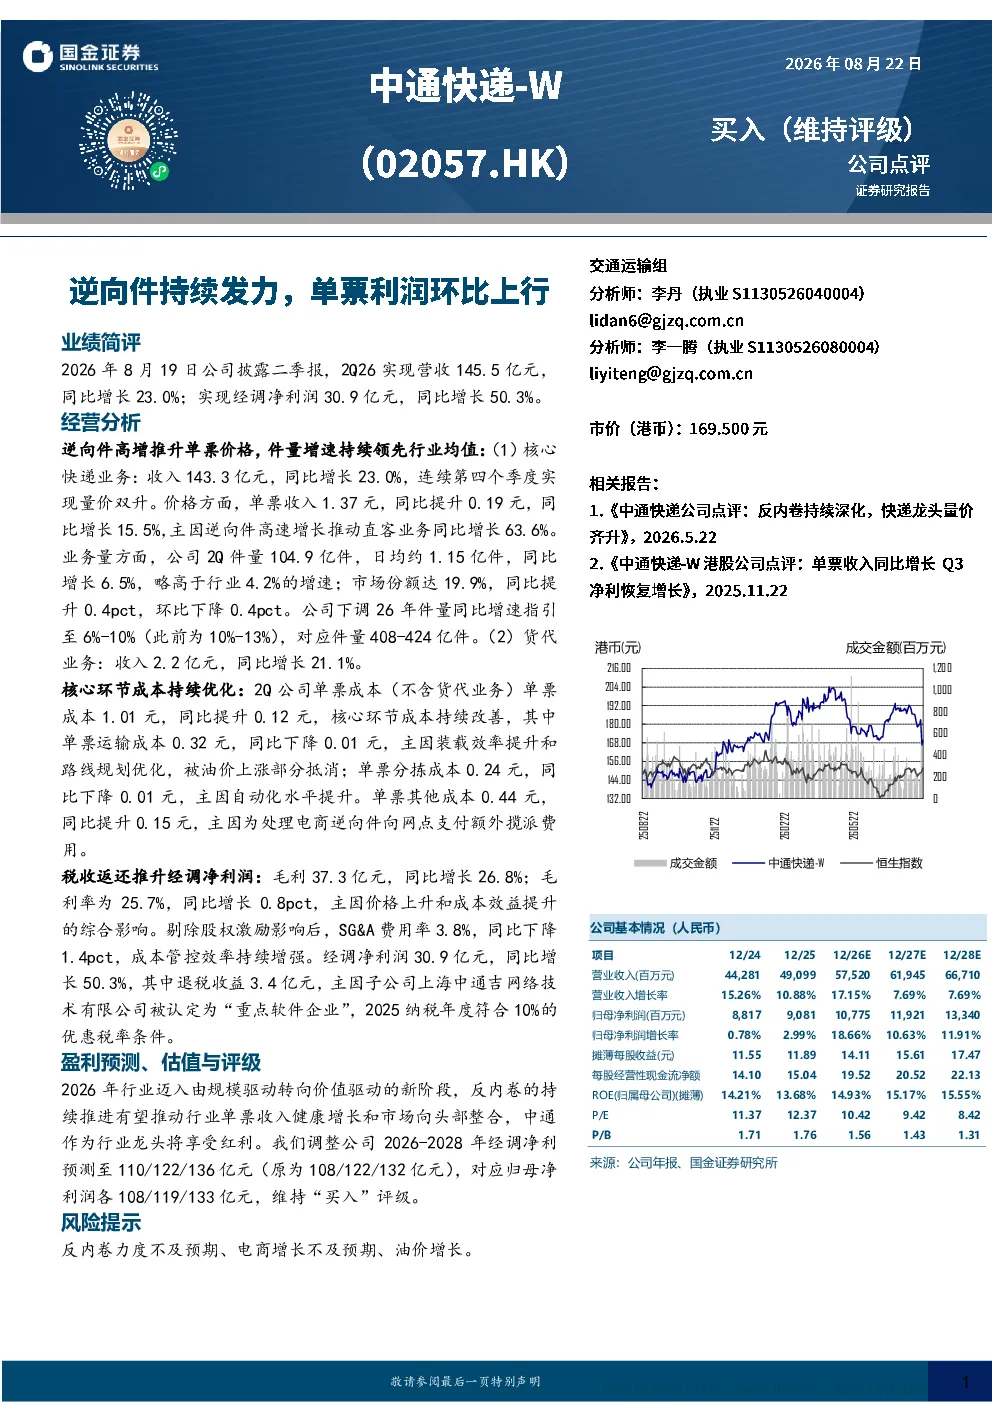
2026年8月19日,中通快递-W披露二季报,实现营收145.5亿元,同比增长23.0%;经调净利润30.9亿元,同比增长50.3%。核心快递业务收入143.3亿元,同比增长23.0%,单票收入1.37元,同比增长15.5%,主要因逆向件高速增长推动直客业务同比增长63.6%。件量104.9亿件,同比增长6.5%,市场份额达19.9%,同比提升0.4pct。公司下调2026年件量同比增速指引至6%-10%
快递行业未来发展趋势如何?
2026年行业迈入由规模驱动转向价值驱动的新阶段,反内卷的持续推进有望推动行业单票收入健康增长和市场向头部整合。中通作为行业龙头将享受红利,但需关注反内卷力度、电商增长及油价等风险因素。
报告重点分析了哪些方面?
报告重点分析了中通快递-W的核心快递业务表现,包括收入、单票收入、件量及市场份额等。同时分析了货代业务收入增长情况,并详细拆解了核心环节成本构成,如单票运输成本、分拣成本及其他成本的变化原因。此外,报告还关注了税收返还对净利润的影响及未来盈利预测与估值。
当前快递市场竞争格局如何?
中通快递-W件量同比增长6.5%,略高于行业4.2%的增速,市场份额达19.9%,同比提升0.4pct,显示其市场地位持续巩固。但需注意,公司下调2026年件量同比增速指引至6%-10%,环比下降0.4pct,反映行业竞争加剧及市场增速放缓。
研报提示了哪些风险因素?
研报提示的主要风险包括反内卷力度不及预期,可能导致行业价格战加剧;电商增长不及预期,影响快递业务量;油价增长,增加运输成本压力。此外,电商逆向件处理成本上升也对单票利润构成挑战。
你可能感兴趣
5月快递数据点评:件量稳健增长 单票价格走弱
交通运输群益证券2023-06-28
6月快递数据点评:件量稳健增长 单票价格企稳
交通运输群益证券2023-07-31
中通快递-W(02057.HK):单票收入同比增长 Q3净利恢复增长
国金证券2025-11-22
快递行业3月数据解读:件量保持快增长,单票价格仍承压
交通运输国联民生证券2025-04-25
点评件量延续高增,单票核心成本及费用持续优化
信达证券2025-04-28
2026年半年度业绩预告点评:业绩高增,AI PCB钻针量价齐升驱动业绩增长
东吴证券2026-07-15
快递行业2026年3月数据点评:申通件量高增长,圆通单票收入环比降幅较大
交通运输东兴证券2026-04-23
快递行业3月数据点评:3月申通件量、单价均涨幅领先,顺丰单票收入累计同比转正,继续强推快递
交通运输华创证券2026-04-19
快递行业2025年12月数据点评:件量增速继续探底,单票收入维持稳定
交通运输东兴证券2026-01-22