猜你想问
7月家电社零数据具体表现如何?
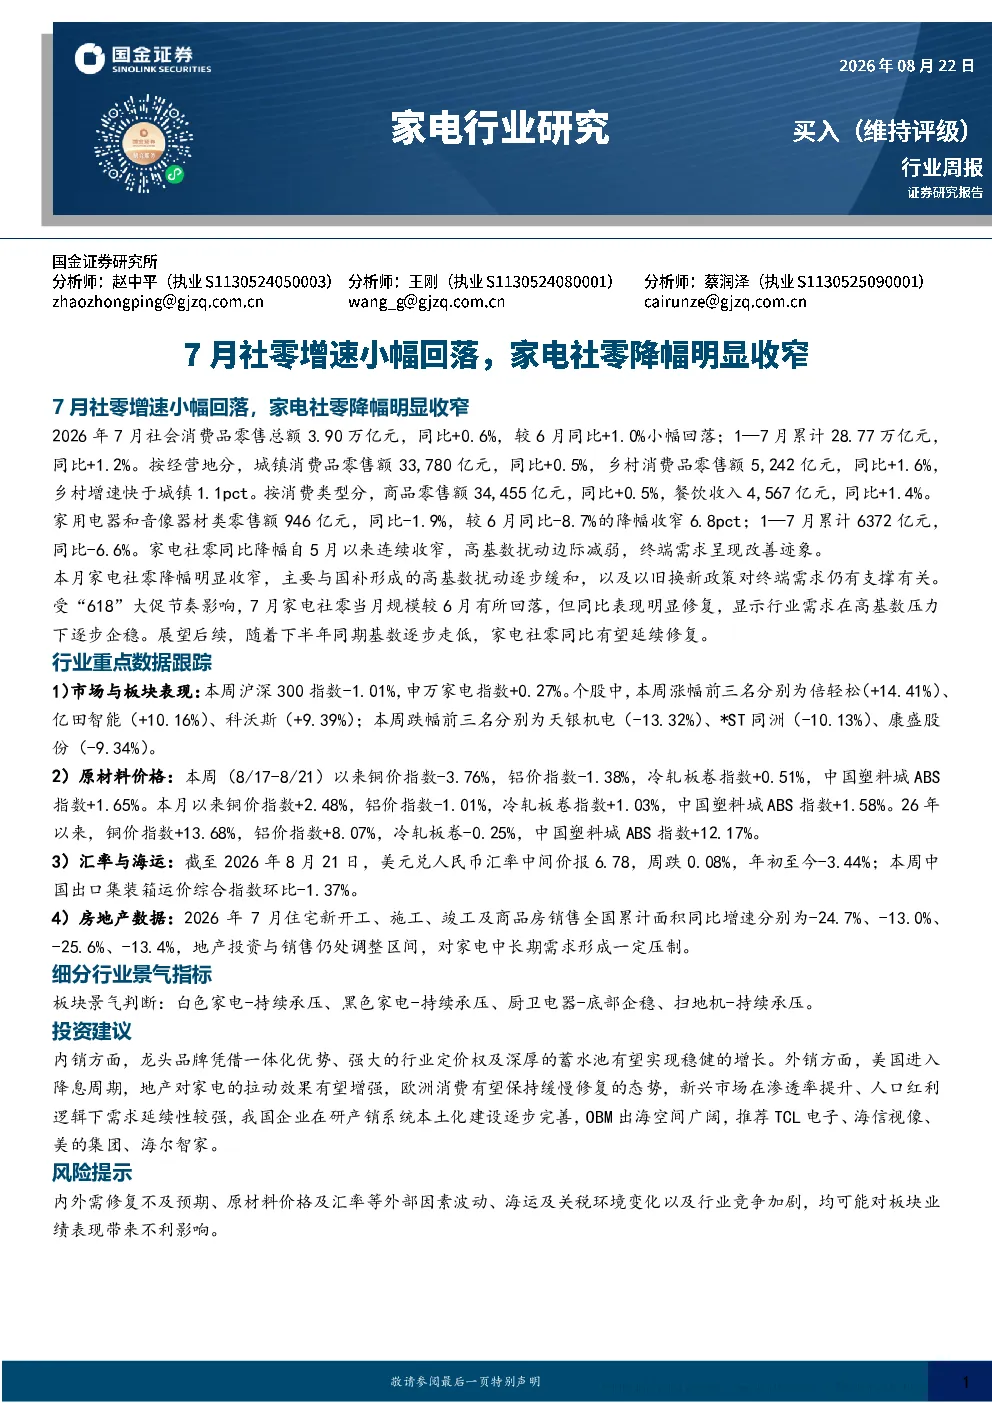
2026年7月,家用电器和音像器材类零售额同比-1.9%,较6月收窄6.8个百分点,显示需求企稳。主要受国补高基数扰动减弱及以旧换新政策支撑,尽管7月规模略有回落,但同比修复明显,预计下半年同比将延续修复态势。
家电行业未来发展趋势如何?
家电行业整体仍承压,但厨卫电器已底部企稳,扫地机持续承压。内销方面,龙头品牌凭借一体化优势、定价权及蓄水池效应实现稳健增长;外销方面,美国降息周期、欧洲消费缓慢修复、新兴市场需求延续,中国企业本土化建设完善及OBM出海空间广阔,为行业提供增长动力。
报告主要分析了哪些方面?
报告重点分析了家电行业核心零售数据、细分行业景气度、市场与板块表现、原材料价格变动、汇率与海运情况、房地产数据影响以及内外销增长点。通过多维度数据跟踪,评估行业当前状态与未来潜力。
当前家电市场处于什么阶段?
当前家电市场处于需求企稳阶段,但整体仍承压。7月社零数据同比修复,显示政策支持下消费信心有所回升。然而,房地产市场下行对中长期需求形成压制,原材料价格波动、需求修复不及预期、出口及外部环境不确定性、行业竞争与技术迭代等风险需持续关注。
家电行业存在哪些风险?
家电行业面临多重风险:原材料及成本波动可能影响利润水平;需求修复若不及预期,将影响销售增长;出口及外部环境不确定性可能影响海外市场表现;行业竞争加剧和技术快速迭代要求企业持续创新,否则可能被市场淘汰。
你可能感兴趣
商贸零售行业动态分析:7月社零降幅继续收窄,暑期淡季多数消费品环比小幅回落耐用品表现较好
商贸零售安信证券2020-08-16
家电行业研究:6月家电社零同比降幅明显收窄,关注下半年消费修复机会
家用电器国金证券2026-07-18
6月挖机降幅明显收窄,预计7月增速转正
机械设备国金证券2022-07-08
家电轻工行业:7月地产开工销售高增,化妆品社零单月高增,家电家居累计降幅持续缩窄
家用电器华安证券2020-08-14
公司简评报告:信贷增速小幅放缓,息差降幅明显收窄
金融东海证券2024-05-09
家电行业周报(23年第37周):8月家电社零同比降幅收窄,线下家电零售实现复苏增长
家用电器国信证券2023-09-18
家电行业2023年第37周周报:8月家电社零降幅收窄,集成灶线上销量修复
家用电器长城证券2023-09-18
餐饮行业研究:7月社零餐饮降幅收窄,线下消费持续上修
休闲服务国金证券2022-08-15
轻工制造行业7月社零数据点评:7月社零降幅略收窄,金银珠宝消费复苏
轻工制造长城证券2020-08-15
社零数据点评:9月国内社零增速超市场预期,可选消费品类降幅收窄
商贸零售山西证券2024-10-20