猜你想问
这份研报主要讲了什么内容?
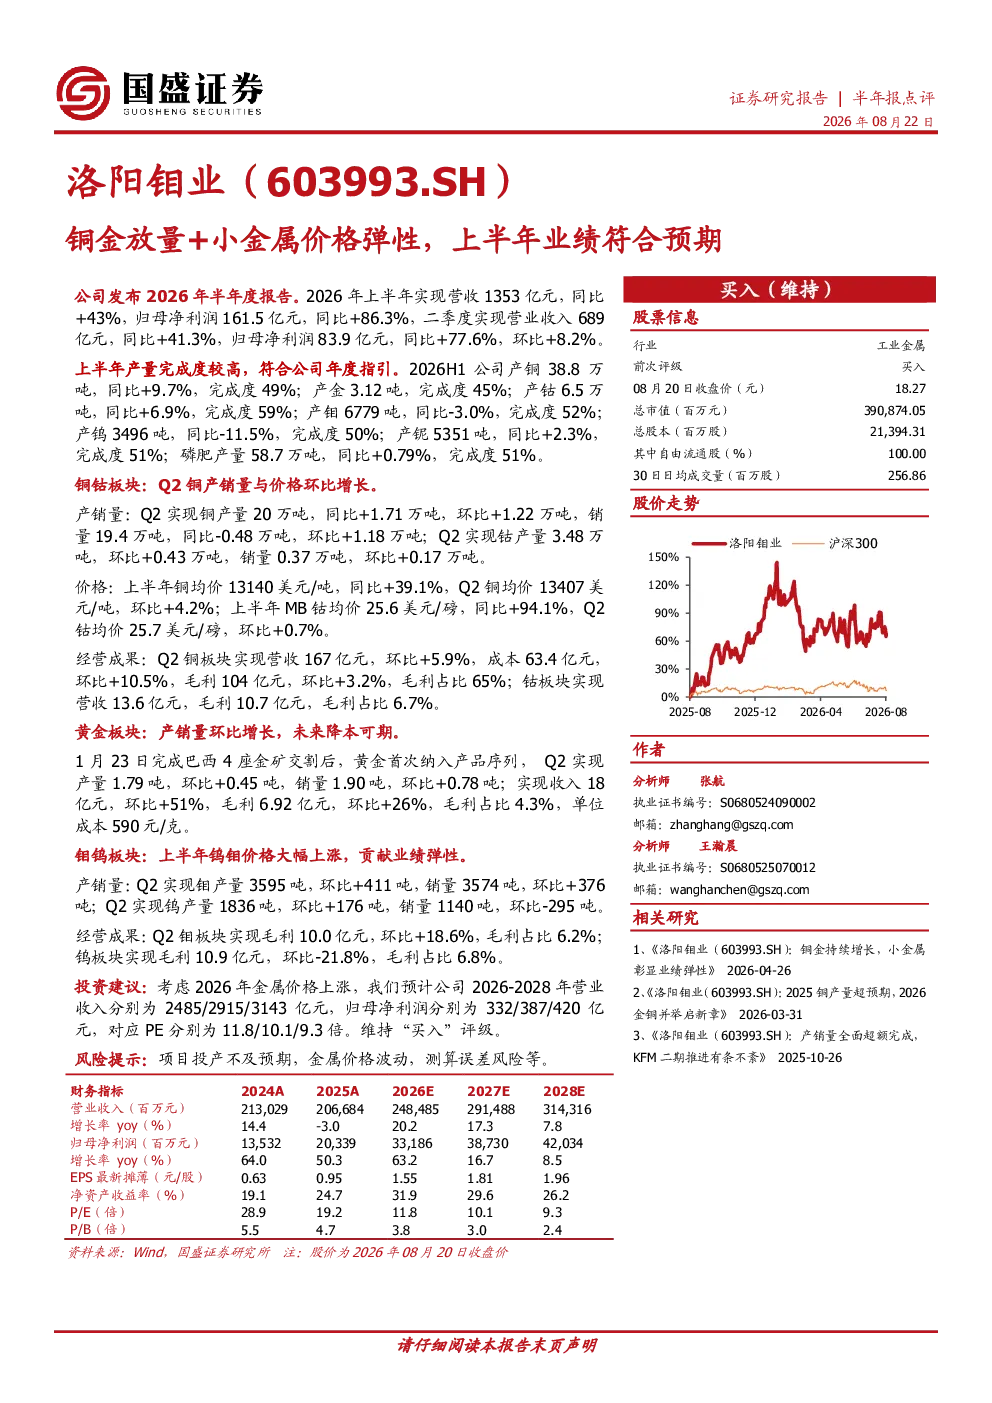
这份研报分析了洛阳钼业2026年上半年的业绩表现,显示公司营收1353亿元(同比+43%),归母净利润161.5亿元(同比+86.3%),产量完成度较高,符合年度指引。报告详细拆解了铜钴、黄金、钼钨等板块的具体表现,如铜均价同比+39.1%,钴均价同比+94.1%,黄金板块Q2收入环比+51%等,并提供了未来三年营收和净利润的预测数据。
有色金属行业目前的发展趋势如何?
有色金属行业目前呈现价格弹性显著的特征,铜、钴等金属价格大幅上涨带动行业景气度提升。报告指出铜金板块产销量增长,黄金板块降本可期,钨钼价格也大幅上涨,显示出行业整体受益于供需关系变化。未来价格走势仍受多种因素影响,但当前行业整体表现强劲。
研报重点分析了哪些方向?
研报重点分析了洛阳钼业各金属板块的产销量、价格变化及盈利能力。铜钴板块因价格大幅上涨实现营收毛利双增长;黄金板块产量销量稳定,单位成本下降显示降本潜力;钼钨板块价格上涨带动毛利提升,但钨销量环比下降需关注。报告还结合公司整体业绩及未来三年预测进行了综合分析。
当前有色金属市场的现状是怎样的?
当前有色金属市场呈现价格普涨态势,铜、钴、黄金等主要金属价格均显著高于去年同期。以洛阳钼业为例,其铜、钴板块营收毛利均实现大幅增长,黄金板块收入环比提升51%。行业整体受益于下游需求拉动和供应受限的双重利好,但价格波动风险仍是市场关注焦点。
研报提到了哪些风险因素?
研报提示的主要风险包括项目投产不及预期,可能导致产量和营收目标无法达成;金属价格波动可能影响公司盈利稳定性;测算误差风险等。此外,报告未提及具体的项目进展或市场供需细节,需关注后续信息披露的准确性。
你可能感兴趣
铜金持续增长,小金属彰显业绩弹性
有色金属国盛证券2026-04-26
业绩符合预期,资源并购持续推进,铜金价格大幅回升
第一上海证券2022-11-25
业绩符合预期,金属产量持续释放,铜金价格大幅回
第一上海证券2023-04-06
业绩符合预期,铜金产量大幅提升,资源并购及专案建设持续推进,铜金价格有望保持高位运行
第一上海证券2023-09-01
业绩符合预期,铜金产量大幅提升,铜金价格持续走高,未来产量增长空间巨大
第一上海证券2024-04-08
受益金铜价格高位,Q3业绩释放符合预期
有色金属中邮证券2024-10-21
小金属价格驱动利润增长,2023年铜钴放量在即
国元国际2023-03-21
新华保险2026年上半年业绩预增公告点评科创投资放大权益弹性,业绩符合预期
国泰海通证券2026-07-14
2026H1业绩预告点评 负极 隔膜放量贡献盈利弹性 业绩符合市场预期
未知机构2026-07-21
2026年半年报点评:负极、隔膜放量贡献盈利弹性,业绩符合市场预期
建筑建材东吴证券2026-08-20