猜你想问
玖龙纸业2026财年业绩预增情况如何?
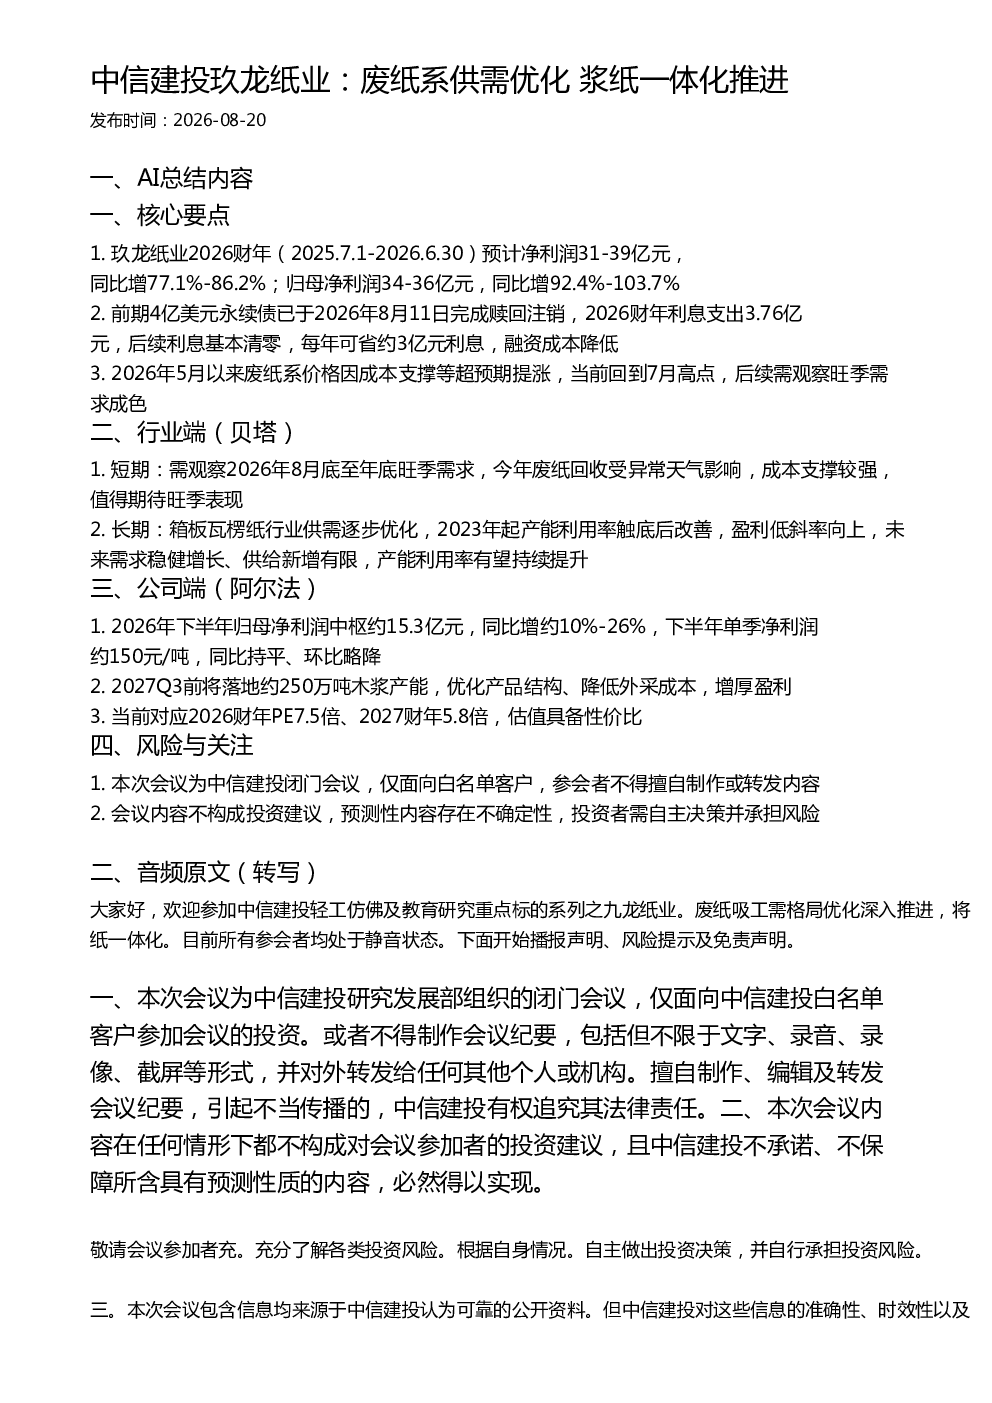
玖龙纸业2026财年(2025.7.1-2026.6.30)预计净利润31-39亿元,同比增77.1%-86.2%;归母净利润34-36亿元,同比增92.4%-103.7%。这主要得益于废纸系价格上涨和公司浆纸一体化战略的推进,有效降低了成本并提升了盈利能力。
废纸行业短期和长期发展趋势怎样?
短期来看,需关注2026年8月底至年底的旺季需求表现,今年废纸回收受异常天气影响,成本支撑较强,旺季需求成色值得期待。长期来看,箱板瓦楞纸行业供需逐步优化,自2023年起产能利用率触底改善,盈利呈低斜率向上趋势。未来需求稳健增长、供给新增有限,产能利用率有望持续提升。
玖龙纸业浆纸一体化战略有何亮点?
玖龙纸业正积极推进浆纸一体化战略,计划在2027Q3前落地约250万吨木浆产能。这将优化产品结构,降低对外部木浆的依赖,从而降低外采成本,有效增厚公司盈利水平。同时,永续债的赎回注销也进一步降低了公司的财务负担,融资成本得到有效降低。
当前玖龙纸业的市场状况如何?
当前废纸系价格因成本支撑等超预期提涨,已回到2025年7月高点,显示出较强的市场韧性。玖龙纸业2026年下半年归母净利润中枢约15.3亿元,同比增约10%-26%,下半年单季净利润约150元/吨,同比持平、环比略降。整体来看,公司基本面稳健,市场表现积极。
该研报存在哪些风险提示?
本次研报内容为中信建投闭门会议内容,仅面向白名单客户,参会者不得擅自制作或转发。会议内容不构成投资建议,预测性内容存在不确定性,投资者需自主决策并承担风险。此外,需关注宏观经济波动、行业政策变化等外部因素对玖龙纸业经营的影响。
你可能感兴趣
玖龙纸业:量价齐升、盈利筑底,浆纸一体化布局加速
信达证券2025-02-09
从玖龙纸业财报看浆纸一体化优势和弹性2025年玖龙纸业归母净利
未知机构2026-03-09
玖龙纸业:量价齐升、盈利筑底,浆纸一体化布局加速
信达证券2024-12-25
玖龙纸业:盈利改善超预期,浆纸协同优势放大
信达证券2026-01-29
申万宏源轻工纺服美护 玖龙纸业 浆纸一体效果显著 受益箱板瓦楞纸beta改善
未知机构2026-08-10
信达消费-点评 玖龙纸业 浆纸布局深化 盈利进入扩张周期
未知机构2026-08-20
信达消费-点评 玖龙纸业浆纸布局深化 盈利进
未知机构2026-08-20
太阳 申万轻工 造纸 浆价逐渐企稳 箱板瓦楞纸 装饰原纸等景气复苏 推荐 玖龙纸业 太阳纸业 华
未知机构2026-07-15
玖龙纸业公司更新报告:业绩再超预期,浆纸一体化驱动价值重构
轻工制造国泰海通证券2026-01-30
太阳【申万轻工】箱板瓦楞纸:供需改善+成本支撑,纸厂库存极低位,纸价超预期提涨,持续推荐玖龙纸业
未知机构2026-07-07