猜你想问
这份研报主要讲了什么内容?
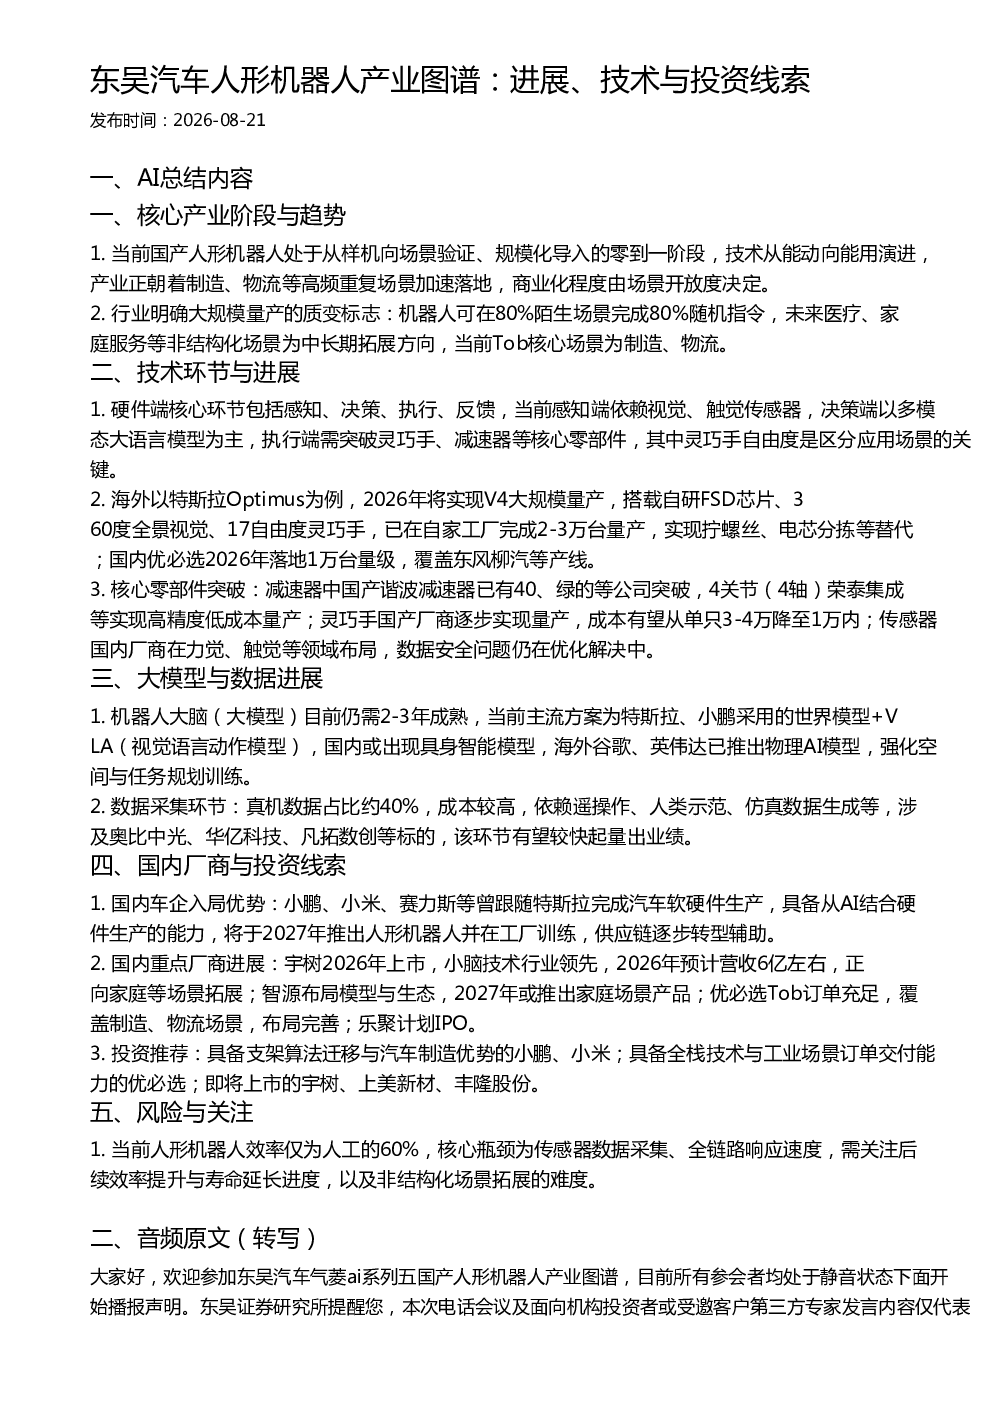
这份研报主要分析了国产人形机器人的产业图谱,涵盖了核心产业阶段与趋势、技术环节与进展、大模型与数据进展、国内厂商与投资线索以及风险与关注。报告指出,国产人形机器人正处于从样机向场景验证、规模化导入的零到一阶段,技术从能动向能用演进。产业正朝着制造、物流等高频重复场景加速落地,商业化程度由场景开放度决定。报告还详细介绍了硬件端的核心环节,包括感知、决策、执行、反馈,以及海外和国内在核心零部件如减速器、灵巧手、传感器等方面的进展。此外,报告探讨了机器人大脑(大模型)和数据采集环节的进展,并分析了国内主要厂商如宇树、智源、优必选、乐聚的进展情况,以及小鹏、小米等车企的入局优势。最后,报告也提示了当前人形机器人存在的效率问题、核心瓶颈以及未来需关注的风险点。
人形机器人赛道未来发展趋势如何?
人形机器人赛道未来发展趋势呈现多方面特点。首先,从发展阶段看,国产人形机器人正从样机向场景验证、规模化导入的零到一阶段迈进,技术从能动向能用演进。商业化程度正加速提升,产业正朝着制造、物流等高频重复场景加速落地,未来医疗、家庭服务等非结构化场景为中长期拓展方向。其次,技术环节方面,硬件端的核心环节包括感知、决策、执行、反馈,其中感知端依赖视觉、触觉传感器,决策端以多模态大语言模型为主,执行端需突破灵巧手、减速器等核心零部件。核心零部件方面,中国产谐波减速器已有突破,灵巧手成本有望大幅下降,传感器领域国内厂商也在积极布局。再次,大模型与数据进展方面,目前仍需2-3年成熟,主流方案为特斯拉、小鹏采用的世界模型+VLA,国内或出现具身智能模型。数据采集环节,真机数据占比约40%,成本较高,依赖多种方式生成。最后,国内厂商如宇树、智源、优必选、乐聚等都在积极布局,小鹏、小米等车企也具备入局优势。但需关注当前人形机器人效率仅为人工的60%,核心瓶颈在于传感器数据采集、全链路响应速度,以及非结构化场景拓展的难度。
研报重点分析了哪些方向?
研报重点分析了国产人形机器人产业的多个方向。首先,核心产业阶段与趋势方面,报告指出产业处于从样机向场景验证、规模化导入的零到一阶段,技术从能动向能用演进,商业化程度正加速提升,产业正朝着制造、物流等高频重复场景加速落地。其次,技术环节与进展方面,报告详细介绍了硬件端的核心环节,包括感知、决策、执行、反馈,以及海外和国内在核心零部件如减速器、灵巧手、传感器等方面的进展。再次,大模型与数据进展方面,报告探讨了机器人大脑(大模型)和数据采集环节的进展,指出目前仍需2-3年成熟,主流方案为特斯拉、小鹏采用的世界模型+VLA,国内或出现具身智能模型,数据采集环节涉及奥比中光、华亿科技、凡拓数创等标的。最后,国内厂商与投资线索方面,报告分析了国内主要厂商如宇树、智源、优必选、乐聚的进展情况,以及小鹏、小米等车企的入局优势,并推荐了小鹏、小米、优必选等投资标的。
当前人形机器人市场现状如何?
当前人形机器人市场现状呈现几个特点。首先,发展阶段方面,国产人形机器人正处于从样机向场景验证、规模化导入的零到一阶段,技术从能动向能用演进,产业正朝着制造、物流等高频重复场景加速落地。其次,商业化程度方面,产业正加速落地,商业化程度由场景开放度决定,但当前效率仅为人工的60%。再次,技术环节方面,硬件端的核心环节包括感知、决策、执行、反馈,其中感知端依赖视觉、触觉传感器,决策端以多模态大语言模型为主,执行端需突破灵巧手、减速器等核心零部件。核心零部件方面,中国产谐波减速器已有突破,灵巧手成本有望大幅下降,传感器领域国内厂商也在积极布局。最后,国内厂商方面,宇树、智源、优必选、乐聚等都在积极布局,小鹏、小米等车企也具备入局优势,但需关注当前人形机器人存在的效率问题、核心瓶颈以及未来需关注的风险点。
研报提示了哪些风险?
研报提示了当前人形机器人产业存在的几个风险。首先,效率问题方面,当前人形机器人效率仅为人工的60%,距离实际应用需求仍有较大差距。其次,核心瓶颈方面,传感器数据采集和全链路响应速度是当前的核心瓶颈,需要进一步提升。再次,非结构化场景拓展难度方面,未来医疗、家庭服务等非结构化场景为中长期拓展方向,但拓展难度较大,需要克服诸多技术挑战。此外,还需关注后续效率提升与寿命延长进度,以及数据安全问题仍在优化解决中。这些风险点需要持续关注和解决,才能推动人形机器人产业的进一步发展。