猜你想问
固态电池有哪些技术优势?
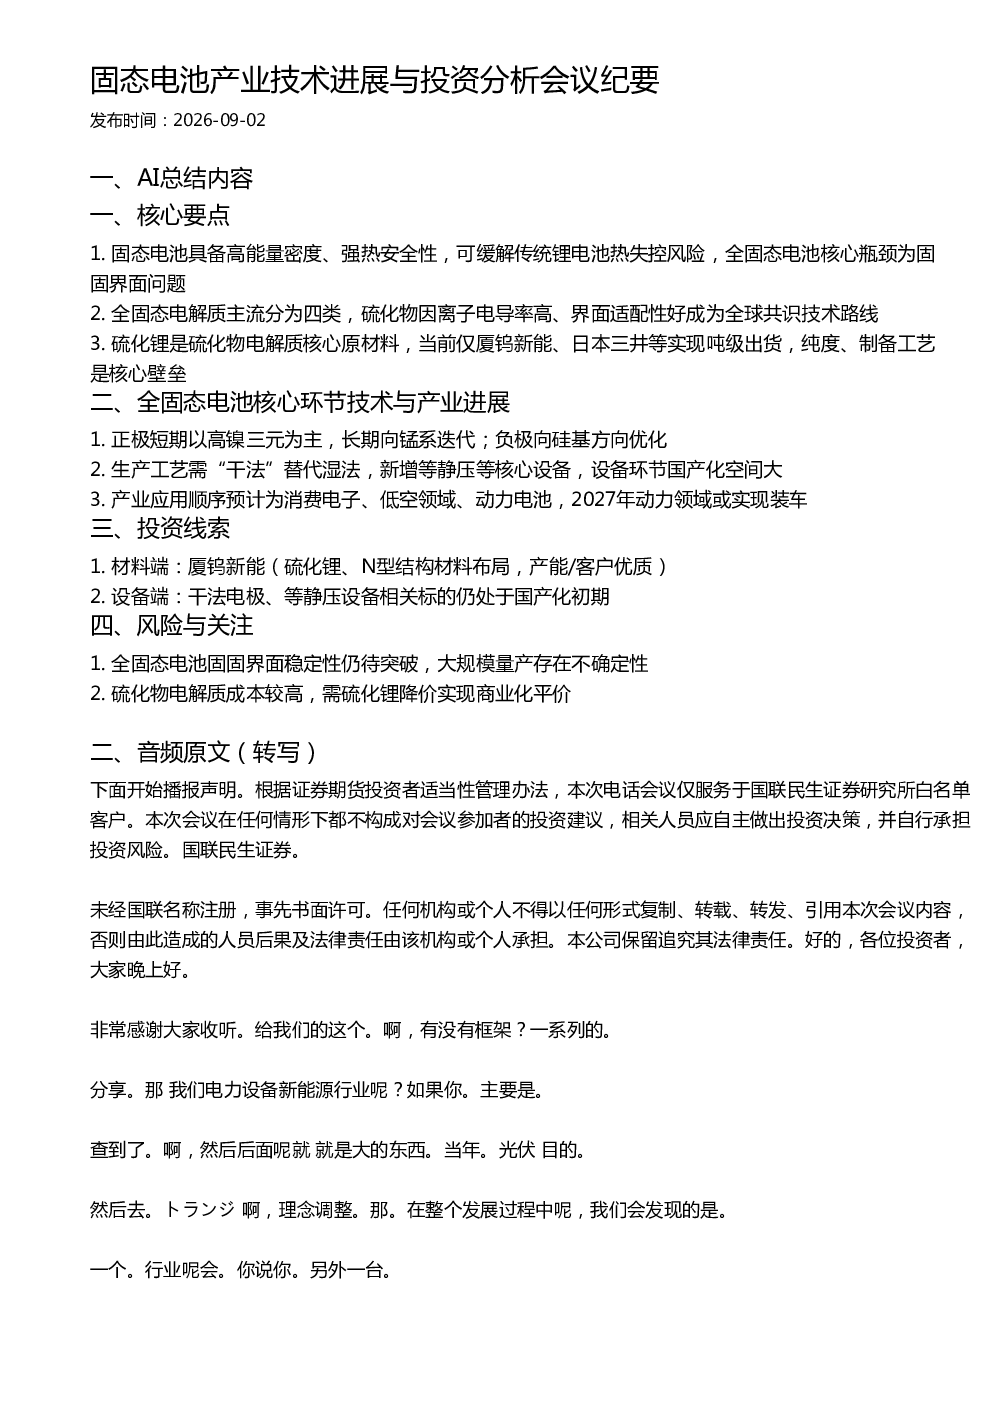
固态电池具备高能量密度和强热安全性,可有效缓解传统锂电池的热失控风险。目前全固态电池的核心瓶颈在于固固界面问题,需要进一步突破。主流技术路线包括聚合物、氧化物、硫化物和乳化物,其中硫化物因离子电导率高、界面适配性好成为全球共识的技术路线。
固态电池赛道的发展趋势如何?
固态电池赛道的发展趋势明确,产业化进程正在加速。预计产业应用顺序为消费电子、低空领域、动力电池,其中动力电池领域可能在2027年实现装车。政策方面,工信部已投入60亿元支持头部企业,目标在2027年实现全固态电池装车。产业结构方面,全固态电池首先会在消费电子领域放量,随后扩展到低空领域,最终应用于动力电池。预计到2025年,全固态电池在电池使用环境中的占比将达到约3%。
本报告重点分析了哪些方向?
本报告重点分析了固态电池的核心环节技术与产业进展,包括正负极材料、生产工艺以及产业应用顺序。在正负极材料方面,短期正极以高镍三元为主,长期向锰系迭代;负极则向硅基方向优化。在生产工艺方面,需要从湿法转向干法,并新增等静压等核心设备,设备环节的国产化空间较大。在投资线索方面,材料端重点关注厦钨新能,设备端则关注干法电极、等静压设备相关标的,这些标的仍处于国产化初期。
当前固态电池市场处于什么阶段?
当前固态电池市场仍处于早期发展阶段。在核心原材料方面,硫化锂是硫化物电解质的核心原材料,目前仅厦钨新能、日本三井等企业实现了吨级出货,纯度和制备工艺是核心壁垒。在生产工艺方面,干法替代湿法是重要趋势,但相关设备和技术的国产化仍处于初期阶段。在产业应用方面,预计固态电池首先会在消费电子领域应用,随后扩展到低空领域,最终应用于动力电池。
本报告提示了哪些风险?
本报告提示的主要风险包括全固态电池固固界面稳定性仍待突破,大规模量产存在不确定性。此外,硫化物电解质的成本较高,需要硫化锂价格下降才能实现商业化平价。目前硫化锂的供应量有限,仅厦钨新能、日本三井等企业实现了吨级出货,这给硫化锂的价格带来了压力。因此,全固态电池的商业化进程仍面临诸多挑战。