猜你想问
常宝股份的盈利情况如何?
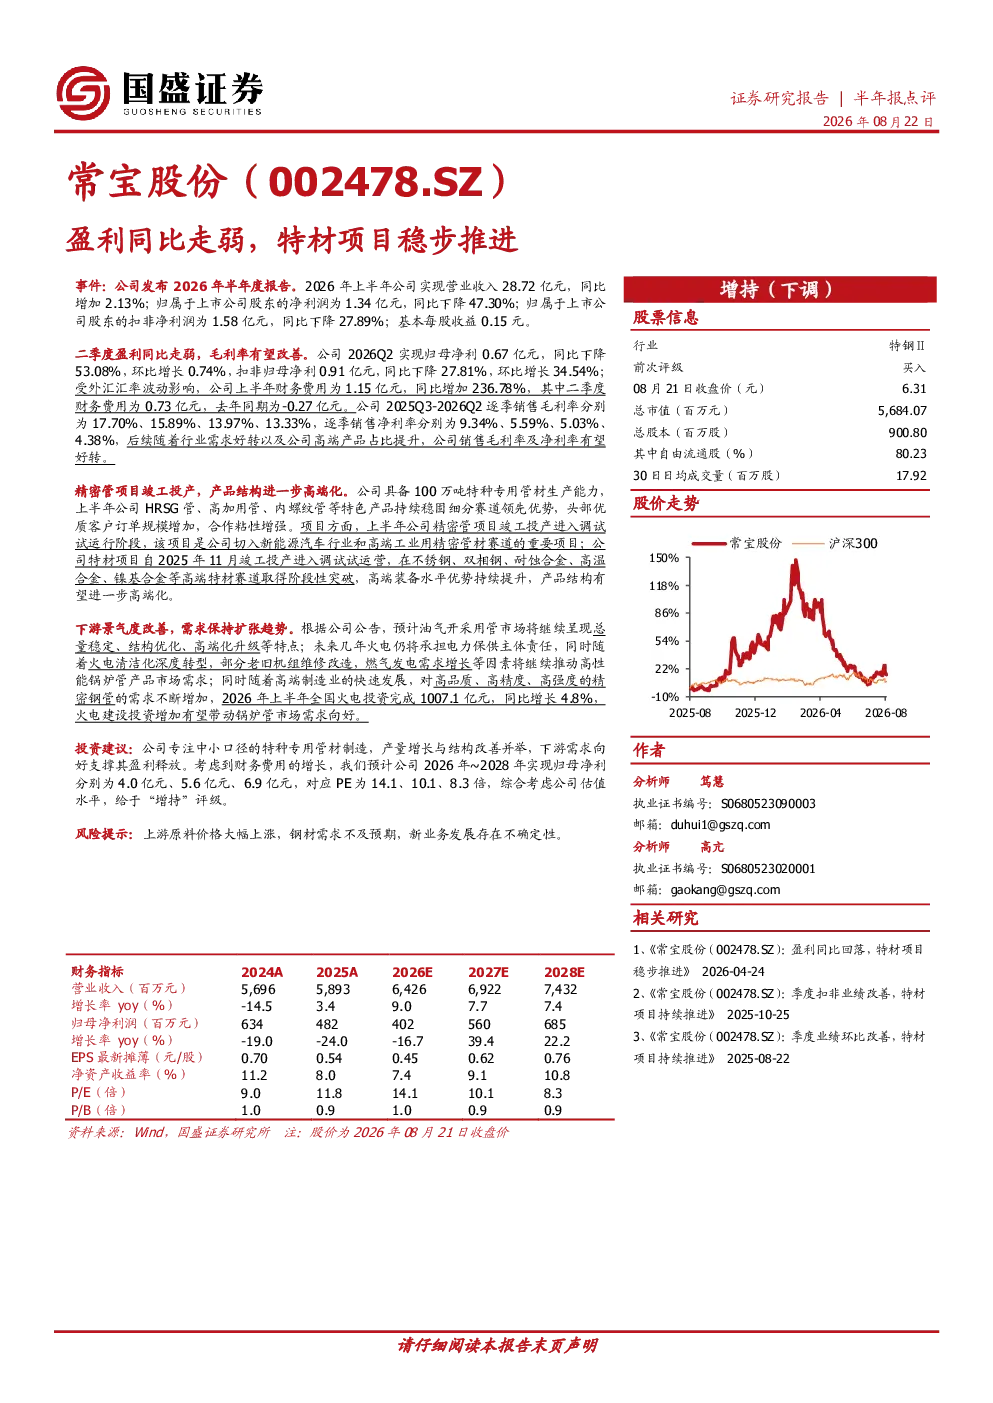
公司2026年上半年实现营业收入28.72亿元,同比增加2.13%,但净利润同比下降47.30%(归母净利1.34亿元),主要受外汇汇率波动导致财务费用增加(同比增加236.78%)。二季度归母净利0.67亿元,同比下降53.08%,但环比增长0.74%,扣非归母净利0.91亿元,同比下降27.81%,环比增长34.54%。毛利率方面,2025Q3-2026Q2逐季销售毛利率分别为17.70%、15.89%、13.97%、13.33%,净利率逐季下降至4.38%,但预计随着行业需求好转及高端产品占比提升,毛利率及净利率有望改善。
常宝股份的业务发展方向是什么?
公司业务方面,HRSG管、高加用管、内螺纹管等特色产品保持细分市场领先,头部客户订单规模增加。精密管项目竣工投产进入调试试运行,切入新能源汽车和高端工业精密管材赛道;特材项目(不锈钢、双相钢等)进入调试试运营,高端装备水平提升,产品结构向高端化发展。
常宝股份所在的行业发展趋势如何?
下游需求方面,油气开采用管市场总量稳定、高端化升级;火电市场因保供责任及清洁化转型,部分老旧机组维修改造和燃气发电需求增长将推动锅炉管需求;高端制造业发展带动精密钢管需求增加。2026年上半年全国火电投资同比增长4.8%,支撑锅炉管市场需求向好。
常宝股份的市场现状如何?
公司专注中小口径特种专用管材制造,产量增长与结构改善并举,下游需求向好支撑盈利释放。精密管项目竣工投产进入调试试运行,切入新能源汽车和高端工业精密管材赛道;特材项目(不锈钢、双相钢等)进入调试试运营,高端装备水平提升,产品结构向高端化发展。
常宝股份面临哪些风险?
风险提示包括上游原料价格大幅上涨、钢材需求不及预期、新业务发展存在不确定性。公司需关注汇率波动对财务费用的影响,以及新业务的市场拓展和盈利能力。
你可能感兴趣
盈利同比回落,特材项目稳步推进
钢铁国盛证券2026-04-24
年报点评报告:盈利同比下滑,特材项目有序推进
钢铁国盛证券2025-03-28
特宝再认知,产品格局进一步优化,各真实世界项目稳步推进
华安证券2022-09-17
广大特材2021年年报点评:铸件项目稳步落地,产品结构持续优化
国泰君安证券2022-03-21
上海市锦天城律师事务所关于宝银特材科技股份有限公司申请股票在全国中小企业股份转让系统挂牌并公开转让的法律意见书
上海市锦天城律师事务所2025-11-07
季报点评:一季度业绩回落,特材项目有序推进
钢铁国盛证券2025-04-29
季报点评:季度扣非业绩改善,特材项目持续推进
钢铁国盛证券2025-10-25
季度业绩环比改善,特材项目持续推进
钢铁国盛证券2025-08-22
项目建设稳步推进,开辟了特气新赛道-2024年报点评
国泰海通证券2025-05-08
2022年三季报点评:钛产品销量下滑拖累Q3业绩,高端钛材项目稳步推进
民生证券2022-10-26