猜你想问
摩根士丹利互联网行业研报核心内容是什么?
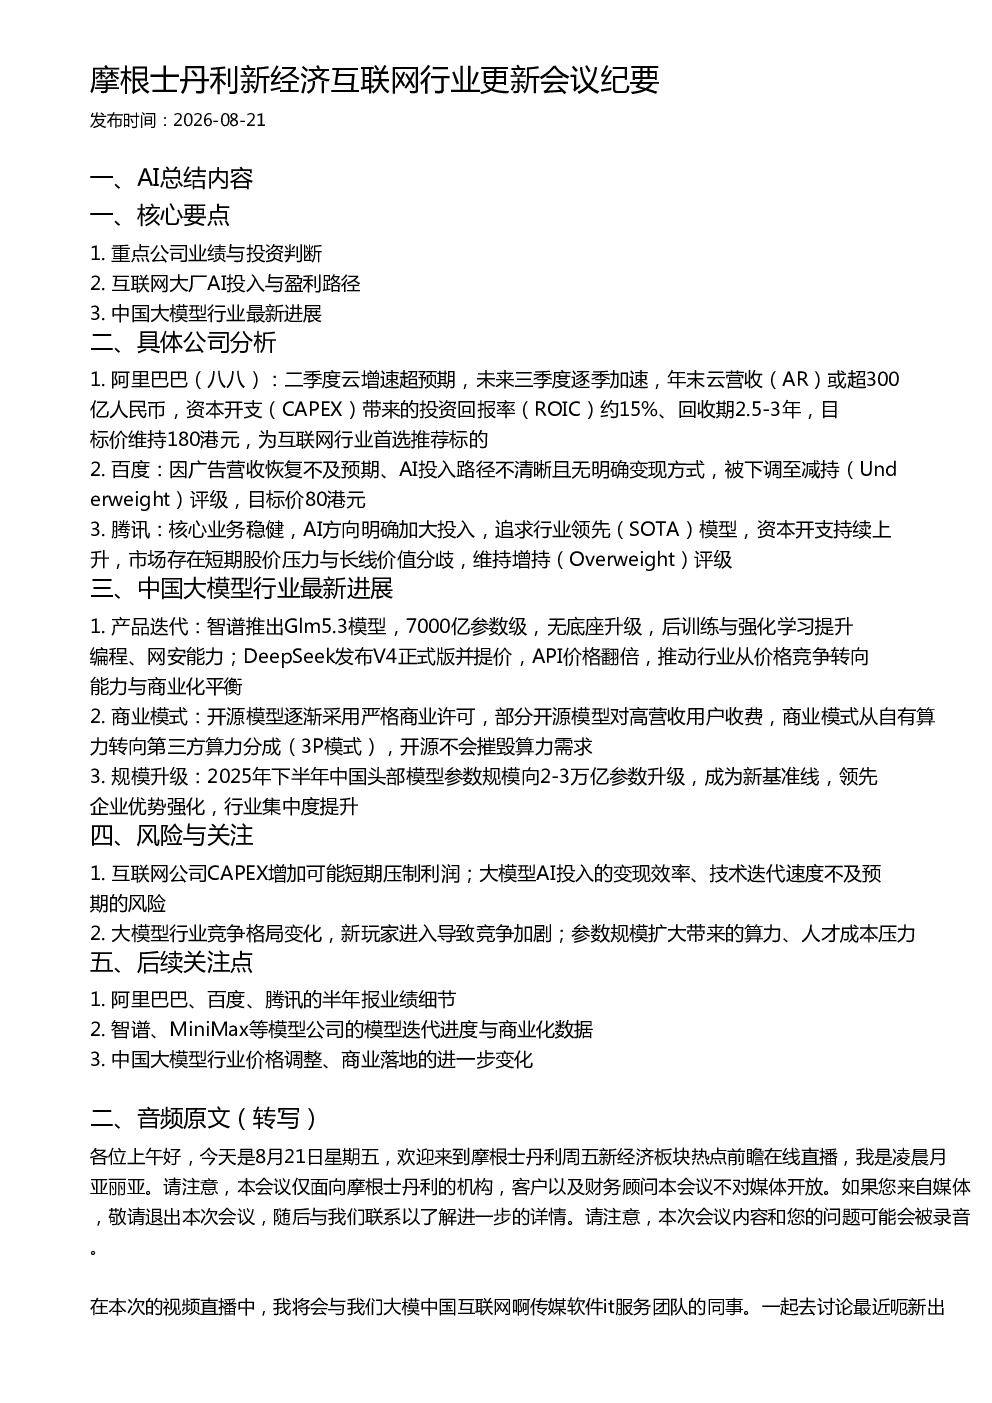
该研报重点分析了阿里巴巴、百度、腾讯等互联网大厂的业绩与投资判断。阿里巴巴因云业务增速超预期被维持180港元目标价,成为首选推荐标的;百度因广告营收恢复不及预期及AI投入路径不清晰被下调至减持评级;腾讯则因稳健核心业务和加大AI投入被维持增持评级。报告还探讨了互联网大厂AI投入的盈利路径,以及中国大模型行业的最新进展,包括产品迭代、商业模式和规模升级等方面。
中国大模型行业最新发展趋势是什么?
中国大模型行业正经历产品迭代、商业模式和规模升级的快速发展。智谱推出7000亿参数级的Glm5.3模型,DeepSeek发布V4并提价推动行业从价格竞争转向能力与商业化平衡。商业模式上,开源模型逐渐采用严格商业许可,并转向第三方算力分成(3P模式)。规模上,头部模型参数规模向2-3万亿参数升级,行业集中度提升,领先企业优势强化。
研报重点分析了哪些公司?
研报重点分析了阿里巴巴、百度、腾讯三家公司。阿里巴巴因二季度云业务增速超预期,年末云营收或超300亿人民币,CAPEX带来的ROIC约15%,目标价维持180港元;百度因广告营收恢复不及预期、AI投入路径不清晰被下调至减持评级,目标价80港元;腾讯核心业务稳健,AI方向明确加大投入,资本开支持续上升,市场存在短期股价压力与长线价值分歧,维持增持评级。
当前互联网行业市场现状如何?
当前互联网行业市场现状表现为大厂积极投入AI领域,但变现效率和竞争格局仍存在不确定性。阿里、腾讯等公司资本开支持续上升,推动云业务和AI模型迭代,但短期股价承压。行业整体从价格竞争转向能力与商业化平衡,开源模型商业化趋势明显,头部企业通过规模升级巩固优势,但新玩家进入和算力成本上升带来挑战。
研报提示了哪些风险?
研报提示了互联网公司CAPEX增加可能短期压制利润的风险,大模型AI投入的变现效率、技术迭代速度不及预期的风险,大模型行业竞争格局变化导致竞争加剧的风险,以及参数规模扩大带来的算力、人才成本压力。此外,还需关注行业价格调整、商业落地的进一步变化,以及半年报业绩细节的披露。