猜你想问
家家悦最新报告核心内容是什么?
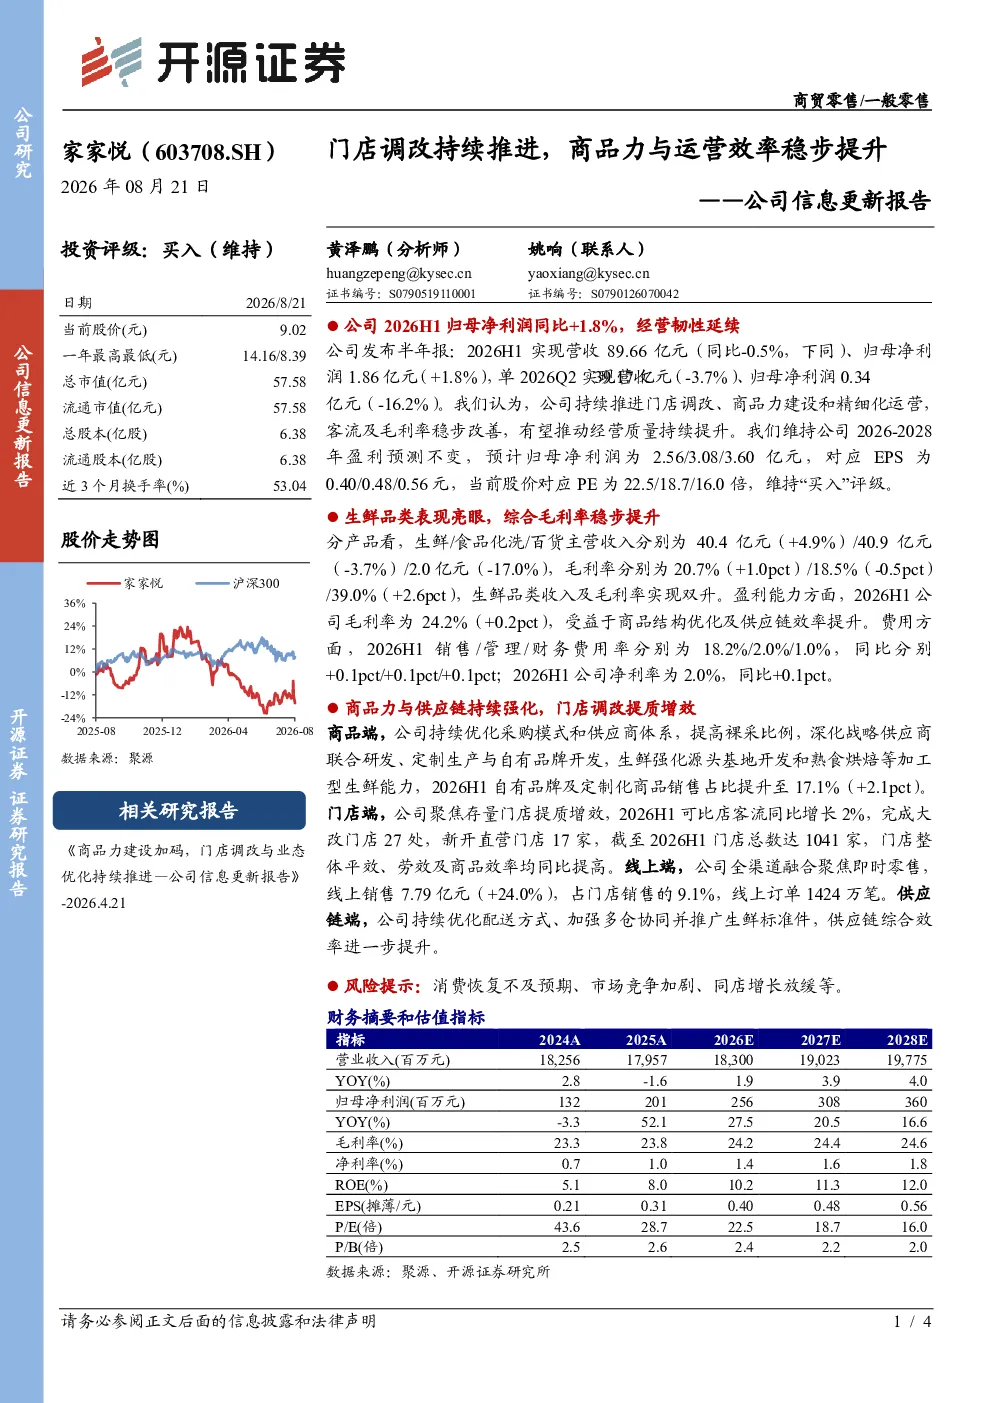
家家悦持续推进门店调改、商品力建设和精细化运营,客流及毛利率稳步改善,经营质量持续提升。2026H1归母净利润同比+1.8%,实现1.86亿元。生鲜品类收入40.4亿元(+4.9%),毛利率20.7%(+1.0pct)。门店调改完成大改门店27处,新开直营门店17家,门店总数达1041家。线上销售7.79亿元(+24.0%)。
商贸零售行业发展趋势如何?
商贸零售行业正经历数字化转型和精细化运营转型。消费者需求升级推动企业提升商品力和服务体验。线上线下融合加速,生鲜品类成为重要增长点。企业通过门店调改优化布局,提升运营效率。市场竞争加剧,头部企业通过品牌和供应链优势巩固地位。
报告重点分析了哪些方面?
报告重点分析了家家悦的门店调改进展、商品力提升效果及运营效率改善情况。具体包括生鲜品类收入增长、毛利率提升,食品化洗和百货业务表现,以及线上线下渠道协同。同时关注了可比店客流增长、费用率控制及线上销售占比提升等关键指标。
当前市场对家家悦的判断是什么?
市场关注家家悦经营质量持续提升,特别是客流和毛利率改善。2026H1归母净利润实现正增长,但单Q2营收和净利润有所下滑,需关注短期经营压力。生鲜品类成为亮点,百货业务毛利率提升。门店调改和线上渠道拓展是长期发展方向。
研报提示了哪些风险?
研报提示的风险包括消费恢复不及预期,可能影响客流和销售增长。市场竞争加剧可能导致价格战和利润率下滑。同店增长放缓可能影响长期盈利能力。此外,供应链波动和成本上升也可能对经营造成压力。
你可能感兴趣
公司信息更新报告:商品力建设加码,门店调改与业态优化持续推进
商贸零售开源证券2026-04-21
公司信息更新报告:2025Q3经营业绩短期承压,门店调改加速推进
开源证券2025-11-05
门店持续拓展,经营效率提升——公司信息更新报告
开源证券2025-08-29
公司信息更新报告:2022盈利水平同比提升,门店开拓稳步推进
开源证券2023-04-25
公司信息更新报告经营效率显著提升,发力AIIDE开发与智能体落地
开源证券2026-08-27
港股公司信息更新报告:门店数量稳步拓展,线上运营导流线下
开源证券2026-08-19
公司信息更新报告:消费类PCB承压,公司持续推进生产效率提升
电子设备开源证券2022-09-02
公司信息更新报告:优化低效门店轻装上阵,门店调改即将提速
商贸零售开源证券2024-11-01
公司信息更新报告门店调改进入阵痛期,静待经营业绩拐点
开源证券2025-08-26
公司信息更新报告:2025Q1经营业绩稳健,计划加快门店调改升级
商贸零售开源证券2025-04-26