猜你想问
这份研报主要讲了骏创科技的哪些业务?
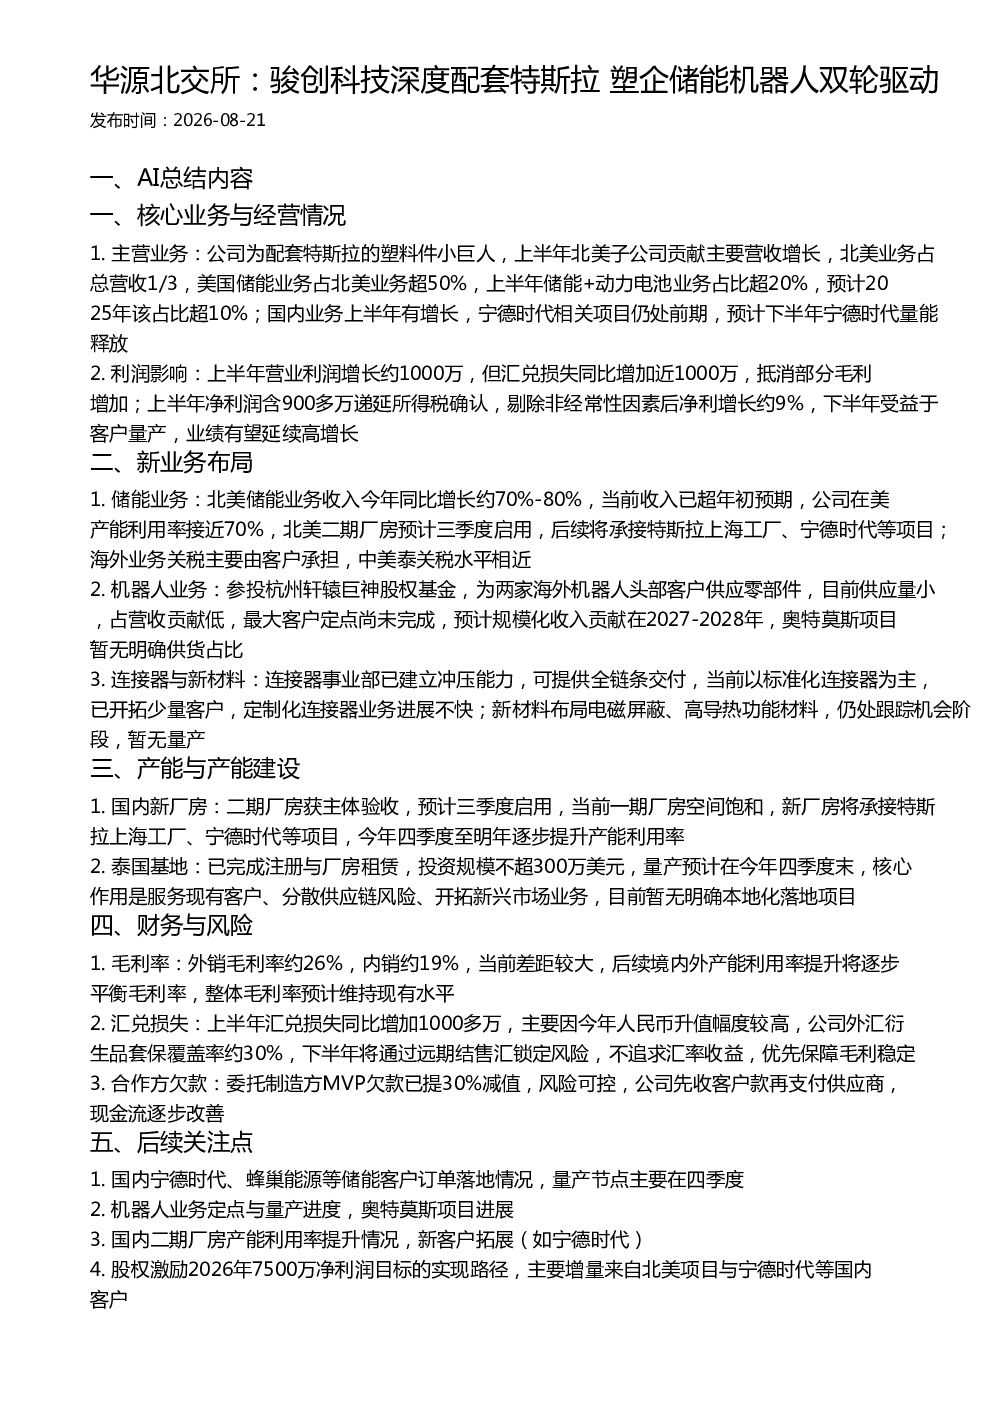
研报显示,骏创科技主要为特斯拉配套塑料件,上半年北美子公司贡献主要营收增长,北美业务占总营收1/3,其中美国储能业务占北美业务超50%。国内业务上半年有增长,宁德时代相关项目仍处前期,预计下半年量能释放。公司还布局机器人业务,参投杭州轩辕巨神股权基金,为海外机器人头部客户供应零部件,目前供应量小,占营收贡献低,预计规模化收入贡献在2027-2028年。此外,公司连接器事业部已建立冲压能力,新材料布局电磁屏蔽、高导热功能材料,仍处跟踪机会阶段。
储能行业发展趋势如何?
研报指出,北美储能业务收入今年同比增长约70%-80%,已超年初预期。公司在美产能利用率接近70%,北美二期厂房预计三季度启用,后续将承接特斯拉上海工厂、宁德时代等项目。海外业务关税主要由客户承担,中美泰关税水平相近。储能行业增长迅速,骏创科技在北美市场表现突出,未来有望受益于行业扩张。
研报重点分析了骏创科技的哪些方面?
研报重点分析了骏创科技的核心业务与经营情况,包括为特斯拉配套塑料件、北美及国内业务增长情况、利润影响等。同时,详细介绍了新业务布局,如储能业务、机器人业务、连接器与新材料业务的发展阶段与潜力。此外,报告还关注了产能建设、财务风险、后续关注点等,全面评估公司发展前景。
目前市场对骏创科技有何判断?
市场关注骏创科技在特斯拉配套塑料件业务上的深度合作,以及北美储能业务的快速增长。公司上半年营收增长显著,但汇兑损失同比增加近1000万,需关注汇率风险。国内业务如宁德时代项目预计下半年放量,机器人业务未来有望贡献规模化收入。整体来看,公司业务多元化,增长潜力较大,但需关注汇率及新业务落地风险。
研报提示了哪些风险?
研报提示骏创科技面临的主要风险包括:汇兑损失,上半年汇兑损失同比增加近1000万,主要因人民币升值;新业务不确定性,机器人业务目前供应量小,占营收贡献低,最大客户定点尚未完成;财务风险,公司资产负债率在同行业偏高,需关注债务结构调整效果;此外,原油价格上涨对采购价格和成本有一定影响,需关注成本控制能力。