猜你想问
圆通速递最新业绩表现如何?
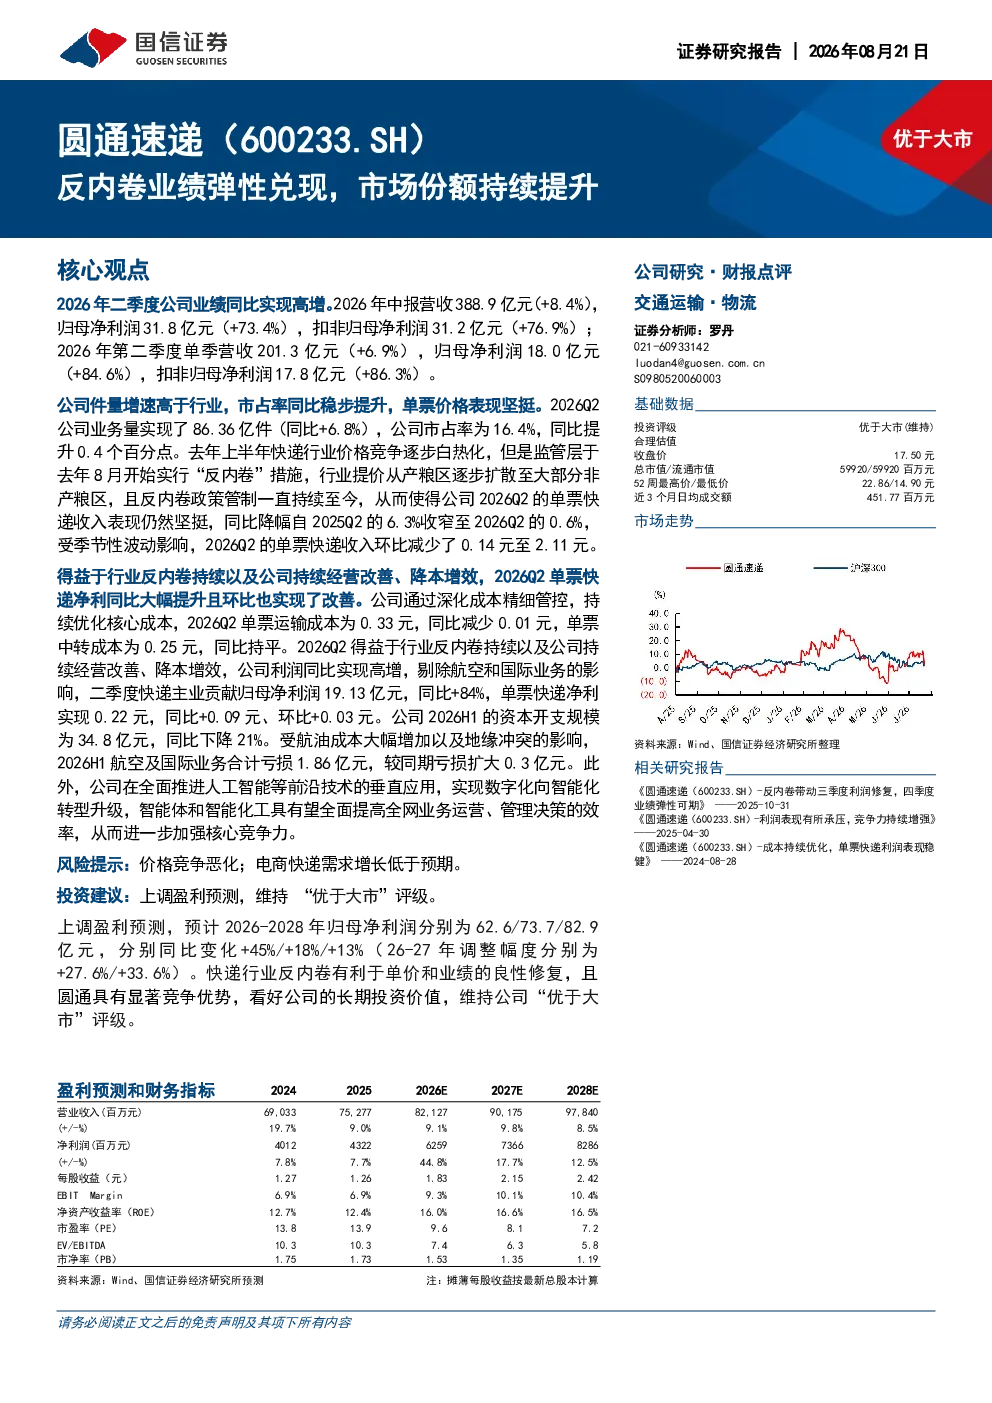
2026年二季度,圆通速递业绩同比实现高增,中报营收388.9亿元增长8.4%,归母净利润31.8亿元大幅增长73.4%;单季营收201.3亿元增长6.9%,归母净利润18.0亿元增长84.6%。公司件量增速高于行业,市场份额同比提升0.4个百分点至16.4%,单票快递收入同比降幅收窄至0.6%。单票快递净利同比大幅提升且环比改善,剔除航空和国际业务影响,二季度快递主业贡献归母净利润19.13亿元增长84%,单票快递净利0.22元增长0.09元。
快递行业发展趋势如何?
快递行业正经历反内卷阶段,市场竞争格局逐渐稳定,头部企业通过降本增效提升盈利能力。圆通速递受益于此,单票快递净利显著改善。行业未来将更加注重数字化和智能化转型,人工智能等技术应用将提升运营管理效率,推动行业向高质量发展。同时,电商快递需求保持增长,但增速可能放缓,企业需积极拓展多元化业务。
研报对圆通速递的重点分析方向是什么?
研报重点分析了圆通速递在反内卷背景下的业绩弹性,关注其市场份额提升和单票净利改善。报告详细拆解了公司二季度营收、净利润增长情况,以及件量、市占率等关键数据。此外,报告还探讨了公司降本增效措施的效果,以及人工智能等技术应用对运营效率的提升作用。通过对核心财务数据和业务表现的深入分析,评估公司竞争优势和发展潜力。
当前快递市场现状如何?
当前快递市场处于竞争白热化后的调整期,行业反内卷政策逐步显现成效,头部企业市场份额相对稳定。圆通速递等领先企业通过优化成本结构、提升运营效率,实现业绩增长。市场整体件量增速放缓,但服务质量和技术应用成为新的竞争焦点。企业需在价格竞争和效率提升之间找到平衡点,同时积极应对电商快递需求增速可能放缓的挑战。
研报提示哪些风险?
研报提示的主要风险包括价格竞争恶化,可能导致行业利润空间进一步压缩;电商快递需求增长低于预期,可能影响企业收入增长。此外,航油成本上涨和地缘冲突等因素也可能对航空及国际业务造成不利影响。企业需警惕市场竞争加剧和服务成本上升带来的压力,并积极应对外部环境变化带来的不确定性。