猜你想问
这份研报的核心内容是什么?
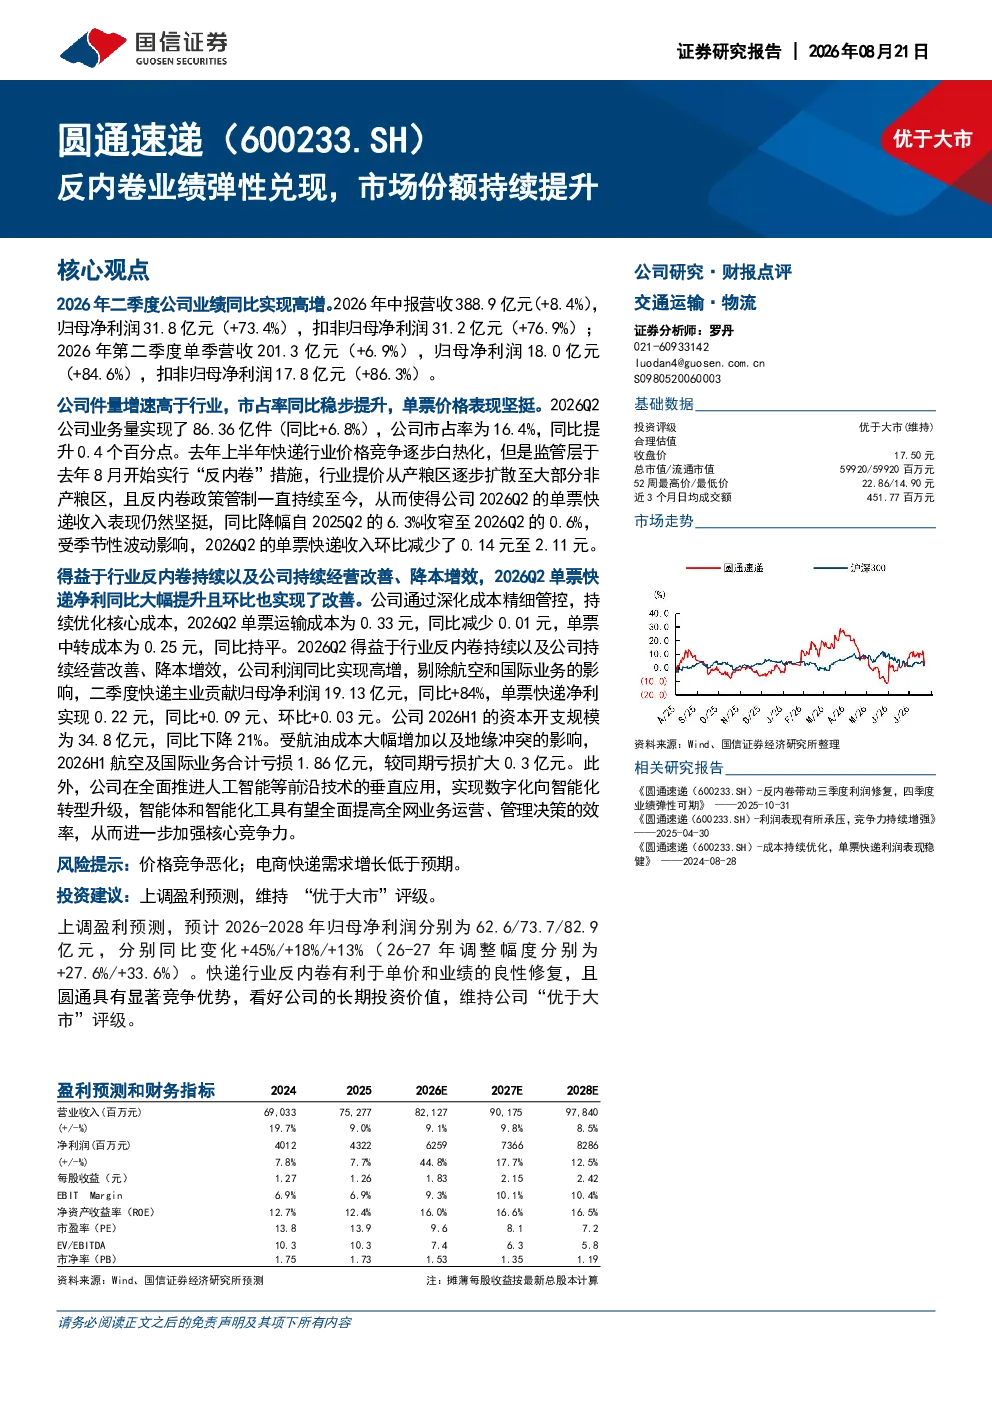
该研报指出,公司2026年二季度业绩同比实现高增,营收和净利润均大幅增长。件量增速高于行业,市占率稳步提升,单票价格表现坚挺。受益于行业反内卷政策和公司持续经营改善,单票快递净利同比大幅提升且环比改善。具体数据显示,2026年中报营收388.9亿元(+8.4%),归母净利润31.8亿元(+73.4%)。业务量86.36亿件(同比+6.8%),市占率16.4%(同比提升0.4个百分点)。单票快递净利0.22元(同比+0.09元、环比+0.03元)。公司推进人工智能等技术应用,提升运营效率,增强核心竞争力。
快递行业的发展趋势如何?
快递行业正经历反内卷化趋势,价格竞争加剧但头部企业通过规模效应和运营优化实现盈利改善。本报告显示,公司件量增速高于行业,市场份额稳步提升,单票快递净利同比大幅提升。行业未来可能受益于技术进步(如人工智能)提升效率、电商快递需求持续增长以及政策支持。但需关注价格竞争恶化和电商快递需求增长低于预期的风险。
研报重点分析了哪些方向?
研报重点分析了公司业绩弹性兑现情况,特别是二季度营收和净利润的大幅增长。报告详细拆解了营收、净利润、业务量、市占率、单票收入成本及净利等关键数据,突出了公司件量增速领先行业、市场份额提升以及单票快递净利同比环比改善的亮点。此外,报告还关注了公司资本开支下降、技术应用提升运营效率等方面,并维持“优于大市”评级。
当前快递市场的现状如何判断?
当前快递市场处于价格竞争与规模效应并存的阶段,头部企业通过提升运营效率、优化成本结构实现业绩增长。本报告显示,公司单票快递净利同比环比均改善,表明其在行业反内卷背景下具备较强的竞争力。市场整体呈现头部企业市场份额提升、行业增速放缓但盈利能力改善的特点。未来需关注价格竞争恶化和需求增长波动等风险。
研报提示了哪些风险?
研报提示的主要风险包括价格竞争恶化,可能导致行业整体盈利能力下滑;电商快递需求增长低于预期,可能影响行业收入增速。此外,航空及国际业务亏损较同期扩大0.3亿元,需关注其盈利能力改善情况。其他风险包括市场竞争加剧、运营成本波动等。投资者需关注行业政策变化和企业自身经营策略调整对业绩的影响。