猜你想问
东岳集团研报核心内容是什么?
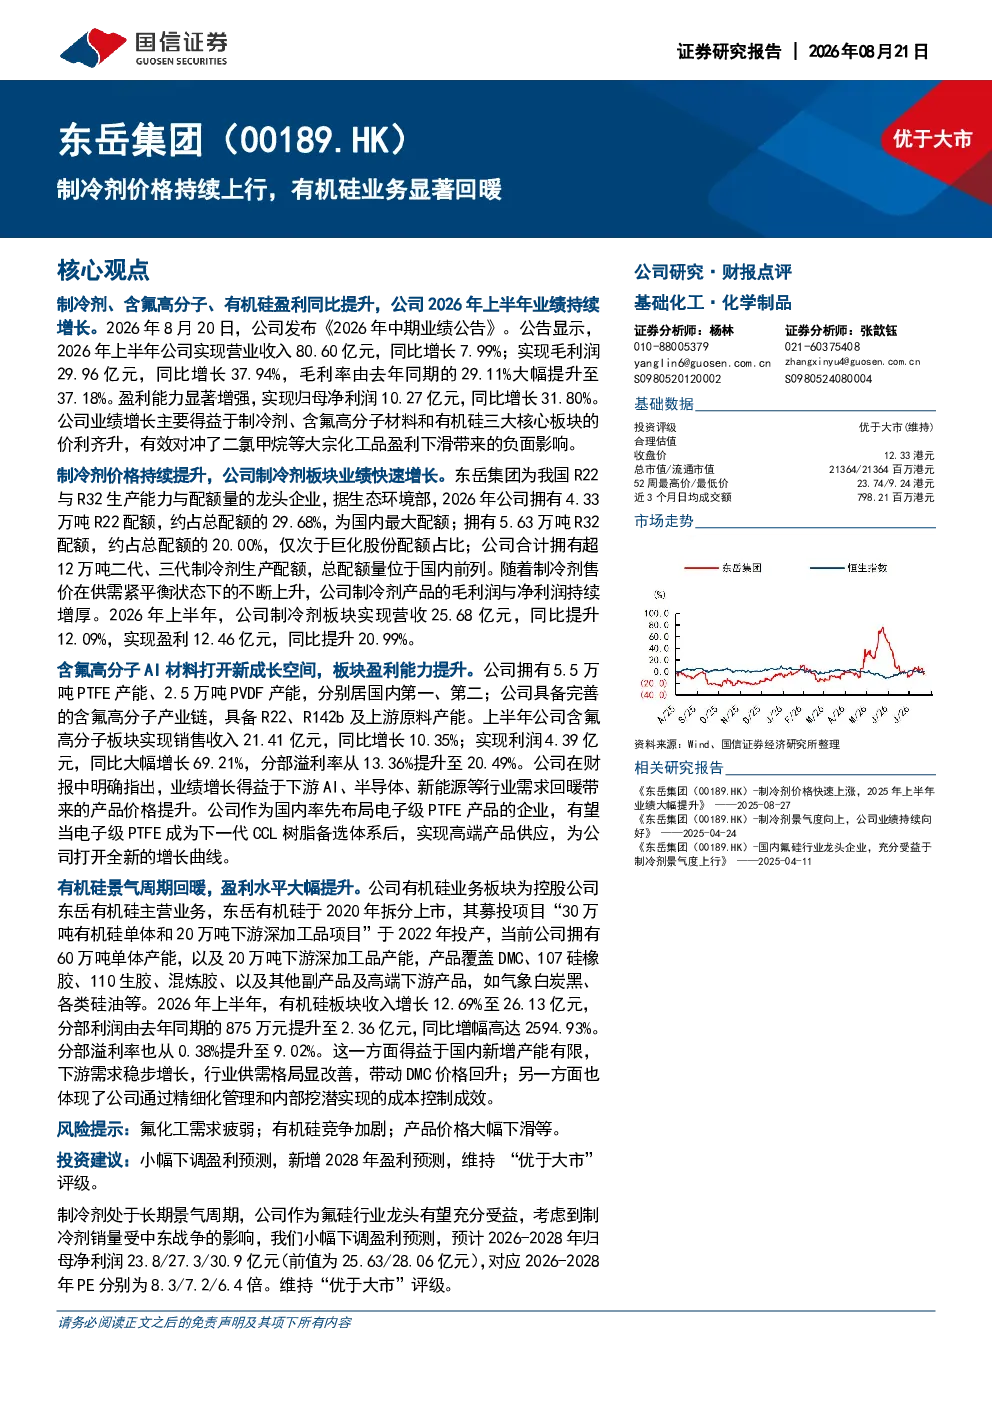
东岳集团2026年上半年业绩显著增长,主要得益于制冷剂、含氟高分子材料和有机硅三大核心板块的价利齐升。制冷剂板块受益于供需紧平衡状态下的价格上涨,毛利润与净利润持续增厚。含氟高分子板块盈利能力提升,下游AI、半导体、新能源等行业需求回暖带动产品价格提升。有机硅景气周期回暖,盈利水平大幅提升,公司通过精细化管理和成本控制成效显著。
制冷剂赛道行业发展趋势如何?
制冷剂行业处于长期景气周期,东岳集团作为氟硅行业龙头有望充分受益。公司拥有R22与R32生产配额优势,但需关注中东战争等外部因素对制冷剂销量的影响。目前制冷剂供需紧平衡状态,价格上涨推动公司毛利润与净利润持续增厚。未来需持续关注行业供需变化及政策调整对行业景气度的影响。
研报重点分析了哪些方向?
研报重点分析了东岳集团制冷剂、含氟高分子材料和有机硅三大核心板块的业绩表现及未来趋势。制冷剂板块作为国内龙头企业,受益于价格上涨实现业绩增长。含氟高分子板块盈利能力提升,下游AI、半导体、新能源等行业需求回暖带动产品价格提升。有机硅板块景气周期回暖,盈利水平大幅提升,公司通过精细化管理和成本控制成效显著。
当前市场对东岳集团的整体判断是什么?
东岳集团作为氟硅行业龙头,在制冷剂、含氟高分子材料和有机硅三大核心板块均表现优异。2026年上半年公司实现营业收入80.60亿元,同比增长7.99%;毛利润29.96亿元,同比增长37.94%;归母净利润10.27亿元,同比增长31.80%。公司通过精细化管理和成本控制成效显著,有机硅板块分部利润同比增幅高达2594.93%。
研报提示了哪些风险?
研报提示需关注制冷剂销量受中东战争等外部因素影响的风险。虽然制冷剂行业处于长期景气周期,但中东局势波动可能导致制冷剂供应和价格出现不确定性,进而影响公司业绩表现。此外,需关注行业竞争加剧、原材料价格波动、下游需求变化等风险因素对公司业绩的潜在影响。
你可能感兴趣
东岳集团制冷剂需求旺季在即有机硅含氟高分子价格上行主流制冷剂价格持续
未知机构2026-02-27
中信建投化工杨晖团队 东岳集团半年报预告点评 26H1制冷剂 有机硅 高分子材料价格均上行 支
未知机构2026-07-10
东岳集团1H26年业绩简评 制冷剂景气度继续上行 有机硅 聚合物盈利改善
未知机构2026-08-21
基础化工行业周报:PA6、烧碱市场明显上行,制冷剂、有机硅、PO景气持续
基础化工安信证券2018-03-04
化工行业周观点:有机硅DMC价格持续高位运行,制冷剂价格宽幅走高
基础化工万联证券2021-08-30
氟化工行业周报:东阳光、永和股份、东岳集团等陆续发布2026中报;萤石、制冷剂价格企稳运行,等待契机
基础化工开源证券2026-08-23
氟化工行业周报:制冷剂市场涨价信号频现,价格或将进一步显著上行
基础化工开源证券2024-03-24
【风口研报·公司】制冷剂市场涨价信号频现,设备更新和以旧换新等支撑下游需求,旺季来临价格或将进一步显著上行;创新药政策环境利好本土CRO,这家公司累计项目已超290项,今年起相关品种有望贡献分成收益
未知机构2024-03-27
开源化工制冷剂行业更新Q3长协价格存上行预期5月出口行情有所回暖
未知机构2024-06-26
氟化工行业月报:制冷剂价格上行,萤石及氢氟酸行情回暖
基础化工东海证券2025-10-10