猜你想问
SQM最新业绩表现如何?
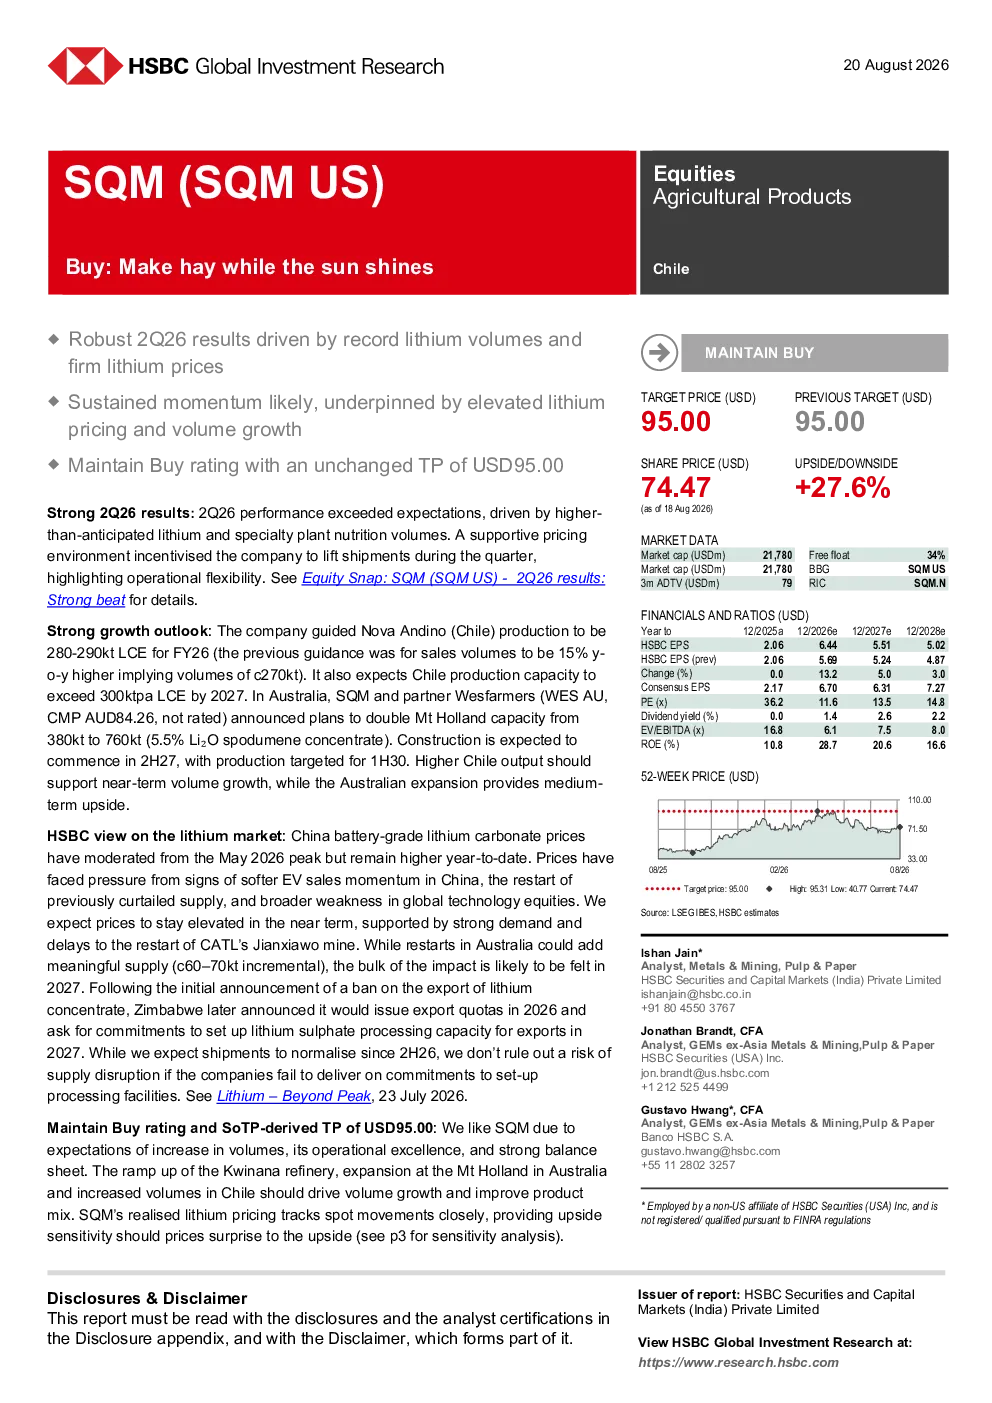
SQM 2026年第二季度业绩超出预期,锂和特种植物营养盐产量高于预期,主要受有利定价环境推动。公司智利Nova Andino的产量预计为280-290万吨LCE,智利产量增长15%,相当于270万吨。澳大利亚Mt Holland的产能将从38万吨增加到76万吨,预计2027年下半年开始建设,2030年上半年投产。这些数据表明SQM的运营灵活性和增长潜力。
锂行业未来发展趋势是什么?
锂行业未来发展趋势显示,中国电池级碳酸锂价格自2026年5月峰值以来有所回落,但仍高于去年同期。价格面临压力,因中国电动汽车销售放缓、供应重新启动及全球科技股票疲软。短期内价格将保持高位,因需求有力及CATL建西沃矿重新启动延迟。澳大利亚的重新启动可能增加供应,但影响要到2027年才显现。津巴布韦的出口政策变化也带来不确定性。
SQM报告重点分析了哪些方面?
SQM报告重点分析了公司产量增长、运营卓越和强劲的资产负债表。Kwinana精炼厂的产能提升、Mt Holland在澳大利亚的扩张以及智利产量的增加将推动产量增长并改善产品组合。SQM的实际锂定价与现货价格密切相关,若价格意外上涨,将提供上行敏感性。报告还分析了津巴布韦出口政策变化带来的潜在风险。
当前锂市场现状如何判断?
当前锂市场现状显示,中国电池级碳酸锂价格虽有所回落,但仍高于去年同期,面临压力。价格压力主要来自中国电动汽车销售放缓、供应重新启动及全球科技股票疲软。短期内价格将保持高位,因需求有力及CATL建西沃矿重新启动延迟。澳大利亚的重新启动可能增加供应,但影响要到2027年才显现。这些因素共同塑造了当前市场格局。
SQM报告提示了哪些风险?
SQM报告提示了几个风险:延长下行周期可能影响现金流和股息;澳大利亚Kwinana锂精炼厂项目产能提升问题;SQM其他业务出现重大疲软;以及任何可能改变智利锂生产格局的政策变化。此外,津巴布韦出口政策变化也带来供应中断风险,若公司未能履行建立加工设施的承诺,将面临这一风险。