猜你想问
和黄医药研报的核心内容是什么?
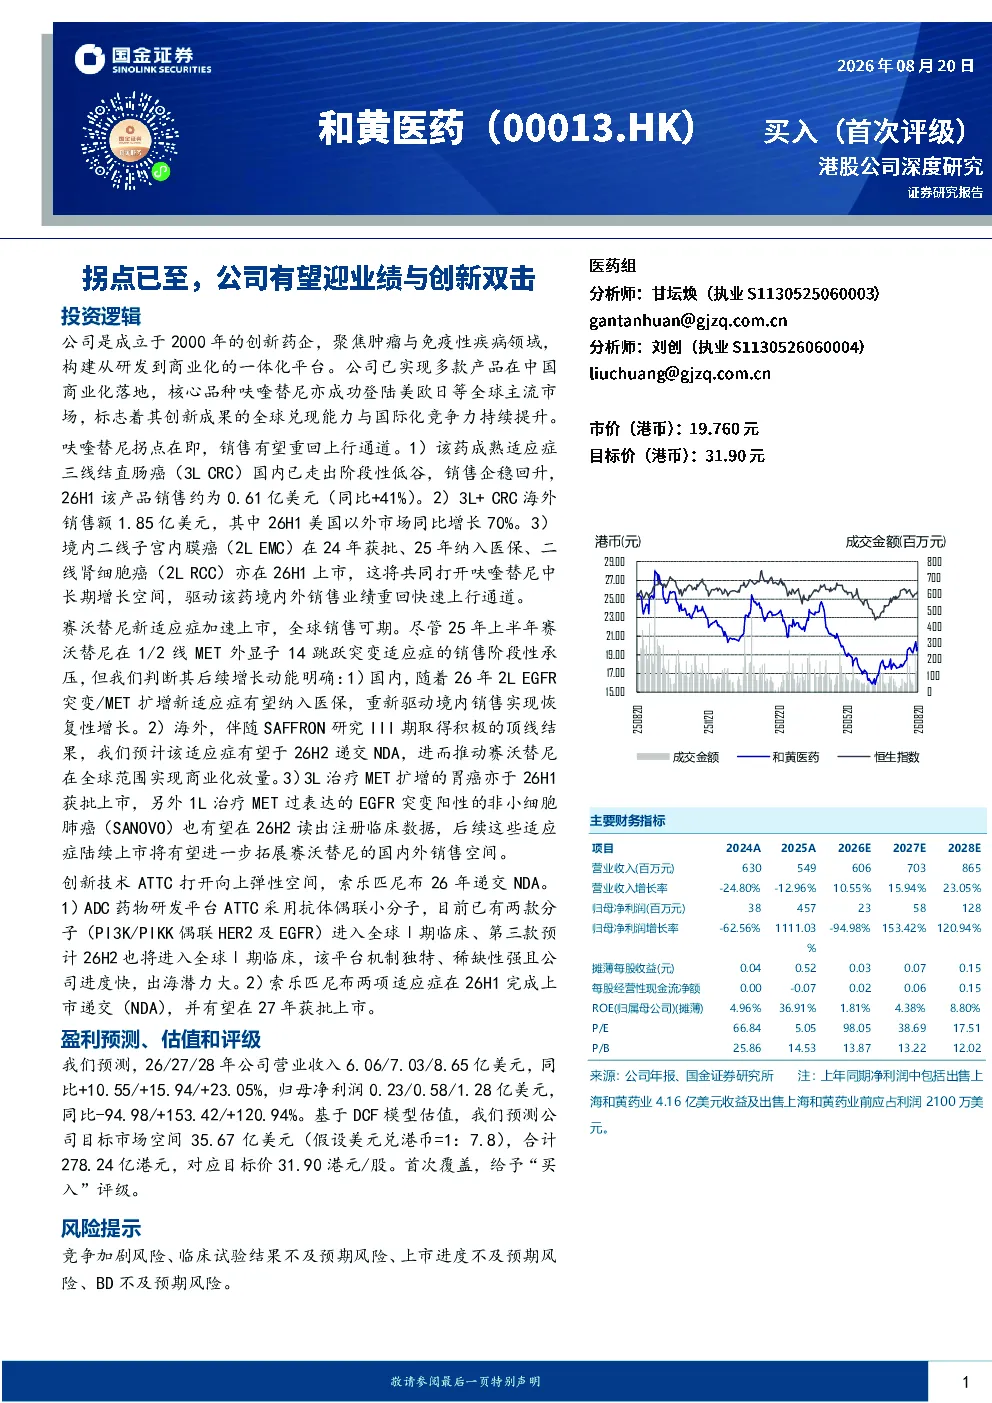
和黄医药研报的核心内容聚焦于公司肿瘤与免疫性疾病领域的创新药企定位,重点分析了核心产品呋喹替尼在国内外市场的销售拐点,赛沃替尼的新适应症上市进展,以及创新ADC药物平台ATTC的研发突破。报告指出呋喹替尼在国内外市场销售企稳回升,赛沃替尼有望通过医保纳入和新适应症放量实现增长,ATTC平台展现出稀缺性和出海潜力,整体看好公司业绩与创新双击的长期发展。
肿瘤与免疫性疾病赛道的发展趋势如何?
肿瘤与免疫性疾病赛道正经历快速发展,创新药企通过技术突破和全球化布局获得竞争优势。和黄医药研报显示,肿瘤治疗领域新适应症不断获批,如呋喹替尼拓展二线子宫内膜癌和肾细胞癌适应症,赛沃替尼针对EGFR突变/MET扩增的新适应症有望纳入医保,推动市场增长。同时,ADC药物等创新技术平台成为行业焦点,和黄医药的ATTC平台采用抗体偶联小分子技术,展现出差异化竞争力和出海潜力,赛道整体前景广阔。
研报重点分析了哪些方向?
研报重点分析了和黄医药的核心产品销售拐点与增长空间,包括呋喹替尼在国内外市场的销售企稳回升,以及赛沃替尼通过新适应症和医保纳入驱动境内销售恢复性增长。此外,报告还深入探讨了公司创新ADC药物平台ATTC的研发进展,如索乐匹尼布的上市递交和临床试验推进,并预测了公司未来三年的营收与净利润增长趋势,同时评估了DCF模型下的估值与首次覆盖评级,全面覆盖业绩与创新双击的维度。
当前肿瘤治疗市场的现状如何?
当前肿瘤治疗市场呈现创新药企竞争加剧与产品结构优化的趋势。和黄医药研报数据显示,肿瘤治疗市场对创新药需求持续提升,如呋喹替尼在国内三线结直肠癌市场市占率已达47%,赛沃替尼在EGFR突变/MET扩增领域展现出潜力。同时,新适应症获批成为市场增长关键,如呋喹替尼拓展二线子宫内膜癌和肾细胞癌适应症,赛沃替尼有望通过医保纳入和新适应症放量实现增长,市场整体处于技术迭代与格局重塑阶段。
研报提示了哪些风险?
研报提示了和黄医药面临的主要风险,包括市场竞争加剧可能导致产品销售承压,临床试验结果不及预期可能影响产品上市进程,新适应症或创新技术的上市进度存在不确定性,以及并购合作(BD)未达预期可能限制公司外延式增长。这些风险需关注,但报告同时强调公司具备扎实的竞争壁垒、丰富的出海合作经验和成熟的研发销售体系,为应对风险提供了支撑。