猜你想问
这份研报主要讲了什么内容?
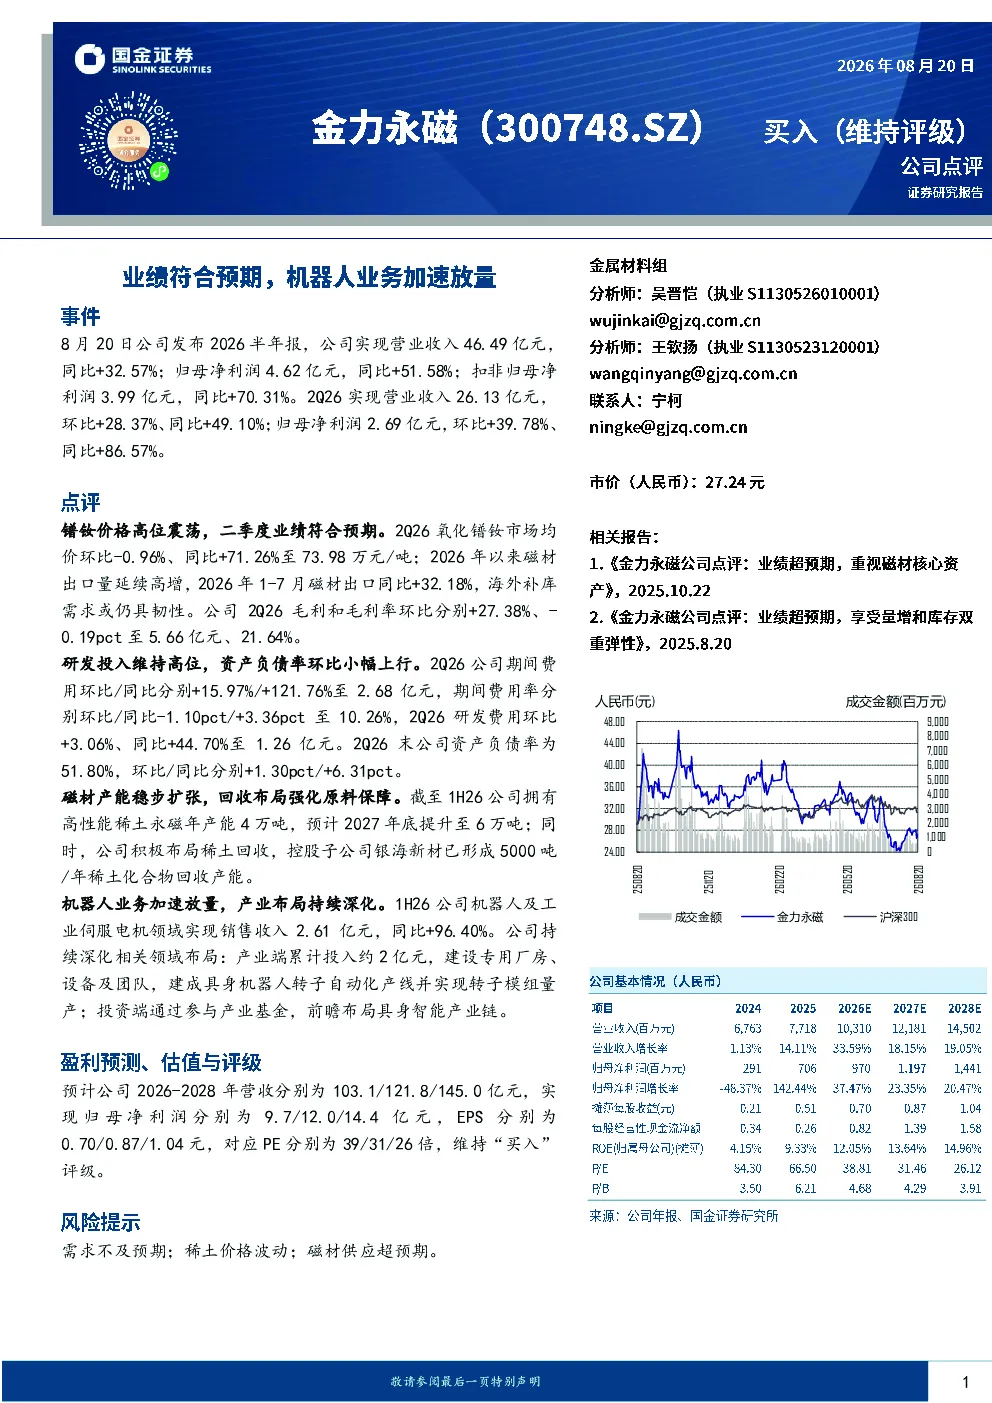
这份研报主要分析了金力永磁2026年半年业绩表现,显示公司实现营业收入46.49亿元(同比+32.57%),归母净利润4.62亿元(同比+51.58%)。业绩增长主要得益于镨钕价格高位震荡和磁材出口量高增。报告还重点介绍了公司在机器人及工业伺服电机领域的加速放量,1H26该领域销售收入达2.61亿元(同比+96.40%),并展望了未来产能提升及产业布局计划。
稀土磁材行业目前的发展趋势如何?
稀土磁材行业目前呈现价格波动与出口高增并存的态势。2Q26氧化镨钕市场均价环比下降0.96%但同比上升71.26%至73.98万元/吨,磁材出口量延续高增,海外补库需求仍具韧性。金力永磁通过控股子公司银海新材强化原料保障,并持续深化产业布局,预计2027年底高性能稀土永磁年产能将提升至6万吨,显示行业向规模化、高附加值方向发展。
报告中提到金力永磁的重点分析方向有哪些?
报告重点分析了金力永磁的业绩增长驱动因素、机器人业务加速放量情况及未来产能布局。业绩增长主要来自镨钕价格高位震荡和磁材出口量高增;机器人业务方面,公司持续深化产业布局,建成具身机器人转子自动化产线并实现转子模组量产,通过产业基金前瞻布局具身智能产业链,显示公司在新兴应用领域的积极拓展。
当前磁材市场的现状如何?
当前磁材市场呈现价格波动与需求韧性并存的现状。2Q26氧化镨钕市场均价环比下降但同比大幅上涨,显示价格受供需关系影响波动明显。同时,磁材出口量延续高增,海外补库需求仍具韧性,为磁材企业带来增长机遇。金力永磁凭借其原料保障能力和产能布局,较好地应对了市场变化。
研报中提示了哪些主要风险?
研报提示了磁材行业的主要风险包括需求不及预期、稀土价格波动及磁材供应超预期。需求方面,全球宏观经济波动可能影响下游应用需求;稀土价格方面,受资源稀缺性和供需关系影响可能存在大幅波动;供应方面,磁材产能扩张可能带来供应过剩风险。这些因素需持续关注对行业及企业的影响。
你可能感兴趣
公司信息更新报告:2026H1业绩符合预期,机器人/AI散热/AIDC电源加速放量
电子设备开源证券2026-09-01
年报&一季报点评:业绩整体符合预期,机器人业务放量成长中
机械设备东吴证券2016-04-25
业绩符合预期,机器人业务进展加速
交通运输国盛证券2023-08-29
业绩符合预期,看好主业稳健向上、机器人业务加速拓展
电气设备国金证券2026-02-26
2024H1业绩符合预期,机器人业务加速推进
交通运输中泰证券2024-08-17
系列点评九:25Q1业绩符合预期 机器人业务加速拓展
机械设备民生证券2025-04-24
业绩符合预期,山东省外业务加速放量
医药生物西南证券2017-08-28
2025年半年报点评:2025Q2业绩基本符合预期,乘用车座椅业务加速放量
东吴证券2025-08-18
公司动态点评:业绩符合预期,新产品加速放量+第三方医检业务拓展支撑高增长
医药生物长城证券2020-04-16
2023年半年报点评:23H1业绩符合预期,智能底盘业务加速放量
民生证券2023-09-01