猜你想问
这份研报的核心内容是什么?
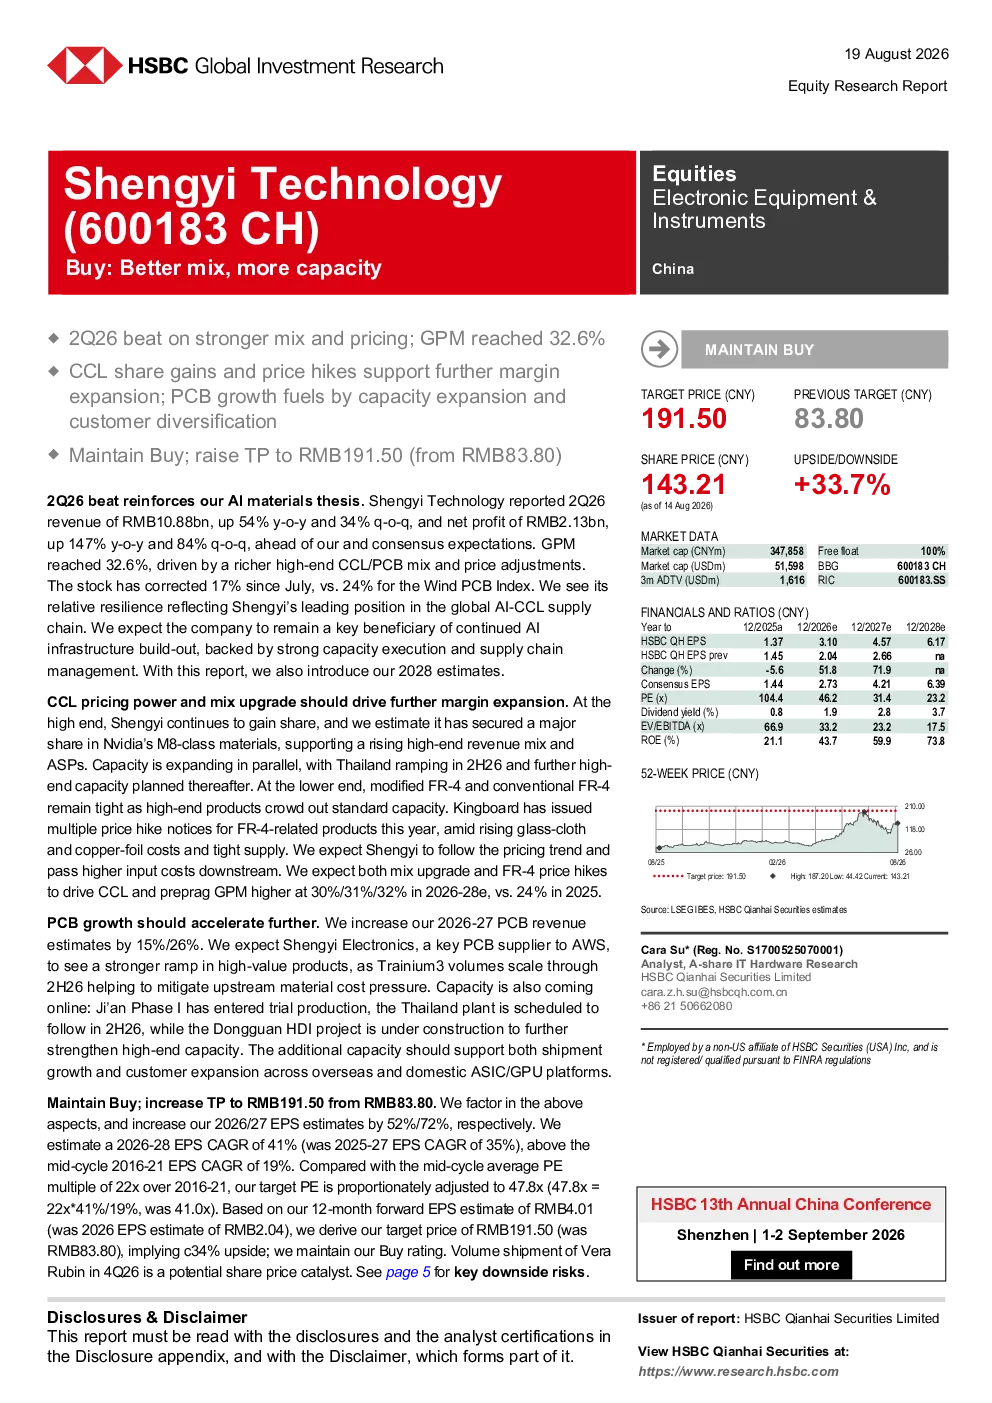
摩根士丹利将盛意科技评级上调至“买入”,并将目标价上调至191.50元人民币,主要基于公司AI材料业务的强劲增长和盈利能力提升。2026年第二季度,盛意科技营收同比增长54%,净利润同比增长147%,毛利率达到32.6%。
AI材料赛道的发展趋势如何?
AI材料赛道受益于AI基础设施建设持续推进,盛意科技凭借全球AI-CCL供应链的领先地位将持续受益。公司高端CCL产品市场份额持续提升,产能扩张计划稳步推进,预计将进一步推动毛利率提升。中低端FR-4和传统FR-4产品仍处于紧俏状态,公司有望通过价格调整将成本压力传导至下游客户。
研报重点分析了哪些方向?
研报重点分析了盛意科技AI材料业务的强劲增长和盈利能力提升,以及公司在全球AI-CCL供应链的领先地位。报告指出,公司高端CCL产品市场份额持续提升,产能扩张计划稳步推进,预计将进一步推动毛利率提升。同时,中低端FR-4和传统FR-4产品仍处于紧俏状态,公司有望通过价格调整将成本压力传导至下游客户。
当前市场对AI材料行业的现状判断是什么?
当前市场判断AI材料行业受益于AI基础设施建设的持续推进,需求旺盛。盛意科技凭借其在全球AI-CCL供应链的领先地位,将继续受益于这一趋势。公司高端CCL产品市场份额持续提升,产能扩张计划稳步推进,预计将进一步推动毛利率提升。中低端FR-4和传统FR-4产品仍处于紧俏状态,公司有望通过价格调整将成本压力传导至下游客户。
研报提示了哪些风险?
研报提示了潜在风险,包括PCB业务增长不及预期、无法应对原材料成本变化以及行业竞争加剧等。这些风险可能导致公司业绩增长放缓或盈利能力下降。此外,公司产能扩张计划若遇阻碍,也可能影响其市场地位和未来发展。
你可能感兴趣
海外科技行业2026年第35期:甲骨文业绩验证AI需求超预期,算力供需持续偏紧
医药生物国泰海通证券2026-09-13
业绩超预期,成长逻辑将持续验证
华创证券2015-01-21
H1业绩预告超预期,物联网蜂窝龙头逻辑持续验证
电子设备群益证券2022-07-14
上半年业绩超预期,800G光模块高需求逻辑持续得到验证
信息技术群益证券2023-08-28
公司动态点评:业绩再超预期,净利润率提升及横向可复制逻辑持续验证
长城证券2022-10-17
上半年业绩超预期,800G光模块高需求逻辑持续得到验证
群益证券2023-07-13
2020年业绩预告点评:业绩超预期,控制器集中度提升逻辑持续验证
电子设备华创证券2021-01-26
业绩略超预期,骨科龙头强者恒强逻辑持续得到验证
医药生物华西证券2020-04-26
Q3业绩超预期,西宁基地放量与降本逻辑持续验证
基础化工财通证券2022-10-20
礼物 ZX通信 Coherent FY26Q4业绩全面超预期 AI光互联景气度持续验证
未知机构2026-08-13