猜你想问
中通快递2026Q2业绩具体表现如何?
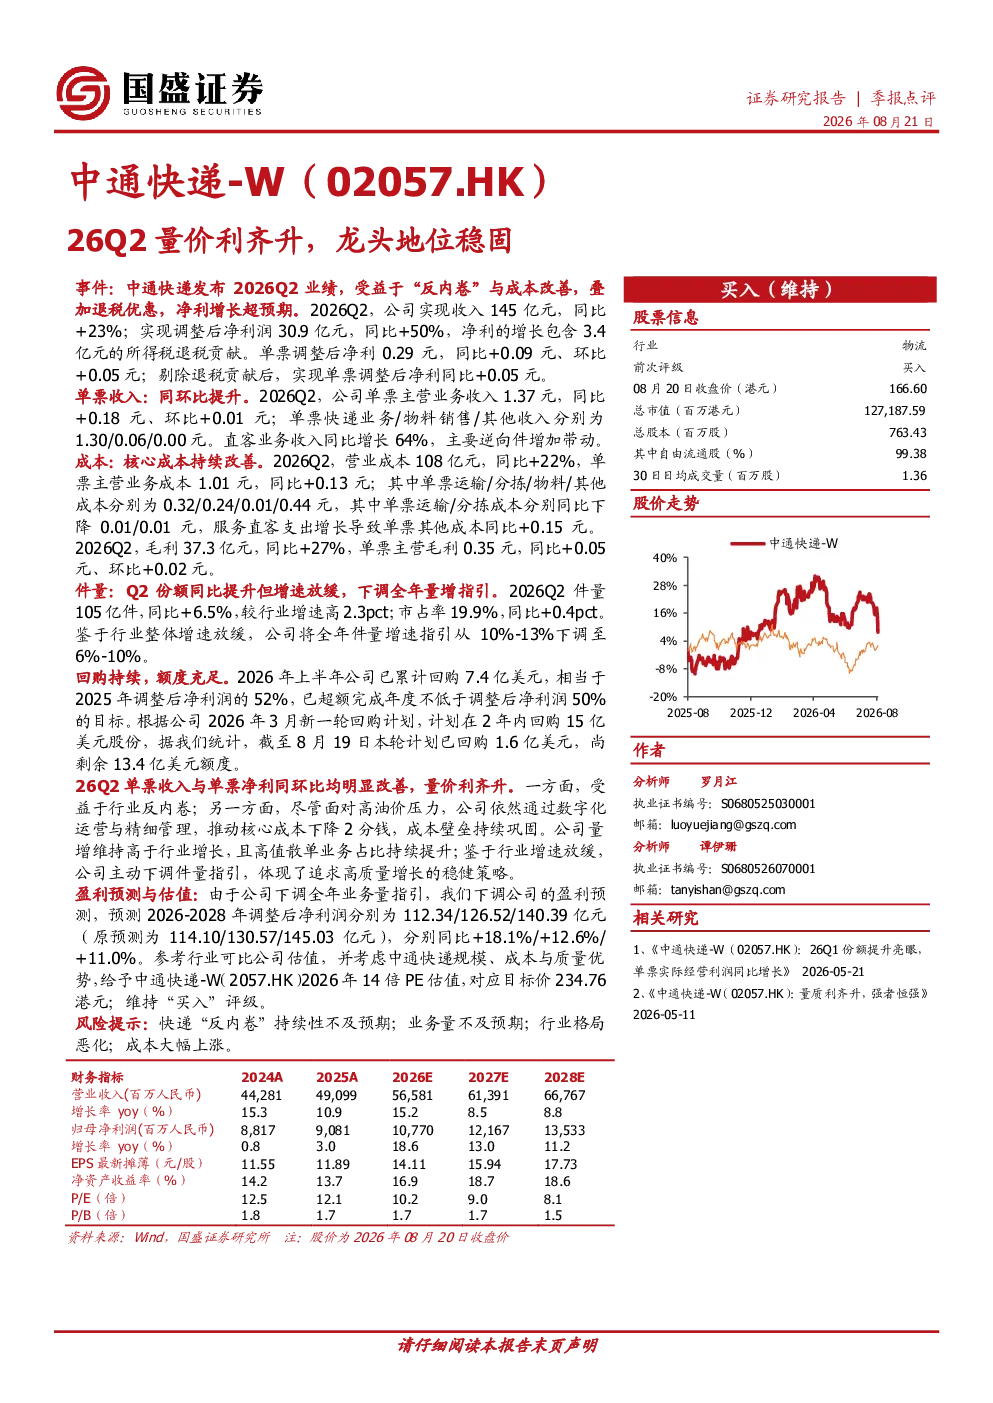
中通快递2026Q2实现收入145亿元,同比增长23%;调整后净利润30.9亿元,同比增长50%,其中含3.4亿元退税贡献。单票调整后净利润0.29元,同比增加0.09元;单票主营业务收入1.37元,同比增加0.18元。成本端持续改善,单票主营业务成本1.01元,同比增加0.13元,毛利37.3亿元,同比增长27%。
快递行业未来发展趋势是什么?
快递行业正经历从量价齐升向质效提升的转变。企业通过数字化运营和精细化管理降低成本,推动单票利润增长。高值散单业务占比提升,体现高质量增长策略。行业竞争加剧,龙头企业通过技术壁垒和规模效应巩固优势,但“反内卷”压力持续存在。
本报告重点分析了哪些方面?
本报告重点分析了中通快递2026Q2的业绩表现,包括收入、利润、单票指标等财务数据,以及件量、市场份额、成本控制等运营数据。同时,报告关注了公司回购计划、未来盈利预测及估值,并探讨了快递行业的竞争格局和成本壁垒。
当前快递市场整体情况如何?
当前快递市场增速放缓,2026Q2件量同比增长6.5%,市场份额达19.9%,高于行业增速2.3个百分点。龙头企业如中通快递通过主动下调全年增速指引,体现对市场现实的判断。行业整体面临成本上涨、竞争加剧等挑战,但头部企业通过效率提升和业务结构优化保持稳健。
本报告提示了哪些风险?
本报告提示的风险包括快递行业“反内卷”的持续性,可能导致价格战加剧;业务量增长不及预期,影响收入和利润;行业格局恶化,中小快递公司生存压力增大;以及原材料、人力成本大幅上涨,侵蚀企业利润空间。
你可能感兴趣
2021年业绩预告点评:Q4量利齐升,大超市场预期,高镍龙头地位稳固
建筑建材东吴证券2022-01-04
量利齐升,隔膜龙头地位稳固
轻工制造国盛证券2022-04-13
玻纤量价齐升,风电叶片龙头地位稳固
建筑建材安信证券2018-03-22
草铵膦龙头地位稳固,量价有望齐升
农林牧渔中泰证券2016-12-02
白银龙头地位稳固,受益于产品量价齐升
有色金属财富证券2018-04-24
量价齐升业绩超预期兑现,资源与低成本优势稳固龙头地位
基础化工国盛证券2023-04-11
量价齐升,龙头地位稳固
兴证国际2017-08-22
中报点评:磁材龙头地位稳固,光伏锂电量利齐升
建筑建材中原证券2025-08-26
2022Q2硅料量利齐升,产能扩张龙头地位稳固
建筑建材山西证券2022-08-08
2022H1硅料量利齐升,龙头地位稳固
建筑建材山西证券2022-07-12