猜你想问
2026年半年报核心内容有哪些?
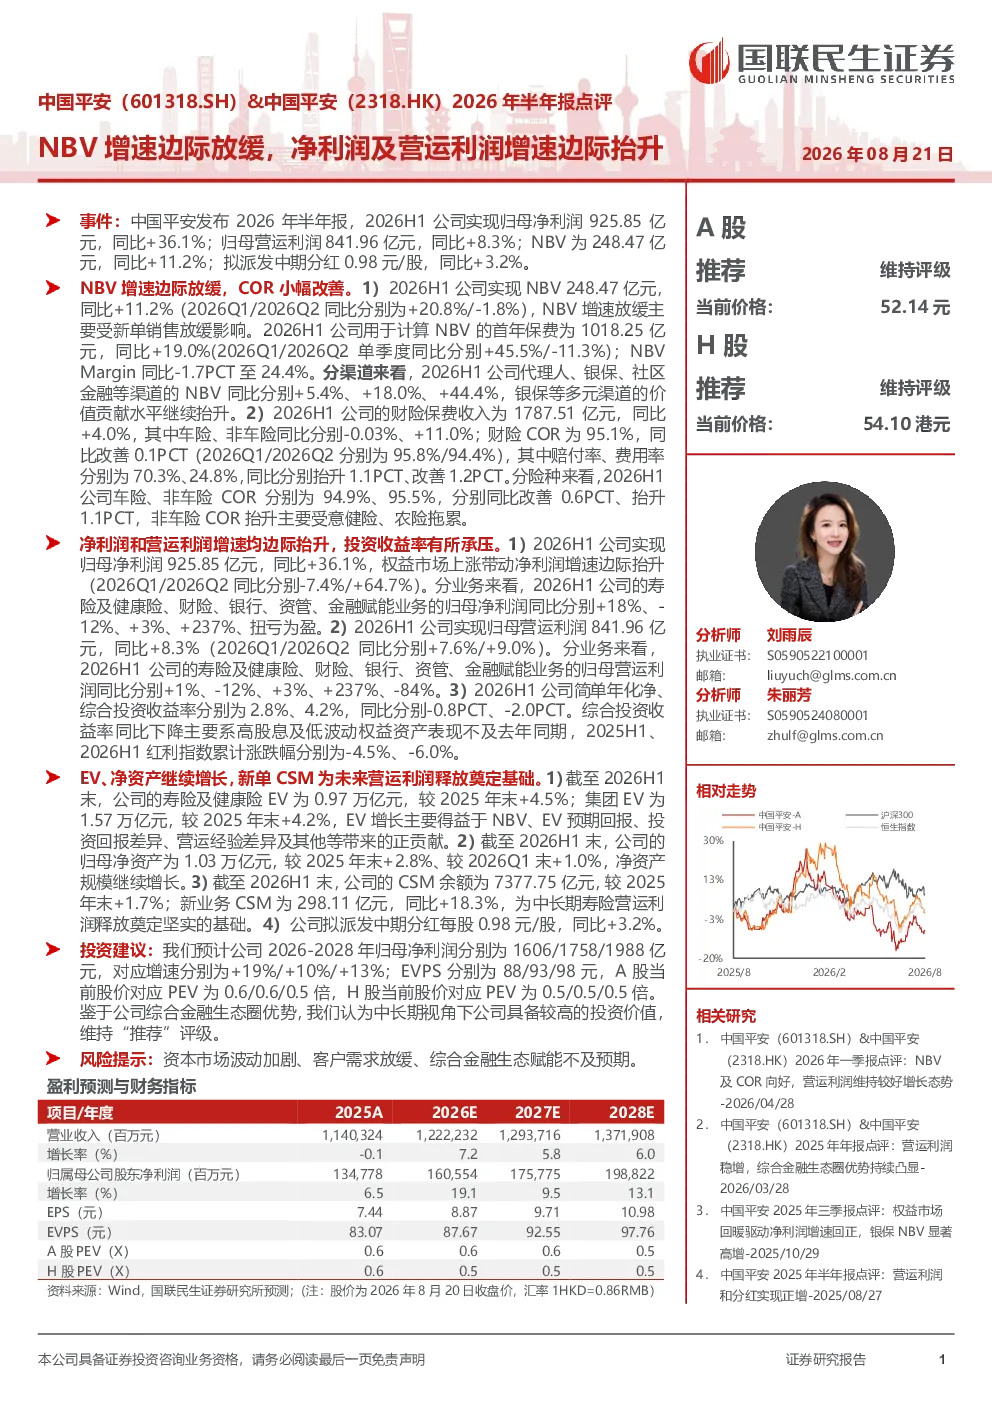
2026年半年报显示NBV增速边际放缓至11.2%,主要受新单销售放缓影响。首年保费增长19.0%,但NBVMargin下降1.7PCT至24.4%。财险COR小幅改善至95.1%,赔付率与费用率分别抬升1.1PCT和改善1.2PCT。寿险及健康险业务表现稳健,新业务价值贡献渠道多元化,银保和社区金融渠道价值提升明显。
寿险行业发展趋势如何?
寿险行业面临NBV增速放缓的挑战,但银保、社区金融等多元渠道价值贡献提升。新业务持续增长,CSM余额和新业务CSM同比分别增长1.7%和18.3%,为未来利润奠定基础。行业需关注渠道转型和客户需求变化,提升综合金融生态赋能能力。
报告重点分析了哪些方向?
报告重点分析了NBV增速放缓的原因及渠道表现,财险COR改善情况,以及寿险及健康险业务增长。同时关注了净利润和营运利润增速边际抬升的原因,投资收益率承压情况,以及EV、净资产和新单CSM的增长。
当前市场现状如何?
当前市场环境下,寿险行业NBV增速放缓但渠道结构优化,财险COR改善,综合金融业务表现分化。投资收益率承压主要因权益市场表现不及预期。行业整体面临资本市场波动、客户需求放缓等挑战,需加强风险管理。
研报提示了哪些风险?
研报提示的主要风险包括资本市场波动加剧可能影响投资收益,客户需求放缓对NBV增长构成压力,以及综合金融生态赋能不及预期可能影响业务协同效应。需关注行业政策变化和市场竞争加剧带来的不确定性。
你可能感兴趣
2019年年报点评:NBV增长符合预期,营运利润增速放缓
金融华创证券2020-02-21
2020年1季报点评:营运利润增速显著放缓,料寿险Nbv已过全年低点
金融中泰证券2020-04-24
NBV增速边际抬升,净利润稳健增长
金融国联民生证券2026-03-27
剩余边际减速,2020营运利润增速或将放缓
金融万联证券2020-02-21
2026年中报点评:营运利润增速向好,银保驱动NBV较快增长
金融东吴证券2026-08-20
2020年半年报点评:集团营运利润增速高于预期,寿险业务持续承压
金融中泰证券2020-08-23
家电2018年半年报总结:利润端边际改善,收入端增速放缓
家用电器民生证券2018-09-04
中钨高新2026年半年报点评:钨价上行显著抬升利润中枢,金洲积极扩产扩能抢抓AI机遇
国联民生证券2026-08-26
友邦保险2025年半年报点评:营运利润及分红稳健增长
国联民生证券2025-08-22
新大陆2026年半年报点评:单季扣非归母净利润同比增速由负转正,经营或迎拐点
国联民生证券2026-08-25