猜你想问
这份研报的核心内容是什么?
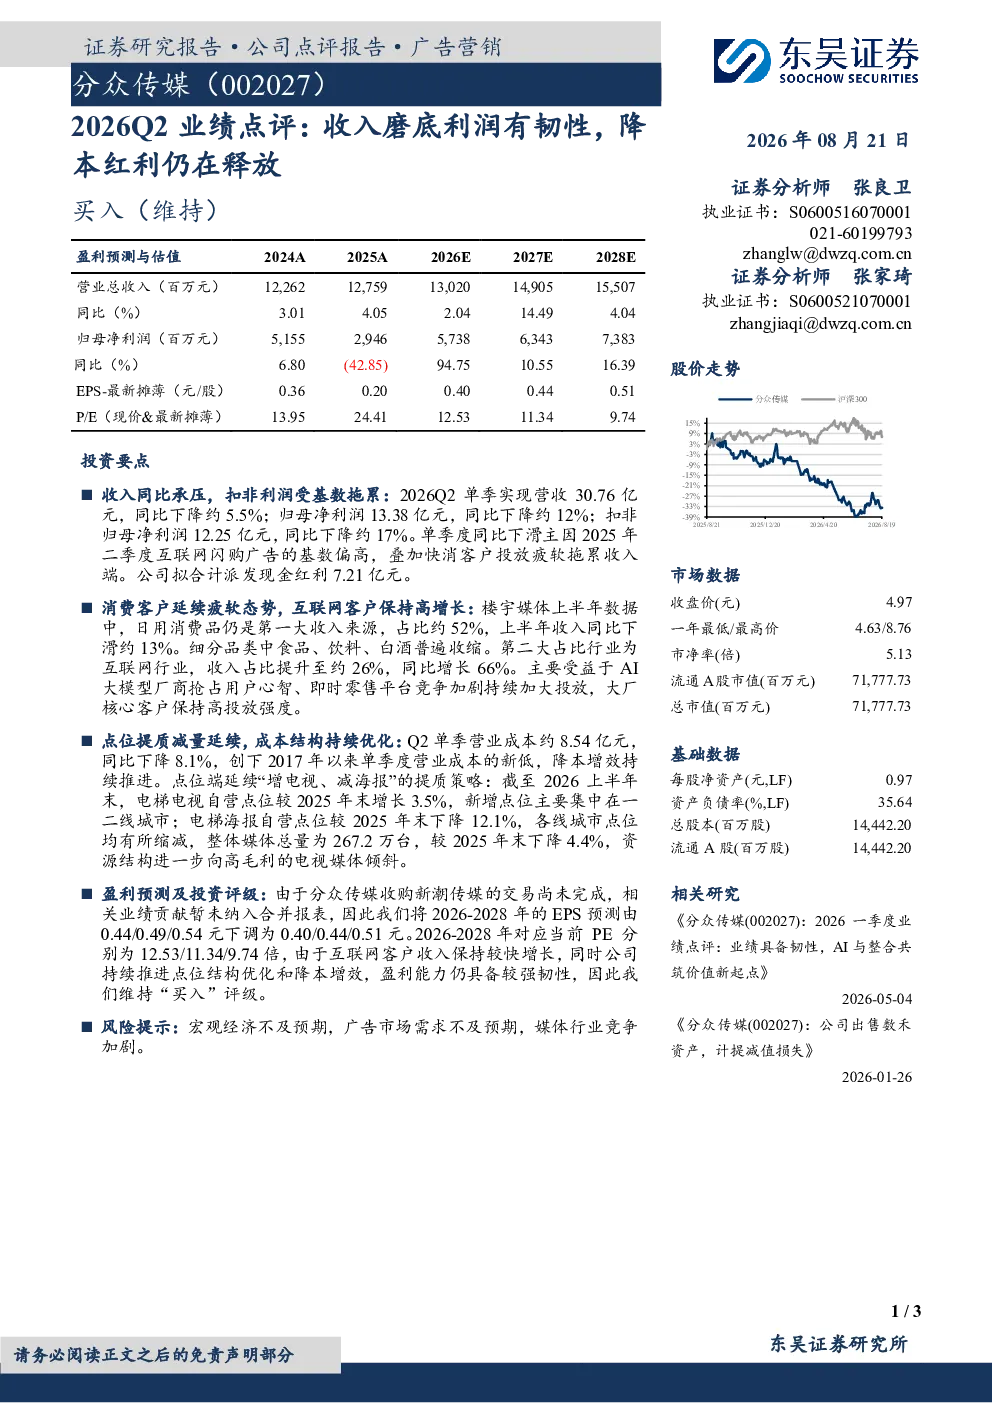
这份研报主要分析了2026年Q2分众传媒的业绩表现,指出公司收入出现磨底态势,同比下降约5.5%,但归母净利润和扣非归母净利润仍保持一定韧性,分别同比下降约12%和17%。报告认为主要原因是2025年二季度互联网闪购广告基数偏高,以及快消客户投放疲软。同时,报告强调了降本增效的成果,营业成本同比下降8.1%,创2017年以来单季度新低,且点位提质减量策略持续推进,资源结构向高毛利电视媒体倾斜。
文化传媒行业的发展趋势如何?
文化传媒行业在2026年Q2展现出分化态势。消费客户延续疲软,日用消费品仍是主要收入来源但同比下滑约13%,而互联网客户保持高增长,收入占比提升至约26%,同比增长66%。这主要得益于AI大模型厂商和即时零售平台加大投放,大厂核心客户投放强度高。行业整体面临广告市场需求疲软的挑战,但头部媒体公司通过结构优化和降本增效,展现出一定的韧性,资源向高价值媒体形式集中。
研报重点分析了哪些方面?
研报重点分析了分众传媒2026年Q2的业绩表现,包括营收、净利润的同比变化及原因。同时,深入剖析了公司的业务结构,消费客户和互联网客户的收入占比及增长差异,以及成本结构的变化,特别是营业成本的下降和点位提质减量的策略实施效果。此外,报告还预测了未来几年的EPS和PE,并维持了“买入”评级,主要基于互联网客户的高增长和公司持续的降本增效措施。
当前市场对分众传媒的判断是怎样的?
当前市场对分众传媒的判断显示,公司虽然面临收入磨底的挑战,但盈利能力仍具备韧性。2026年Q2归母净利润和扣非归母净利润的下降幅度小于营收下降幅度,显示出成本控制的有效性。市场关注其互联网客户的增长潜力,以及点位提质减量策略的长期效果。此外,市场也注意到公司因收购新潮传媒交易未完成导致的EPS预测下调,以及整体广告市场需求疲软的环境。
研报提示了哪些风险?
研报提示了几个主要风险,包括宏观经济不及预期可能影响广告市场需求,广告市场需求本身的不确定性,以及媒体行业竞争加剧带来的挑战。此外,公司收购新潮传媒的交易尚未完成,这也构成了一定的不确定性。这些风险可能对公司未来的业绩表现和盈利能力产生影响,需要投资者密切关注。