猜你想问
这份研报的核心内容是什么?
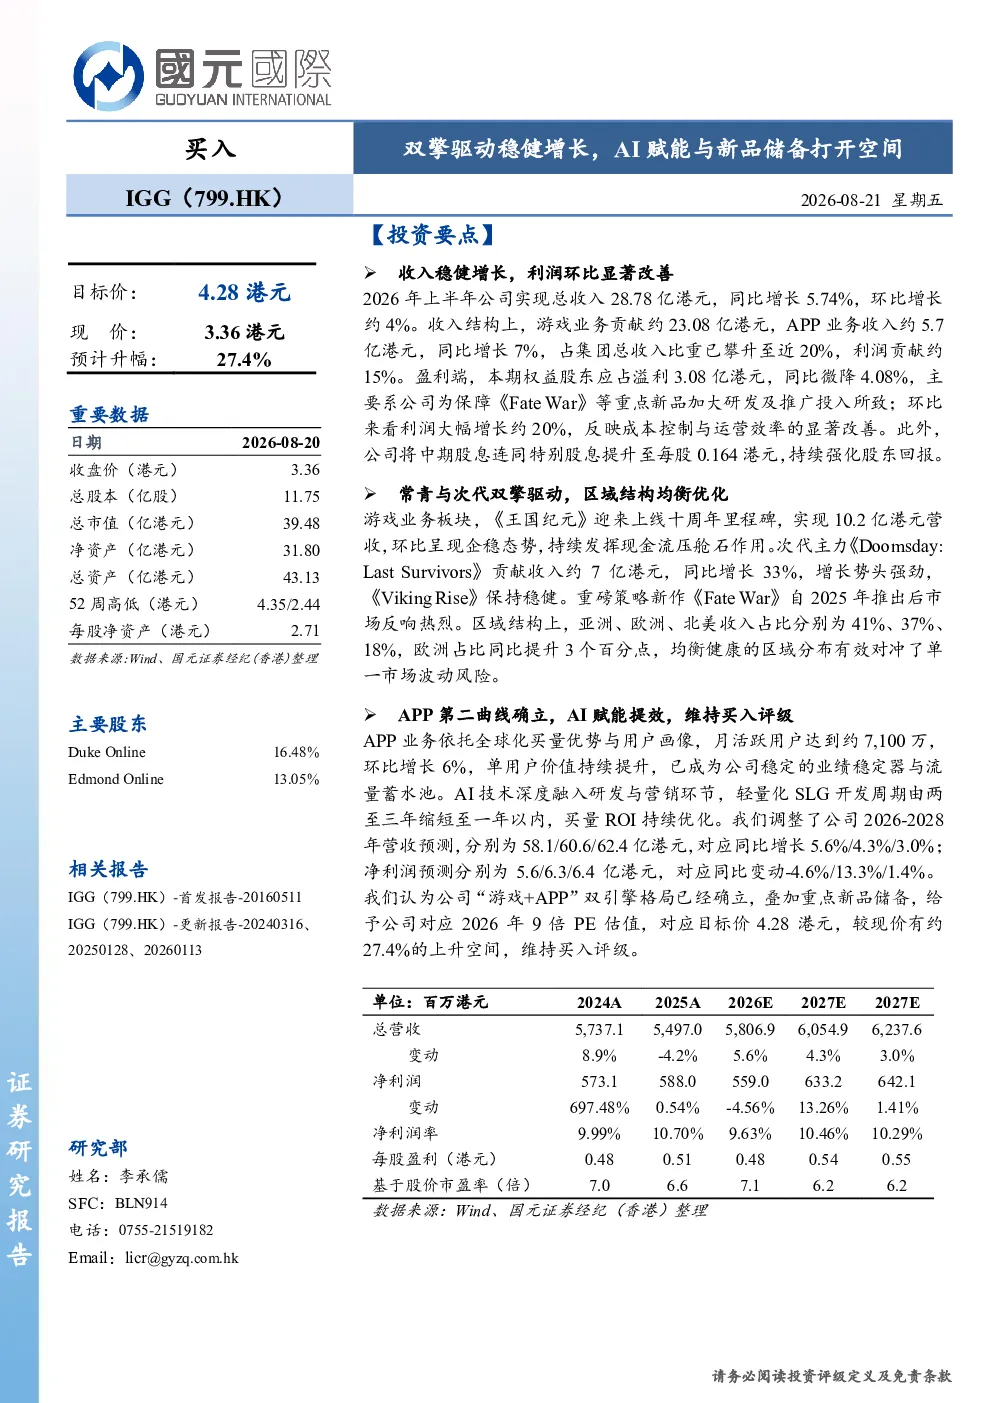
这份研报指出IGG(799.HK)上半年收入稳健增长,利润环比显著改善,主要得益于游戏业务常青与次代双擎驱动,以及APP业务第二曲线确立和AI赋能提效。游戏业务收入约23.08亿港元,《王国纪元》营收10.2亿港元,《Doomsday:Last Survivors》收入7亿港元,同比增长33%。APP业务收入约5.7亿港元,同比增长7%,月活跃用户约7,100万。权益股东应占溢利3.08亿港元,同比微降4.08%,环比增长约20%。
IGG所在的赛道/行业发展趋势如何?
IGG所在的移动游戏赛道持续受益于全球移动互联网渗透率提升和用户付费习惯养成。AI技术赋能游戏开发,提升内容创新效率和用户体验,成为行业重要发展方向。轻量化SLG开发周期缩短至一年以内,买量ROI持续优化,显示技术进步推动行业向更精细化、智能化方向发展。同时,游戏出海成为重要增长点,亚洲、欧洲、北美收入占比分别为41%、37%、18%,区域分布均衡。
研报重点分析了哪些方向?
研报重点分析了IGG的游戏业务和APP业务的协同发展。游戏业务方面,关注《王国纪元》等常青产品稳定营收贡献,以及《Doomsday:Last Survivors》等新品的增长潜力。APP业务方面,分析月活跃用户约7,100万的稳定增长和单用户价值提升,强调其作为业绩稳定器与流量蓄水池的作用。此外,研报还关注AI技术在游戏开发中的应用,如轻量化SLG开发周期缩短和买量ROI优化。
当前市场对IGG的整体判断是怎样的?
当前市场对IGG的整体判断是积极乐观。公司收入和利润表现稳健,游戏和APP业务双擎驱动,AI赋能提升效率。区域结构均衡,海外市场增长潜力大。APP业务已成为稳定业绩的基石,单用户价值持续提升。未来增长点在于新游戏上线表现和APP商业化拓展。综合来看,IGG在移动游戏和AI赋能领域具备较强竞争力。
研报提到了哪些风险提示?
研报提示了IGG面临的风险,包括新游戏上线表现不及预期,如《FateWar》等新品可能面临市场竞争加剧、用户接受度不确定等问题。海外移动游戏市场竞争加剧,可能导致核心产品生命周期下滑,影响营收持续性。此外,APP业务商业化拓展和AI应用成效也存在不确定性,若商业化拓展不及预期或AI应用效果未达预期,可能影响公司整体业绩表现。