猜你想问
SQM2026Q2锂业务销量表现如何?
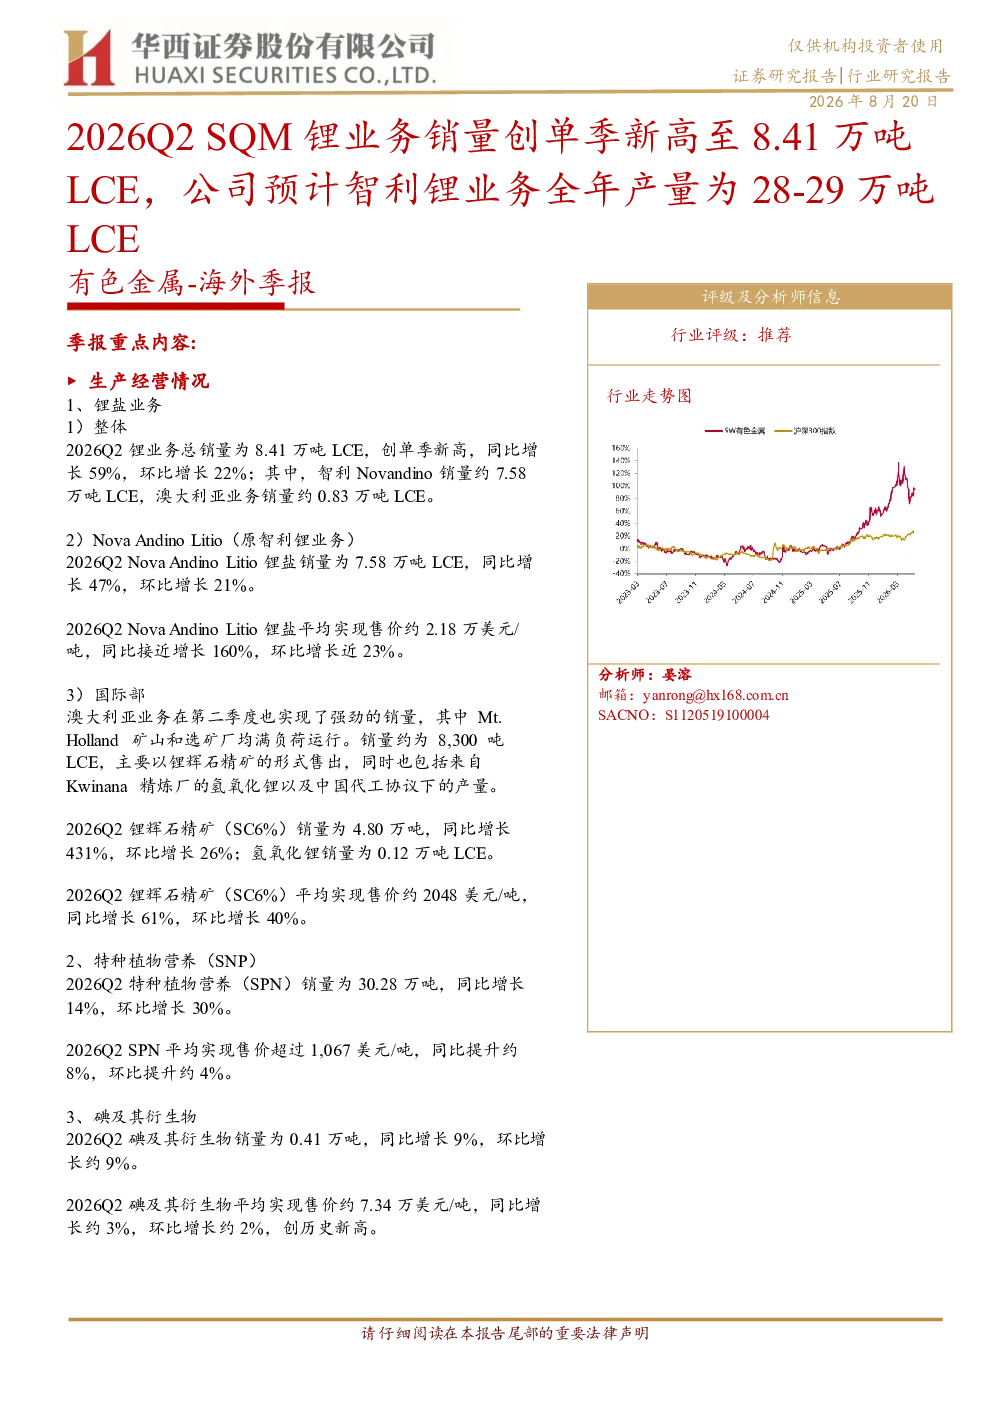
2026年第二季度,SQM锂业务总销量达到8.41万吨LCE,创下单季新高,同比增长59%,环比增长22%。其中智利Novandino工厂销量7.58万吨LCE,同比增长47%,环比增长21%,平均售价约2.18万美元/吨,同比近增长160%,环比增长近23%。澳大利亚业务销量0.83万吨LCE,同比增长431%,环比增长26%,平均售价约2048美元/吨,同比增长61%,环比增长40%
智利锂业务未来产量规划是什么?
SQM预计2026年智利锂业务产量为28-29万吨LCE,其Nova Andino Litio工厂的氢氧化锂工厂正在改造为双用途设施,预计2027年年中完工后,2027年产能将超过30万吨LCE。此外,公司在国际锂业务方面,Mt Holland矿山及选矿厂保持满负荷运行,预计2026年锂辉石精矿产量17-18.5万吨(50%权益),扩建计划预计2030年首次投产,年产能将翻倍至约35万吨(SC 6.0)
报告对其他业务板块的分析有哪些亮点?
报告显示,SQM特种植物营养(SPN)业务2026Q2销量30.28万吨,同比增长14%,环比增长30%,平均售价超过1,067美元/吨,同比提升约8%,环比提升约4%。碘及其衍生物业务2026Q2销量0.41万吨,同比增长9%,环比增长约9%,平均售价约7.34万美元/吨,同比增长约3%,环比增长约2%,创历史新高。钾肥业务2026Q2销量7.98万吨,同比下降6%,环比增长16%;工业化学品业务2026Q2销量1.34万吨,同比增长2%,环比增长3%,平均售价超过1,453美元/吨,同比下降约1%,环比持平
当前有色金属行业市场现状如何?
SQM2026Q2整体业绩表现强劲,营业收入24.68亿美元,同比增长137%,环比增长40%;毛利12.60亿美元,同比增长398%,环比增长62%;税前利润11.74亿美元,同比增长698%,环比增长71%;净利润6.60亿美元,同比增长646%,环比增长81%。分业务来看,锂盐业务收入17.79亿美元,同比增长300%,环比增长50%;SPN业务收入3.23亿美元,同比增长24%,环比增长35%;碘及其衍生物业务收入3.02亿美元,同比增长11%,环比增长10%;钾肥业务收入0.41亿美元,同比增长2%,环比增长20%;工业化学品业务收入0.20亿美元,同比增长2%,环比增长3%
研报提示的主要风险有哪些?
报告提示的主要风险包括:美联储政策收紧超预期可能引发经济衰退风险;俄乌冲突及巴以冲突持续可能对全球供应链造成影响;国内消费力度不及预期可能影响市场需求;海外能源问题再度严峻可能推高生产成本。此外,SQM还需关注各业务板块的产能扩张进度和市场价格波动风险