猜你想问
这份研报主要分析了什么内容?
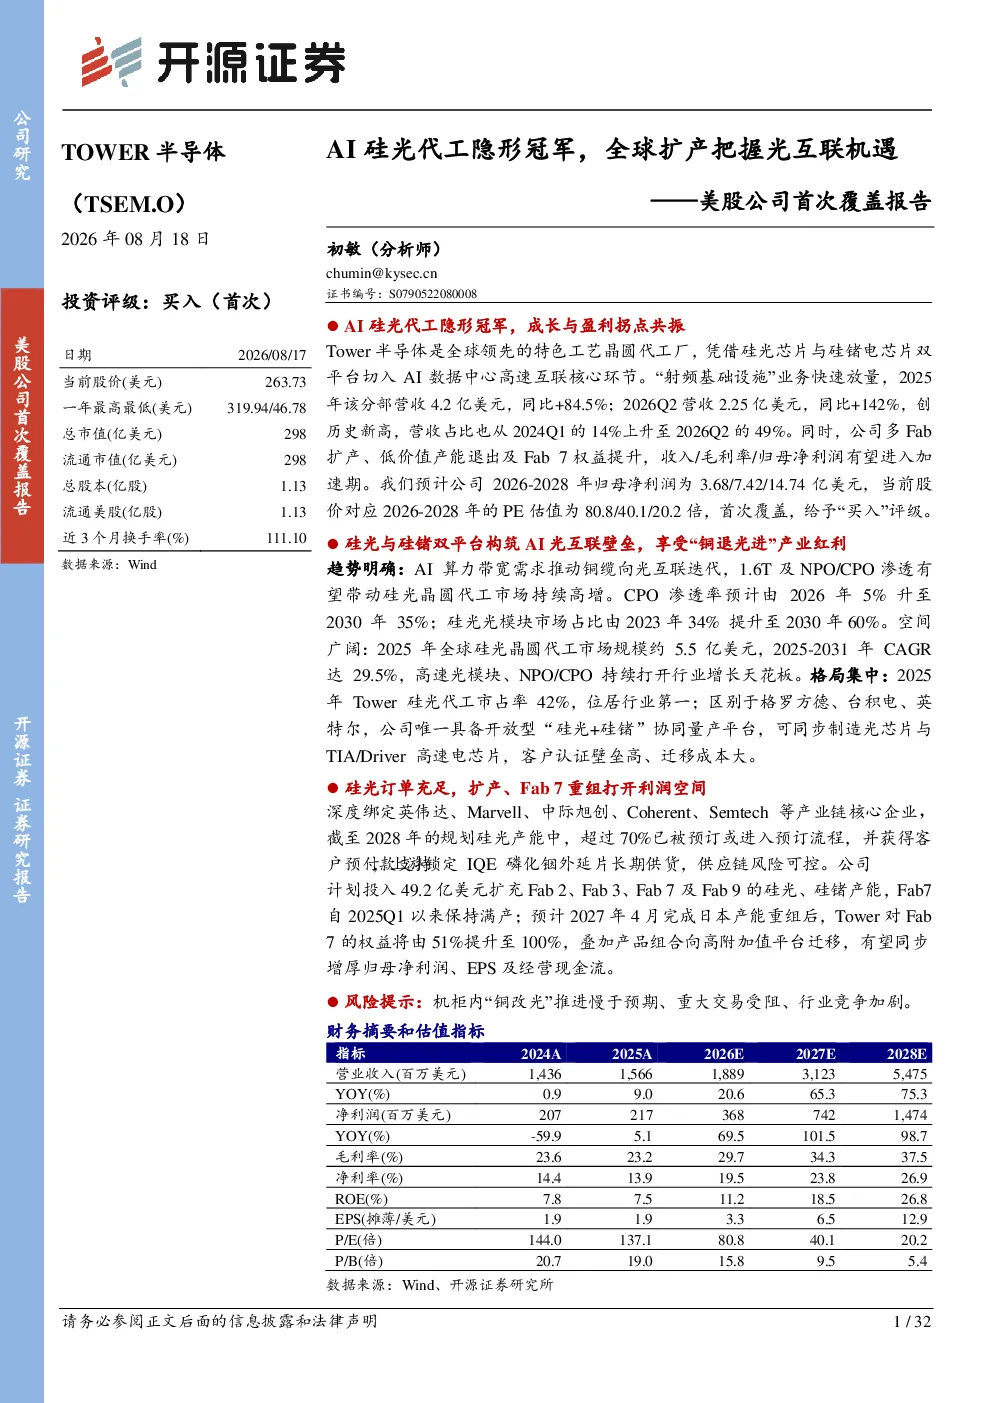
这份研报主要分析了TSEMTower半导体作为全球领先的特色工艺晶圆代工厂,在硅光芯片与硅锗电芯片双平台上的业务布局,特别是在AI数据中心高速互联领域的核心地位。报告详细介绍了公司业务构成,特别是“射频基础设施”业务的快速放量情况,以及全球产能布局和产能扩张计划。此外,还探讨了硅光PIC/光子芯片晶圆代工的市场发展趋势,包括AI算力带宽需求推动铜缆向光互联迭代,CPO渗透率提升和硅光光模块市场占比增长等关键数据。报告强调了Tower半导体在硅光晶圆代工市场的独特优势,如开放型“硅光+硅锗”协同量产平台及其带来的客户认证壁垒和迁移成本。最后,报告还展望了公司未来的财务表现和潜在风险。
AI数据中心高速互联赛道的发展趋势如何?
AI数据中心高速互联赛道正经历从铜缆向光互联的迭代过程,这一趋势主要受AI算力带宽需求持续增长的驱动。根据报告数据,1.6T及NPO/CPO技术的渗透将显著带动硅光晶圆代工市场的持续高增。具体来看,CPO渗透率预计将从2026年的5%大幅提升至2030年的35%,而硅光光模块市场占比则有望从2023年的34%增长至2030年的60%。这一市场规模的扩张,预计2025年约为5.5亿美元,2025-2031年复合年增长率(CAGR)将达到29.5%。这些数据表明,AI数据中心高速互联赛道具有巨大的发展潜力和广阔的市场前景。
报告重点分析了TSEMTower半导体的哪些方面?
报告重点分析了TSEMTower半导体的业务构成、核心优势及成长潜力。在业务构成方面,报告详细介绍了公司七大业务分部,特别是“射频基础设施”业务的快速放量,其2025年营收达到4.2亿美元,同比增长84.5%,2026年第二季度营收更是达到2.25亿美元,同比增长142%,营收占比已上升至49%。在核心优势方面,报告强调了公司全球产能布局的差异化分工,以及其在硅光、硅锗领域的协同量产平台能力,这一平台具有高客户认证壁垒和迁移成本,使其在市场上具有独特竞争力。在成长潜力方面,报告指出公司计划投入49.2亿美元进行产能扩张,并预计2027年完成日本产能重组后,对关键Fab 7的权益将提升至100%,同时产品组合向高附加值平台迁移,有望提升盈利能力和现金流。
当前硅光晶圆代工市场的现状如何?
当前硅光晶圆代工市场正处于快速发展阶段,主要受AI算力带宽需求推动的铜缆向光互联迭代趋势的驱动。根据报告数据,2025年全球硅光晶圆代工市场规模约为5.5亿美元,预计2025-2031年复合年增长率(CAGR)将达到29.5%。市场的主要增长动力来自于CPO和硅光光模块的渗透率提升。CPO渗透率预计将从2026年的5%增长至2030年的35%,而硅光光模块市场占比则有望从2023年的34%增长至2030年的60%。在这一市场中,Tower半导体凭借其独特的“硅光+硅锗”协同量产平台,占据了约43%的市场份额,区别于格罗方德、台积电、英特尔等主要竞争对手,形成了差异化竞争优势。
研报提到了哪些风险提示?
研报提到了几个潜在的风险提示。首先,机柜内“铜改光”的推进速度可能慢于预期,这可能会影响光互联技术的市场渗透和公司产品的需求。其次,公司可能面临重大交易受阻的风险,例如新客户的认证或现有客户的订单获取可能遇到挑战。此外,行业竞争加剧也是一个潜在风险,随着更多企业进入硅光晶圆代工市场,竞争可能会变得更加激烈,从而影响公司的市场份额和盈利能力。这些风险因素需要投资者密切关注。