猜你想问
有友食品的泡卤食品业务表现如何?
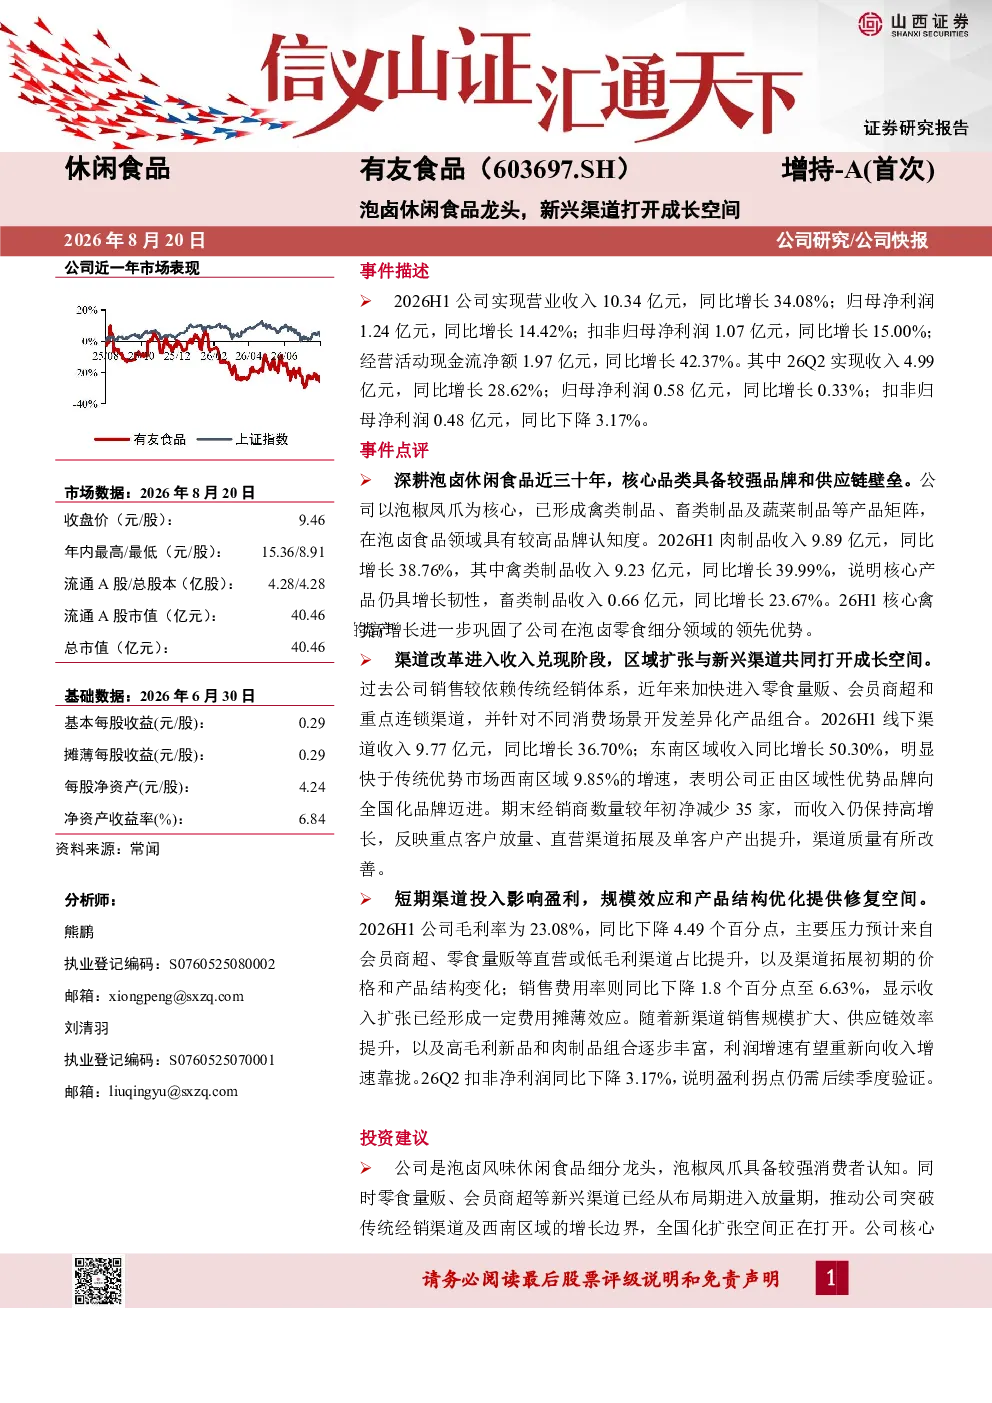
有友食品深耕泡卤休闲食品近三十年,以泡椒凤爪为核心,形成禽类、畜类及蔬菜制品的产品矩阵,在泡卤食品领域具备较高品牌认知度。2026年上半年公司实现营业收入10.34亿元,同比增长34.08%;归母净利润1.24亿元,同比增长14.42%;扣非归母净利润1.07亿元,同比增长15.00%;经营活动现金流净额1.97亿元,同比增长42.37%。其中,肉制品收入9.89亿元,同比增长38.76%,禽类制品收入9.23亿元,同比增长39.99%,巩固了公司在细分领域的领先优势。
有友食品的新兴渠道拓展情况怎样?
公司渠道改革进入收入兑现阶段,加快进入零食量贩、会员商超和重点连锁渠道,并开发差异化产品组合。2026年上半年线下渠道收入9.77亿元,同比增长36.70%;东南区域收入同比增长50.30%,快于传统优势市场西南区域9.85%的增速,显示公司正向全国化品牌迈进。期末经销商数量净减少35家,但收入仍保持高增长,反映重点客户放量、直营渠道拓展及单客户产出提升,渠道质量改善。
泡卤休闲食品行业发展趋势如何?
泡卤休闲食品行业近年来呈现多元化发展趋势,消费者对健康、便捷、风味独特的休闲食品需求增加,推动行业向产品创新和渠道升级方向演进。传统经销渠道面临转型压力,新兴渠道如零食量贩、会员商超等成为重要增长点,品牌集中度提升,头部企业通过产品矩阵和渠道改革实现全国化扩张。同时,行业竞争加剧,企业需在产品研发、供应链管理和品牌建设方面持续投入。
有友食品的市场竞争地位如何?
有友食品在泡卤休闲食品细分领域具备领先地位,泡椒凤爪等核心产品具备较强消费者认知度。公司通过深耕产品矩阵和渠道改革,持续巩固市场优势。2026年上半年,公司肉制品和禽类制品收入分别同比增长38.76%和39.99%,显示核心产品增长稳健。同时,公司积极拓展新兴渠道,东南区域收入增速显著高于传统优势市场,推动全国化扩张。但需关注行业竞争加剧和新兴品牌的挑战。
有友食品面临哪些风险?
有友食品面临的主要风险包括休闲零食消费不景气可能影响市场需求,渠道扩张不及预期可能导致收入增长放缓,利润率修复不及预期可能影响盈利能力,以及食品安全风险可能对品牌形象和经营造成冲击。此外,行业竞争加剧和产品创新压力也是公司需关注的风险因素。公司需通过产品升级、渠道优化和供应链管理提升抗风险能力。