猜你想问
这份研报主要分析了什么内容?
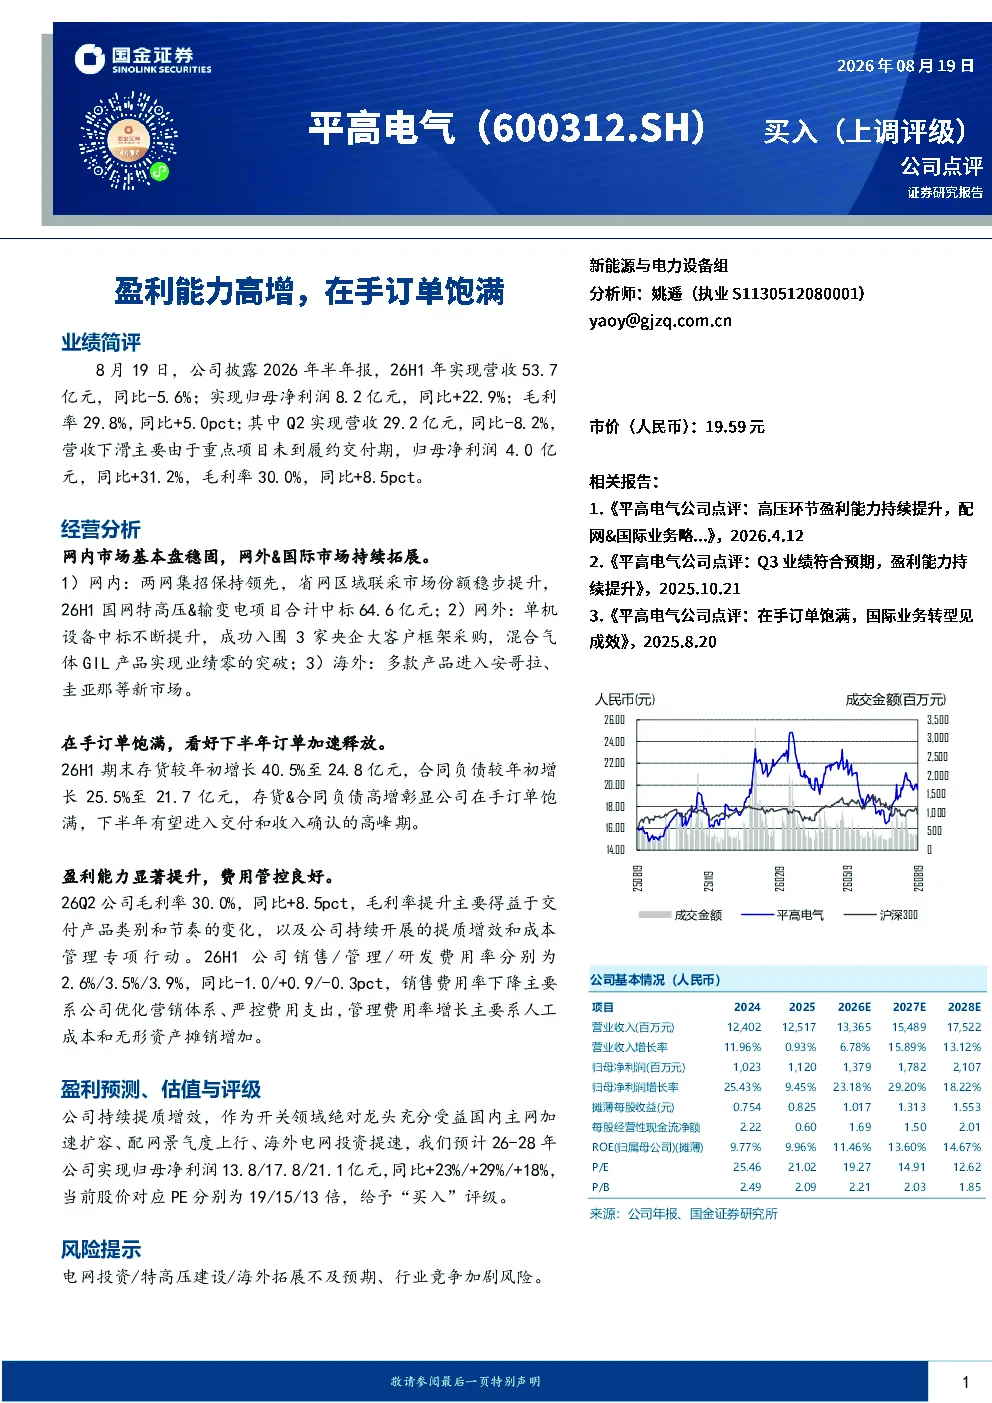
这份研报主要分析了电气设备行业龙头企业平高电气的2026年上半年业绩表现及经营情况。报告显示公司归母净利润同比增长22.9%,毛利率提升5.0个百分点至29.8%,Q2归母净利润同比大幅增长31.2%。报告重点分析了公司在网内市场保持领先地位,特别是在国网特高压&输变电项目中标64.6亿元;网外市场单机设备中标提升,并成功入围3家央企大客户框架采购;海外市场多款产品进入新市场。报告还指出公司在26H1期末存货和合同负债均显著增长,显示订单饱满,下半年业绩有望加速释放。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好。从报告中可以看出,公司积极参与特高压&输变电项目,这反映了国家在能源基础设施建设方面的持续投入。随着“双碳”目标的推进,新能源发电和智能电网建设将带来大量设备需求。公司在网内市场份额稳步提升,网外市场拓展取得突破,海外市场也积极布局,显示出行业龙头企业的成长潜力。此外,报告提到公司通过提质增效提升毛利率,也反映了行业竞争下企业提升竞争力的方向。
研报重点分析了哪些经营方向?
研报重点分析了平高电气的网内市场、网外市场、海外市场及订单情况。在网内市场,公司通过两网集招保持领先,省网区域联采市场份额稳步提升,国网特高压&输变电项目中标金额突出。网外市场方面,单机设备中标提升,并成功入围央企大客户框架采购,混合气体GIL产品实现业绩零的突破。海外市场方面,多款产品进入安哥拉、圭亚那等新市场。报告特别强调公司在26H1期末存货和合同负债的增长,显示订单饱满,下半年业绩有望加速释放。
当前电气设备市场现状如何?
当前电气设备市场呈现积极态势。一方面,国家能源基础设施建设持续推进,特别是特高压&输变电项目带来大量设备需求,为公司提供了重要增长机会。另一方面,市场竞争激烈,企业需要不断提升产品竞争力,如报告中提到的提质增效。从报告中可以看出,龙头企业如平高电气在市场份额、新市场拓展、新产品突破等方面表现突出,显示出行业集中度提升的趋势。同时,海外市场拓展也成为企业新的增长点,但面临电网投资、行业竞争等风险。
研报提示了哪些风险因素?
研报提示了电网投资、特高压建设、海外拓展不及预期以及行业竞争加剧等风险。电网投资和特高压建设的进度直接影响行业需求,若投资不及预期可能导致市场需求下降。海外拓展虽然开拓了新市场,但也面临当地政策、市场竞争等不确定性。行业竞争加剧可能导致产品价格下降、利润空间压缩,需要企业持续提升技术实力和品牌影响力。此外,报告中提到管理费用率增长主要因人工成本和无形资产摊销增加,这也是企业需要关注的管理成本风险。