猜你想问
这份研报主要讲了什么内容?
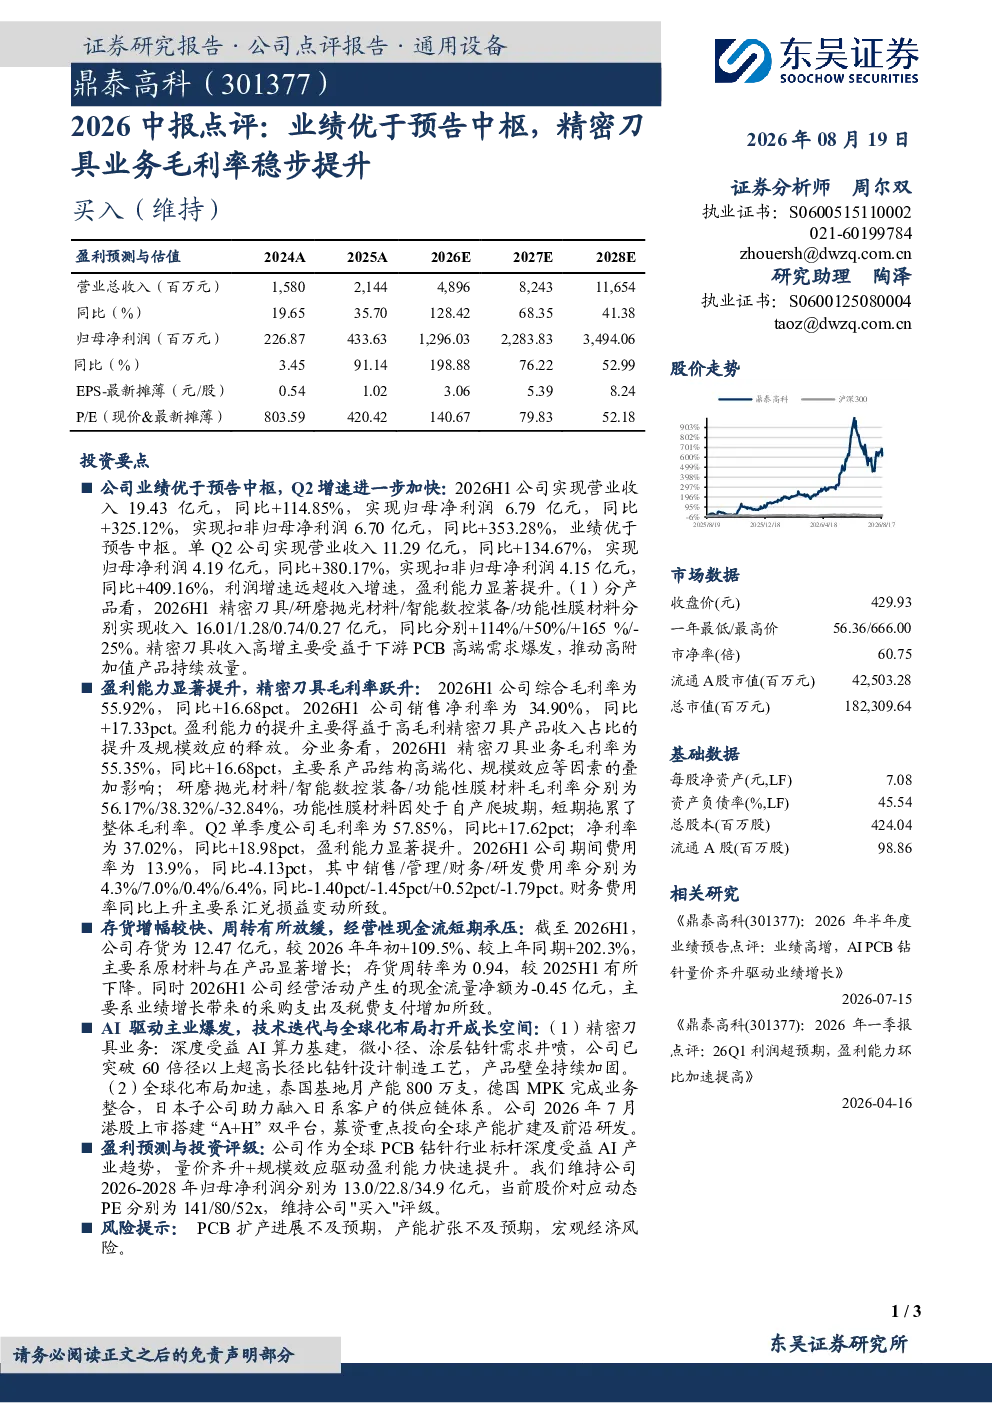
这份研报主要点评了鼎泰高科2026年中报,指出公司业绩显著优于市场预期,营业收入和净利润同比大幅增长。报告详细分析了公司在精密刀具、研磨抛光材料、智能数控装备等产品的收入增长情况,特别强调了精密刀具业务毛利率的稳步提升,这主要得益于产品收入占比提升和规模效应。此外,报告还探讨了公司存货增长较快、经营性现金流短期承压的问题,以及AI算力基建驱动下精密刀具业务的爆发式增长和技术迭代、全球化布局带来的成长空间。最后,报告给出了未来几年的盈利预测和“买入”评级。
精密刀具行业发展趋势如何?
精密刀具行业正受益于AI算力基建的快速发展,微小径、涂层钻针等产品的需求呈现井喷态势。随着技术迭代,行业正朝着更高精度、更高性能的方向发展。企业如鼎泰高科通过技术创新,如突破60倍径以上超高长径比钻针技术,进一步巩固了市场地位。同时,行业内的企业也在加速全球化布局,通过在泰国、德国等地建立生产基地,融入日系客户供应链,提升国际竞争力。这些趋势为精密刀具行业带来了广阔的增长空间。
研报重点分析了哪些方面?
研报重点分析了鼎泰高科2026年中报的核心数据,包括营业收入、净利润、毛利率等关键财务指标,并详细拆解了各产品线的收入增长情况。报告特别关注了精密刀具业务的毛利率提升,认为这是公司盈利能力显著提升的重要驱动因素。此外,报告还探讨了公司存货增长较快、经营性现金流短期承压的问题,以及AI算力基建驱动下精密刀具业务的爆发式增长和技术迭代、全球化布局带来的成长空间。最后,报告给出了未来几年的盈利预测和“买入”评级。
当前精密刀具市场现状如何?
当前精密刀具市场正经历快速发展,主要受AI算力基建的驱动,微小径、涂层钻针等产品的需求呈现井喷态势。随着下游应用领域的不断拓展,精密刀具的市场规模持续扩大。企业如鼎泰高科通过技术创新和全球化布局,积极应对市场需求的变化,提升产品竞争力。然而,行业也面临一些挑战,如原材料价格上涨、产能扩张不及预期等问题。总体来看,精密刀具市场前景广阔,但企业需要持续关注市场动态,及时调整战略。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括PCB扩产进展不及预期,可能导致公司产能扩张受限;产能扩张不及预期,可能影响公司市场份额的进一步提升;宏观经济风险,如经济下行压力加大,可能影响下游客户的投资意愿,进而影响公司业绩。此外,报告还提到财务费用率同比上升主要系汇兑损益,这也是公司需要关注的财务风险之一。这些风险因素可能对公司未来的业绩表现产生一定影响。