猜你想问
这份研报主要讲了什么内容?
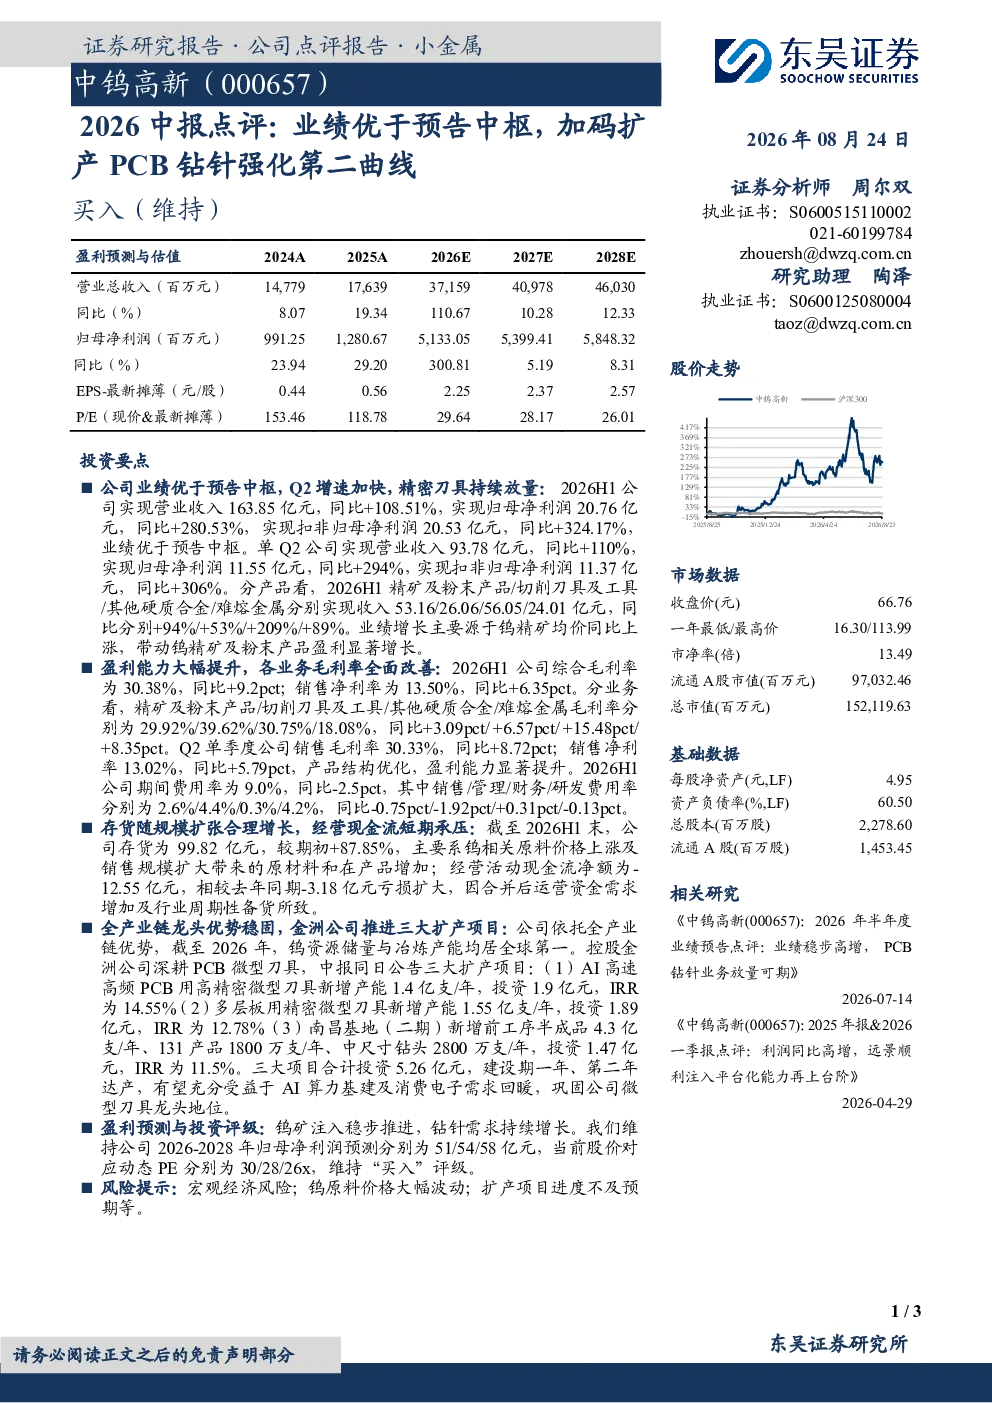
这份研报主要点评了公司在2026年上半年的业绩表现,指出业绩超出市场预期,Q2增速加快。主要原因是钨精矿均价上涨带动了精矿及粉末产品的盈利增长。公司整体盈利能力大幅提升,综合毛利率同比增加9.2个百分点至30.38%,销售净利率同比增加6.35个百分点至13.50%。报告还分析了公司存货合理增长但经营现金流短期承压的原因,主要是合并后运营资金需求增加及行业周期性备货。
钨行业未来发展趋势如何?
钨行业未来发展趋势向好,主要受益于AI算力基建和消费电子需求回暖的双重驱动。随着5G、AI等技术的快速发展,对高性能钨材料的需求将持续增长。同时,公司在PCB微型刀具领域的全产业链优势,通过推进三大扩产项目,总投资5.26亿元,将进一步巩固其市场地位。这些扩产项目旨在满足不断增长的市场需求,为公司长期发展奠定坚实基础。
报告重点分析了哪些方面?
报告重点分析了公司业绩增长点、盈利能力改善、现金流状况以及未来扩产计划。业绩增长主要来自钨精矿价格上涨,盈利能力提升体现在毛利率和净利率的双增长。报告也指出了短期经营现金流承压的问题,但认为这是规模扩张的正常现象。此外,报告详细介绍了公司三大扩产项目,这些项目将有助于公司巩固在PCB微型刀具领域的龙头地位,并受益于行业需求的增长。
当前市场对钨行业的判断是什么?
当前市场对钨行业的判断是积极乐观的。随着技术进步和产业升级,高性能钨材料的需求持续增长,为行业提供了广阔的发展空间。特别是在AI算力基建和消费电子领域,对钨材料的需求将进一步扩大。同时,公司通过全产业链布局和扩产计划,有望在行业竞争中占据有利地位。这些因素共同推动了钨行业的未来发展前景。
研报提到了哪些风险因素?
研报提到了几个主要风险因素。首先,宏观经济波动可能对行业需求产生影响,进而影响公司业绩。其次,钨原料价格波动也是一大风险,钨原料价格的不稳定可能导致公司成本上升,影响盈利能力。此外,扩产项目的进度和效果也存在不确定性,如果项目进度不及预期,可能会影响公司的市场竞争力。这些风险因素需要投资者密切关注。