猜你想问
这份研报的核心内容是什么?
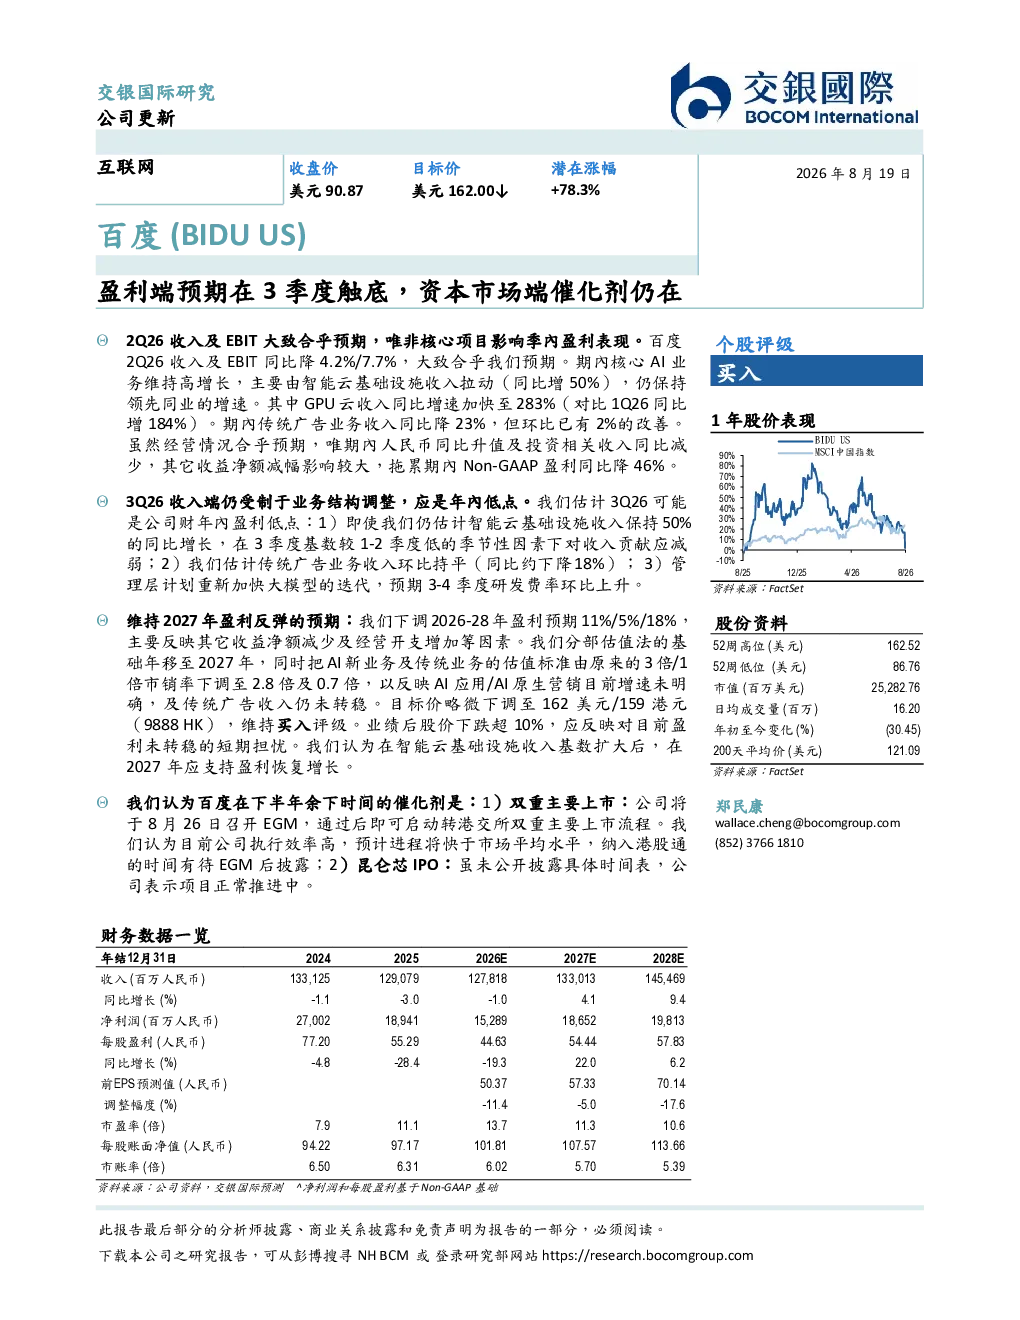
这份研报分析了BIDU百度的经营状况,指出其2Q26收入及EBIT同比分别下降4.2%/7.7%,但核心AI业务维持高增长,主要由智能云基础设施收入拉动(同比增50%),GPU云收入同比增速加快至283%。传统广告业务收入同比降23%,环比改善2%。Non-GAAP盈利同比降46%,主要受人民币升值及投资相关收入减少拖累。预计3Q26可能是公司财年内盈利低点,智能云基础设施收入同比增长50%,但基数较低;传统广告业务收入环比持平,同比降约18%;研发费率环比上升。维持2027年盈利反弹的预期,下调2026-28年盈利预期11%/5%/18%,主要反映其它收益净额减少及经营开支增加。分部估值法的基础年移至2027年,AI新业务及传统业务的估值标准下调至2.8倍及0.7倍。目标价略微下调至162美元/159港元,维持买入评级。业绩后股价下跌超10%,反映对目前盈利未转稳的短期担忧。
AI赛道的发展趋势如何?
AI赛道的发展趋势持续向好,BIDU百度的核心AI业务表现突出,智能云基础设施收入同比增50%,GPU云收入同比增速高达283%,显示出AI技术在云计算领域的强劲需求和应用潜力。AI新业务的估值标准下调至2.8倍,也反映了市场对其长期增长前景的认可。未来,随着AI技术的不断成熟和应用场景的拓展,相关企业有望持续受益于行业红利,实现业绩的快速增长。
研报重点分析了哪些方向?
研报重点分析了BIDU百度的收入结构、盈利能力及未来增长潜力。报告指出,尽管传统广告业务收入同比降23%,但智能云基础设施和GPU云业务表现亮眼,成为公司增长的主要驱动力。此外,报告还分析了公司研发投入、估值逻辑以及未来催化剂,如双重主要上市和昆仑芯IPO,为投资者提供了全面的视角。
当前市场对BIDU百度的判断是什么?
当前市场对BIDU百度的判断较为谨慎,尽管公司核心AI业务表现强劲,但传统广告业务仍面临压力,导致整体盈利能力未达预期。业绩公布后股价下跌超10%,反映出市场对目前盈利未转稳的短期担忧。不过,研报维持买入评级,并预计2027年盈利反弹,显示出对长期发展前景的信心。
研报提示了哪些风险?
研报提示的主要风险包括:传统广告业务收入持续下滑可能拖累整体业绩;研发投入增加可能影响短期盈利;人民币升值和投资相关收入减少对Non-GAAP盈利的负面影响;以及市场竞争加剧可能压缩利润空间。此外,公司盈利未转稳的短期担忧也可能影响市场情绪。投资者需关注这些风险因素,谨慎评估投资价值。