猜你想问
国泰海通2026年中报核心内容有哪些?
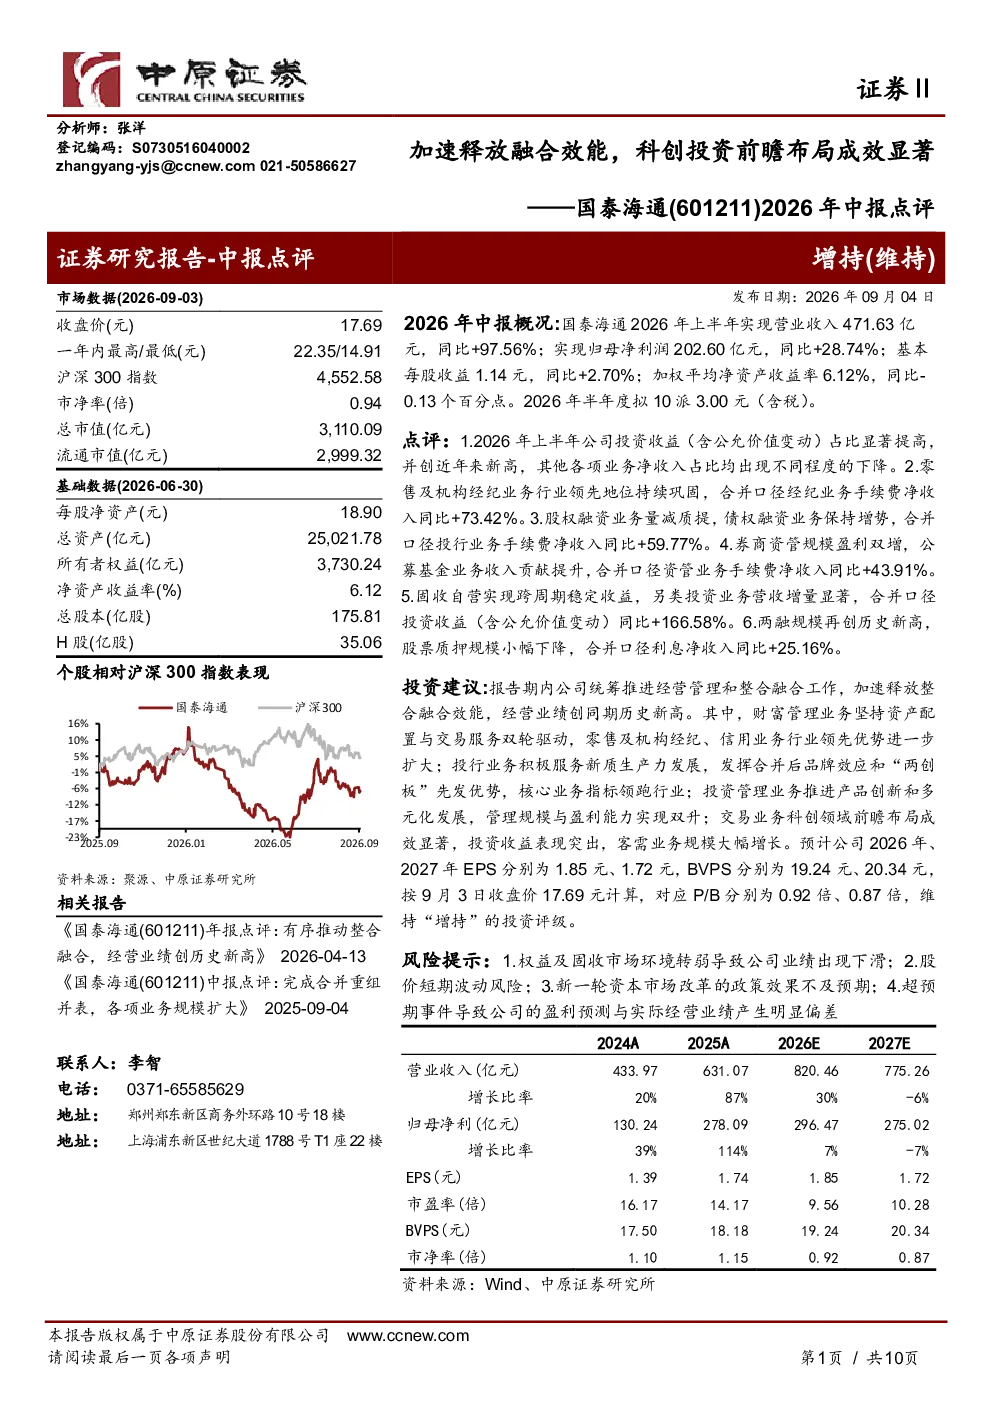
国泰海通2026年上半年实现营业收入471.63亿元,同比+97.56%;归母净利润202.60亿元,同比+28.74%。投资收益占比达54.8%,创近年来新高。财富管理手续费净收入同比+73.42%,客户数、托管资产规模持续领先。投行业务手续费净收入同比+59.77%,IPO主承销金额同比+122.70%。资管业务规模达8899.13亿元,净收入同比+92.47%。两融余额达2961.11亿元,再创历史新高。
科创投资赛道发展趋势如何?
科创投资赛道持续受到政策支持,市场对科技创新企业的关注度不断提升。企业研发投入加大,创新成果转化加速,为行业带来新的增长动力。同时,科技型上市公司估值合理,具备长期投资价值。未来,随着科技与金融深度融合,科创投资有望迎来更广阔的发展空间。
研报重点分析了国泰海通的哪些业务方向?
研报重点分析了国泰海通的投资收益、财富管理、投行业务、资管业务及两融业务。其中,投资收益占比提升显著,财富管理业务保持领先地位,投行业务中IPO主承销表现突出,资管业务规模净收入双增长,两融业务余额创新高。
当前市场对国泰海通的整体判断是什么?
当前市场对国泰海通整体判断积极。公司业绩表现亮眼,各业务板块均实现稳健增长,投资管理能力突出。公司持续优化业务结构,提升综合竞争力。未来,随着市场环境改善,公司有望进一步释放增长潜力。
研报提示了哪些投资风险?
研报提示的风险包括权益及固收市场环境转弱可能影响业绩表现,股价短期波动存在不确定性,政策效果可能不及预期,以及超预期事件可能带来市场波动。投资者需关注这些风险因素,合理配置资产。
你可能感兴趣
国泰海通(601211)2026年一季报点评:业绩符合预期,子公司整合同步提速
华创证券2026-04-27
国泰海通2026年中报点评:科创直投跟投弹性显著,全业务线协同效应体现
金融开源证券2026-08-19
国泰海通2026年中报预告点评:业绩超预期,全业务线高增+科创直投跟投放大弹性
金融开源证券2026-07-03
国泰海通2026年半年报点评:并表效能深度释放,主营高增与资本实力共振
华创证券2026-08-28
国泰海通(601211)2025 年三季报点评
华创证券2025-11-02
国泰海通(601211)2025年报点评:并表红利兑现,万亿航母启航
华创证券2026-03-30
国泰海通2026年7月周期行业布局前瞻会议纪要
未知机构2026-07-26
长江非银:国泰海通整合效能逐步释放 打造国际一流投行标杆
未知机构2026-09-04
国泰海通周期布局前瞻会议投资交流纪要
未知机构2026-07-26
北美AI投资加速,前瞻关注光博会20250907 国泰海通通信20250908
未知机构2025-09-07