猜你想问
7月通胀数据为何低于预期?
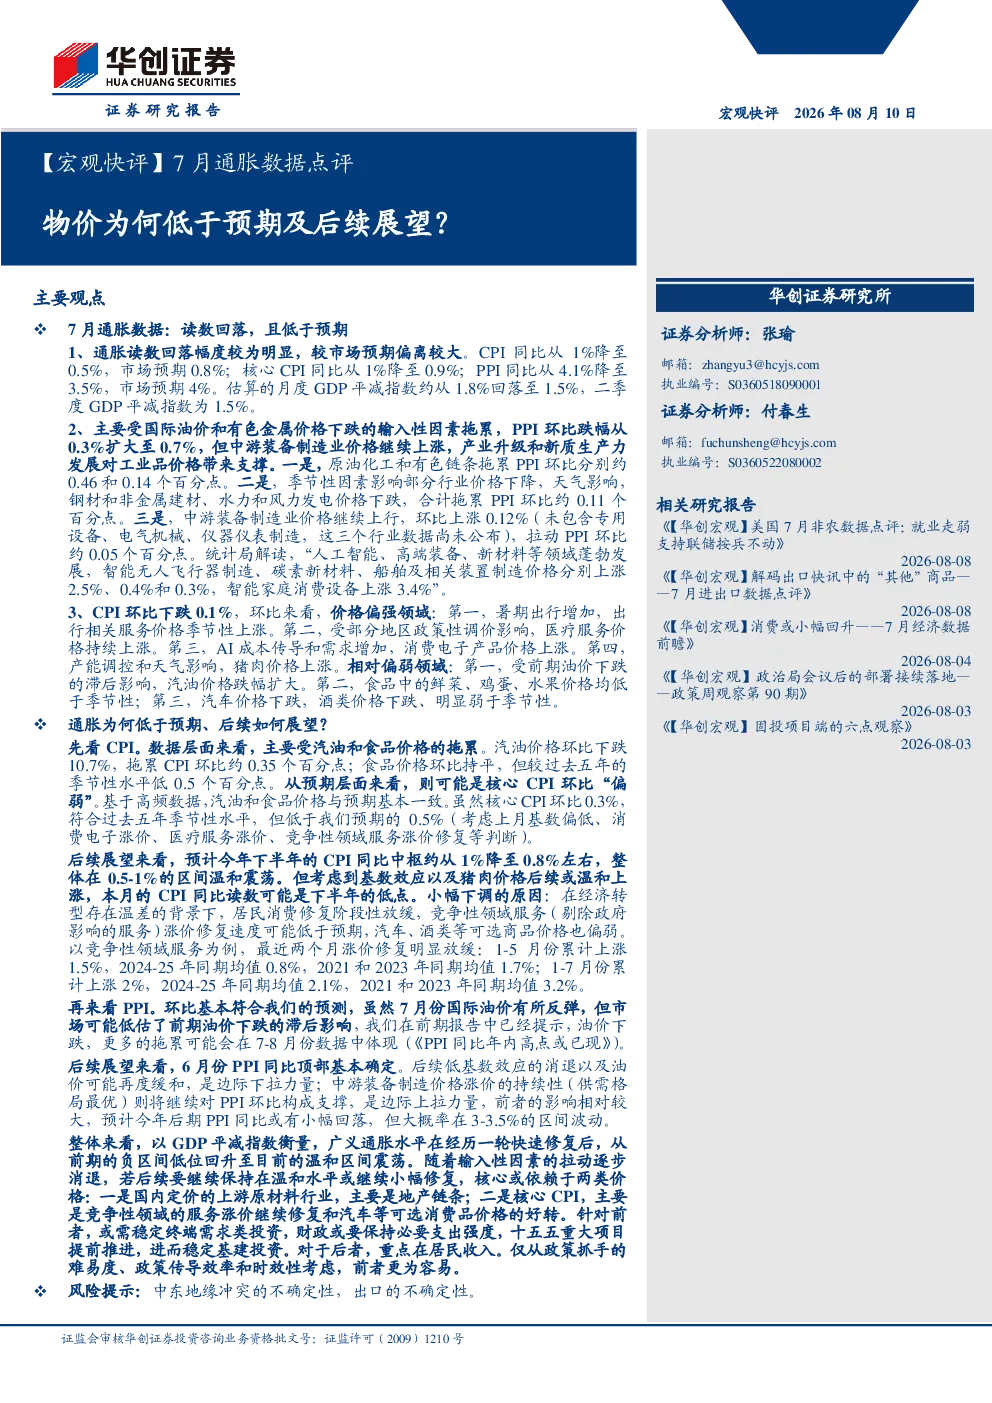
7月通胀数据低于预期主要受国际油价和有色金属价格下跌的输入性因素拖累。CPI同比从1%降至0.5%,核心CPI同比从1%降至0.9%,PPI同比从4.1%降至3.5%。汽油价格环比下跌10.7%,拖累CPI环比约0.35个百分点;食品价格环比持平但较过去五年季节性水平低0.5个百分点。PPI方面,国际油价和有色金属价格下跌导致PPI环比跌幅扩大至0.7%,但中游装备制造业价格继续上涨,产业升级和新质生产力发展对工业品价格带来支撑。
7月通胀数据对后续经济有何影响?
后续CPI同比中枢预计从1%降至0.8%左右,整体在0.5-1%区间温和震荡,本月读数可能是下半年的低点。PPI同比顶部基本确定,预计后期或小幅回落,但大概率在3-3.5%区间波动。为维持温和通胀,核心依赖国内定价的上游原材料行业(地产链条)和核心CPI(竞争性服务、汽车等可选消费品价格修复)。政策建议包括稳定终端需求类投资,财政保持支出强度,推进重大项目,稳定基建投资,并关注居民收入增长。
报告重点分析了哪些行业趋势?
报告重点分析了受国际油价和有色金属价格波动影响的行业,以及中游装备制造业的产业升级趋势。CPI方面关注汽油和食品价格变化,PPI方面关注上游原材料和核心CPI的动态。产业升级和新质生产力发展对工业品价格带来支撑,地产链条和竞争性服务领域的价格修复对维持温和通胀至关重要。报告建议关注居民收入增长对消费的拉动作用。
当前市场通胀水平如何判断?
当前市场通胀水平呈现回落趋势,CPI同比从1%降至0.5%,核心CPI同比从1%降至0.9%,PPI同比从4.1%降至3.5%。PPI环比跌幅扩大至0.7%,但中游装备制造业价格继续上涨,显示产业升级对工业品价格的支撑作用。预计下半年CPI同比中枢约从1%降至0.8%左右,整体在0.5-1%区间温和震荡;PPI同比或小幅回落,但大概率在3-3.5%区间波动。
报告提示了哪些风险因素?
报告提示的主要风险因素包括中东地缘冲突的不确定性,这可能影响国际油价和全球经济;以及出口的不确定性,可能对国内生产价格和整体经济造成影响。为应对这些风险,政策建议包括稳定终端需求类投资,保持财政支出强度,推进重大项目,并关注居民收入增长以稳定消费。产业升级和新质生产力发展也是重要的支撑因素。