猜你想问
这份研报主要分析了水泥行业的哪些信用风险?
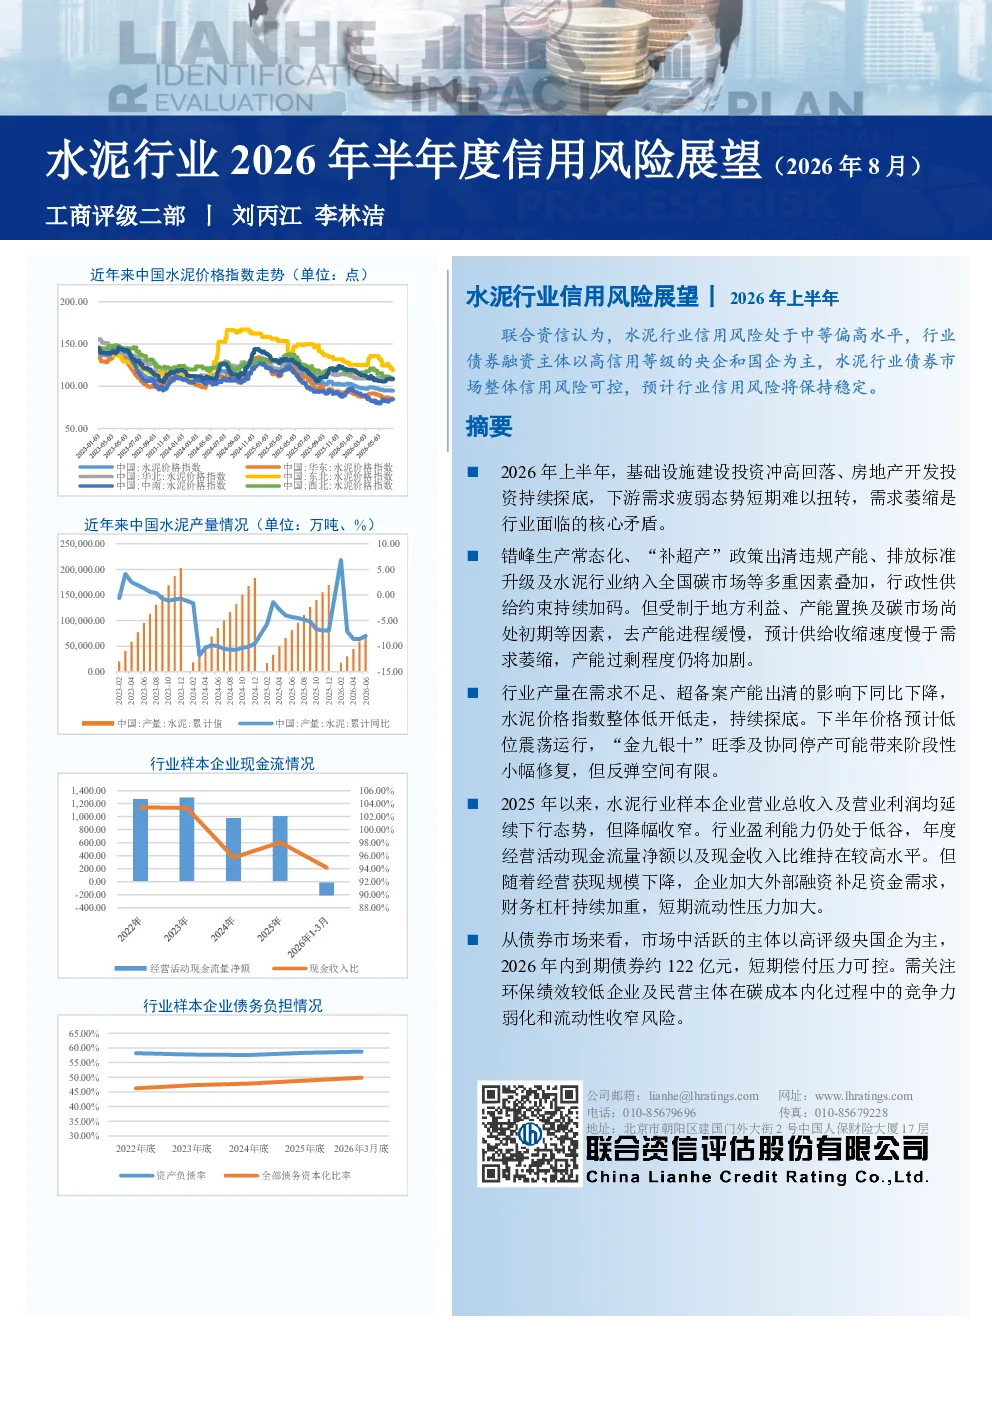
本报告重点分析了水泥行业2026年上半年的信用风险,核心矛盾在于下游需求疲弱,基础设施建设投资和房地产开发投资下滑。行政性供给约束持续加码但去产能缓慢,导致产能过剩加剧。行业产量和水泥价格指数处于低位,预计下半年价格低位震荡。样本企业营业总收入和营业利润下行但降幅收窄,盈利能力处于低谷,财务杠杆加重,短期流动性压力加大。债券市场以高评级央国企为主,短期偿付压力可控,但需关注环保绩效较低企业及民营主体的竞争力和流动性风险。
水泥行业未来的发展趋势如何?
水泥行业未来发展趋势显示,需求端难以明显改善,基建投资和房地产投资难以显著反弹,需求总量仍将呈收缩态势。供给端去产能进展缓慢,错峰生产和碳市场持续压制有效供给。水泥价格预计低位震荡,区域分化明显。行业信用风险保持稳定,但需关注部分企业的竞争力和流动性风险。政策方面,严禁新增产能,排放标准持续加严,推动行业深度洗牌。
报告对水泥行业财务状况的分析重点是什么?
报告重点分析了水泥行业样本企业的财务状况,显示2025年以来营业总收入和营业利润下行但降幅收窄。行业盈利能力仍处于低谷,尽管经营活动现金流量净额和现金收入比有所回升,但收入及利润下行影响了内部现金生成能力。同时,水泥企业加大外部融资弥补资金缺口,资产负债率和全部债务资本化比率上升,行业财务杠杆加重。偿债指标恶化,但经营获现能力仍较强,债务滚续压力不大。
当前水泥行业的市场现状如何?
当前水泥行业市场现状表现为产量同比下降8.0%,水泥价格指数整体低开低走并持续探底。固定资产投资和房地产开发投资下滑,对水泥需求影响较大。行业竞争呈现充分竞争和区域市场寡头垄断双重特点,集中度已提高到很高水平,呈现“全国性巨头引领+区域龙头割据”的格局。发债主体均为AAA级,信用级别保持稳定,新发债券以中长期公司债券为主,存续债以高评级央国企发行的1-3年期限为主,2026年内偿还压力可控。
研报提示了哪些风险需要关注?
研报提示需关注水泥行业的部分企业竞争力和流动性风险。虽然整体信用风险保持稳定,但央国企主导的发债主体结构、畅通的融资渠道以及可控的到期债务规模为行业提供了缓冲。然而,环保绩效较低企业及民营主体面临更大的竞争力和流动性风险。此外,需求端难以明显改善,供给端去产能进展缓慢,水泥价格将低位震荡,区域分化明显,这些因素也可能对部分企业造成压力。