猜你想问
这份研报主要分析了什么内容?
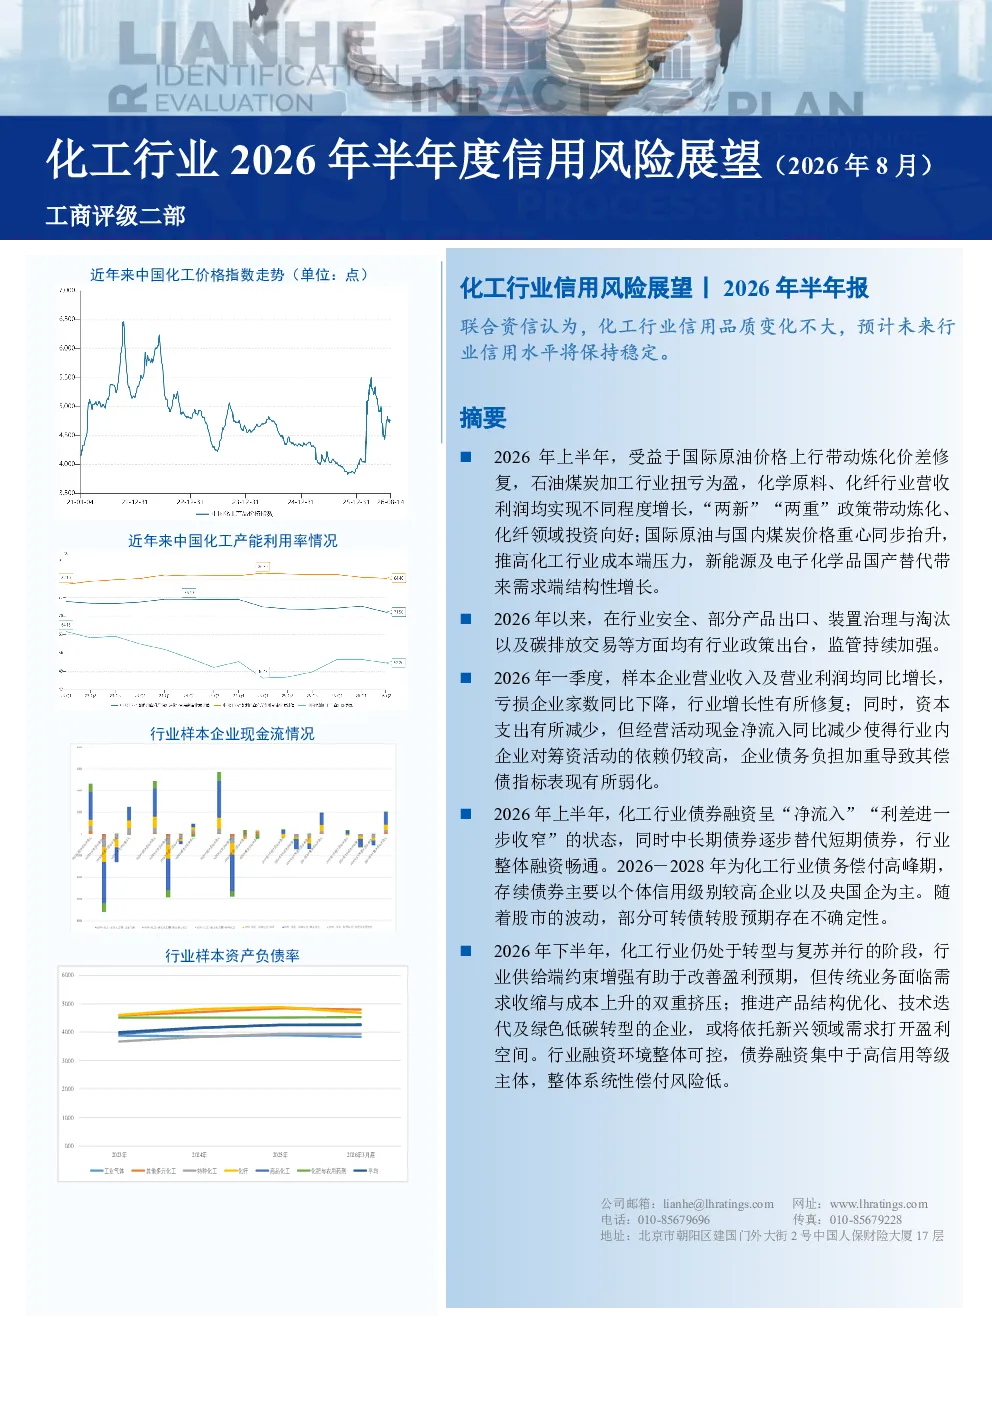
这份研报主要分析了2026年上半年化工行业的信用风险展望。报告指出,国际原油价格上行带动炼化价差修复,石油煤炭加工行业扭亏为盈,化学原料、化纤行业营收利润实现增长。同时,国际原油与国内煤炭价格上涨推高成本端压力,新能源及电子化学品国产替代带来需求端结构性增长。政策方面,行业安全、产品出口、装置治理与淘汰以及碳排放交易等方面均有政策出台,监管持续加强。一季度样本企业营收利润同比增长,亏损企业家数下降,但经营活动现金净流入同比减少导致企业对筹资活动依赖仍较高,偿债指标表现有所弱化。
化工行业未来发展趋势如何?
化工行业未来发展趋势呈现转型与复苏并行特点。供给端约束增强有助于改善盈利预期,但传统业务面临需求收缩与成本上升的双重挤压。推进产品结构优化、技术迭代及绿色低碳转型的企业,或将依托新兴领域需求打开盈利空间。新能源及电子化学品国产替代带来需求端结构性增长,“两新”“两重”政策带动炼化、化纤领域投资向好。但国际原油与国内煤炭价格上涨推高成本端压力,需关注行业成本控制能力。
研报重点分析了哪些方向?
研报重点分析了化工行业2026年上半年的信用风险,包括成本端压力、需求端变化、政策监管影响、企业偿债能力以及融资环境等方面。报告指出,国际原油与国内煤炭价格上涨推高成本端压力,新能源及电子化学品国产替代带来需求端结构性增长。政策方面,行业安全、产品出口、装置治理与淘汰以及碳排放交易等方面均有政策出台,监管持续加强。同时,报告分析了企业盈利修复情况、资本支出变化、经营活动现金流以及债务负担情况。
当前化工行业市场现状如何?
当前化工行业市场现状呈现增长与压力并存的特点。受益于国际原油价格上行,炼化价差修复,石油煤炭加工行业扭亏为盈,化学原料、化纤行业营收利润实现增长。但国际原油与国内煤炭价格上涨推高成本端压力,新能源及电子化学品国产替代带来需求端结构性增长。一季度样本企业营收利润同比增长,亏损企业家数下降,但经营活动现金净流入同比减少使得行业内企业对筹资活动依赖仍较高,偿债指标表现有所弱化。
研报提示了哪些风险?
研报提示了化工行业面临的主要风险,包括成本端压力持续加大风险,国际原油与国内煤炭价格波动可能导致行业成本端压力持续加大。需求端不确定性风险,传统业务面临需求收缩,新兴领域需求增长存在不确定性。政策监管风险,行业安全、产品出口、装置治理与淘汰以及碳排放交易等方面政策监管持续加强,可能增加企业合规成本。偿债风险,行业内企业对筹资活动依赖仍较高,企业债务负担加重导致其偿债指标表现有所弱化。