猜你想问
这份研报主要分析了什么内容?
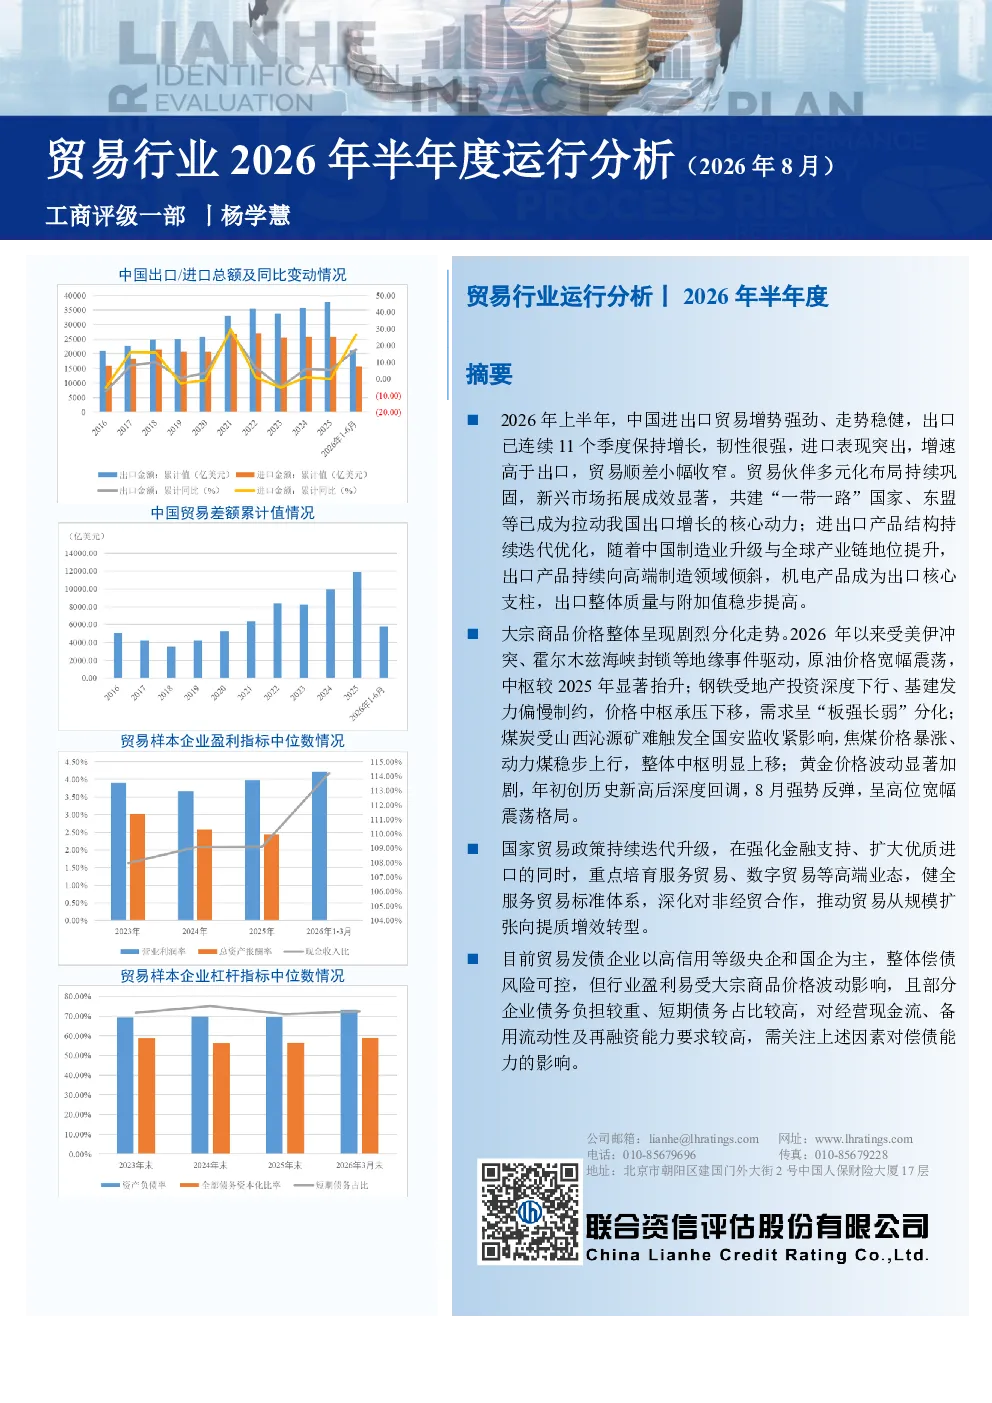
这份研报主要分析了中国贸易行业2026年上半年的运行情况。报告涵盖了进出口贸易总额、增长趋势、主要贸易伙伴、产品结构变化、大宗商品价格走势、行业竞争格局以及财务状况等多个方面。数据显示,2026年上半年中国进出口总值同比增长21.2%,出口增长17.6%,进口增长26.6%,贸易顺差小幅收窄。报告还重点分析了宏观经济环境、行业政策与监管环境,以及行业面临的竞争格局和财务表现。
贸易行业未来发展趋势如何?
贸易行业未来发展趋势呈现多元化特点。一方面,国家政策持续推动贸易从规模扩张向提质增效转型,重点培育服务贸易、数字贸易等高端业态。另一方面,机电产品和高技术产品出口持续增长,绿色低碳产品出口加速,显示出产业升级的趋势。同时,共建“一带一路”和东盟等发展中经济体成为中国出口增长的重要动力。但行业也面临外部环境不确定性、大宗商品价格波动以及部分企业债务负担较重等挑战。
研报重点分析了哪些方面?
研报重点分析了多个方面,包括进出口贸易的具体数据与增长趋势、主要贸易伙伴的分布与变化、进出口产品结构的变化趋势、大宗商品价格对行业的影响、行业竞争格局的演变以及贸易样本企业的财务状况。特别关注了2026年上半年贸易顺差的变化、高技术产品与绿色低碳产品的出口增长、以及不同类型贸易企业的财务表现差异。
当前贸易行业市场现状如何?
当前贸易行业市场现状呈现稳健与挑战并存的态势。一方面,中国进出口贸易保持强劲增长,上半年同比增长21.2%,显示出行业的韧性。另一方面,宏观经济复苏存在结构性矛盾,内需偏弱,外部不确定性加剧。行业竞争格局呈现“大市场、小主体”特征,集中度低,国有大型企业、民营综合贸易企业和中小外贸企业并存。财务状况方面,2025年样本企业盈利能力下降,但2026年一季度经营回款能力有所增强,但债务负担仍然较重。
研报提示了哪些风险?
研报提示了贸易行业面临的多重风险。首先,外部环境复杂多变,地缘政治冲突和全球经济波动可能对贸易造成冲击。其次,大宗商品价格波动直接影响行业盈利水平,尤其是原油、煤炭等能源商品价格高位运行增加了企业成本压力。再次,部分贸易企业债务负担较重,短期债务占比较高,偿债能力面临考验。此外,行业结构性问题如内需不足、部分企业竞争力较弱等也是潜在风险因素。