猜你想问
这份研报的核心内容是什么?
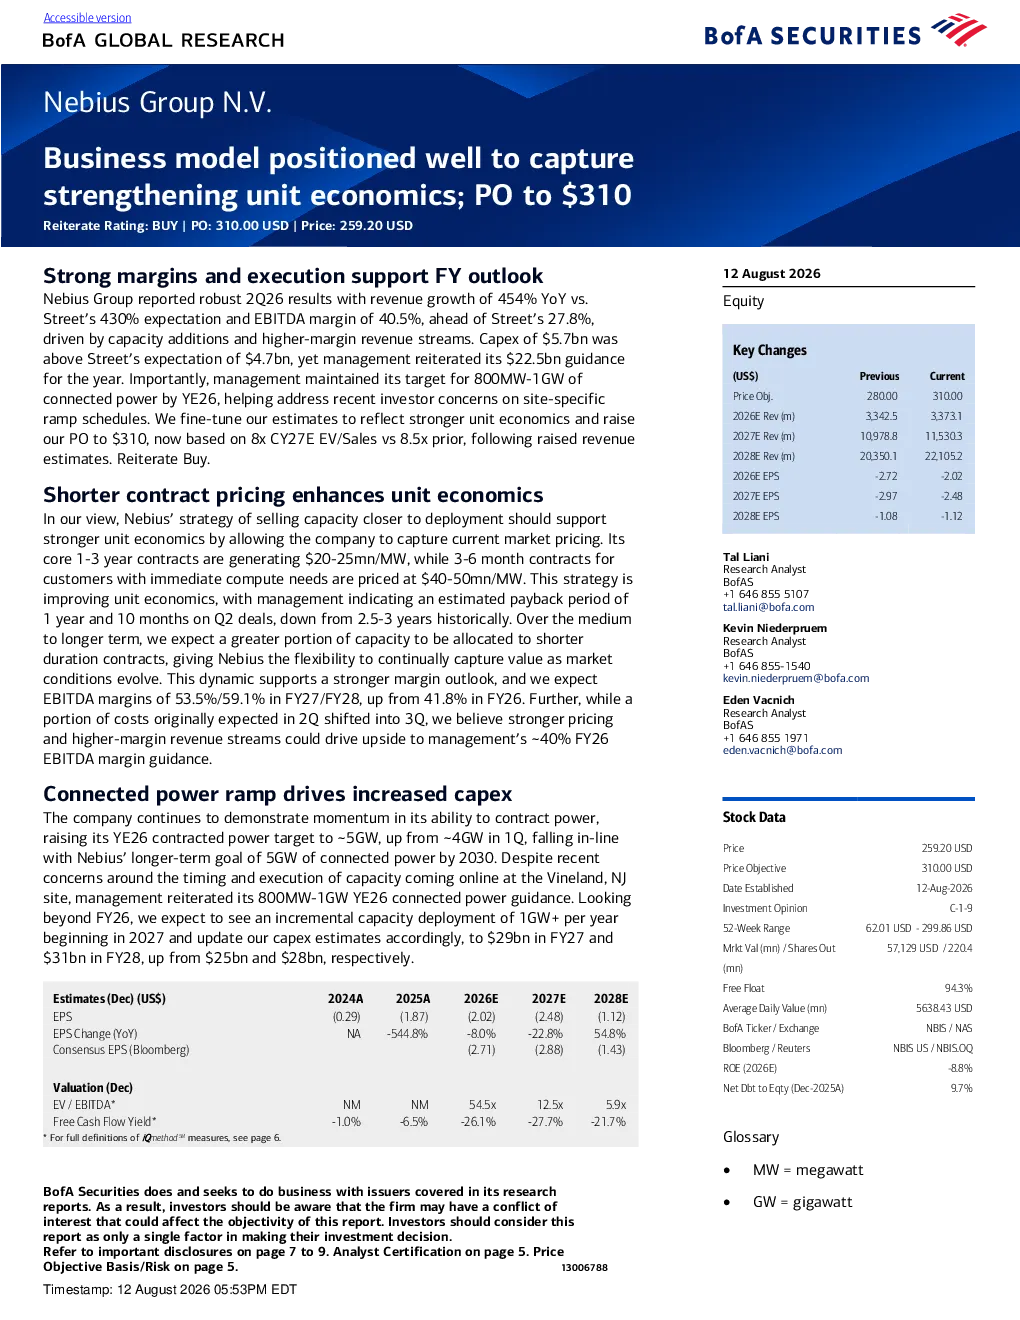
这份研报指出Nebius Group在2026年第二季度表现强劲,收入同比增长454%,EBITDA利润率达40.5%。主要得益于产能扩张和高利润率收入流。公司通过在部署前销售容量捕捉市场价格,特别是1-3年合同价每兆瓦2000-2500万美元,3-6个月合同价每兆瓦4000-5000万美元,交易回收期仅为1年10个月,远低于历史水平。预计未来短期合同占比提升将使利润率持续改善,2027/2028财年EBITDA利润率预计达53.5%/59.1%。公司全年互联电力目标上调至约50吉瓦,符合2030年目标。尽管资本支出超出预期,但管理层重申全年225亿美元指引,并维持2026年底800-1000兆瓦互联电力目标。
云数据中心行业发展趋势如何?
云数据中心行业正经历高速增长,特别是在AI算力需求推动下。Nebius Group的商业模式展示了通过提前销售容量捕捉市场高价的可行性,其高利润率合同(如1-3年合同)远高于短期合同,体现了行业对长期稳定算力的需求。未来,随着AI基础设施需求加速和企业AI采用率提高,对高利润率、长周期合同的数据中心需求预计将持续增长。同时,行业竞争加剧,AI云基础设施的竞争压力增大,以及关键材料供应链紧张等因素可能带来挑战。
研报重点分析了哪些方向?
研报重点分析了Nebius Group的商业模式优势,其通过部署前销售容量捕捉市场高价的策略显著提升了单位经济性。报告详细解析了不同合同期限的价格差异(1-3年合同每兆瓦2000-2500万美元,3-6个月合同每兆瓦4000-5000万美元)及交易回收期(1年10个月 vs 历史水平2.5-3年),凸显其商业模式的效率。此外,报告还关注了公司产能扩张计划(全年互联电力目标50吉瓦,2030年目标50吉瓦),以及资本支出规划(2026年57亿美元,2027/2028年分别290亿美元和310亿美元),并评估了这些因素对利润率和市场地位的影响。
当前云数据中心市场现状如何?
当前云数据中心市场呈现高增长态势,AI算力需求成为主要驱动力。Nebius Group的业绩表现(Q2收入同比增长454%,EBITDA利润率40.5%)反映了市场对高利润率数据中心服务的强劲需求。行业普遍面临产能扩张压力,资本支出持续增加(Nebius Group预计2027/2028年资本支出分别达290亿美元和310亿美元),同时供应链紧张和竞争加剧也对市场带来挑战。市场对长期稳定算力的需求推动长周期合同价格溢价,如Nebius Group的1-3年合同价格远高于短期合同,体现了这一趋势。
研报提示了哪些风险?
研报提示的主要风险包括AI云基础设施竞争加剧可能压缩利润空间,重资本支出投资回报不确定性,关键材料供应链紧张可能影响产能扩张,以及全球扩张执行风险。AI算力需求增长可能加速,但竞争加剧可能导致价格战或利润率下滑。大规模资本支出(如2027/2028年分别290亿美元和310亿美元)若回报不及预期,将影响公司财务表现。此外,全球扩张过程中可能面临当地政策、供应链和运营挑战,需谨慎管理。