猜你想问
郑棉白糖市场最新动态如何?
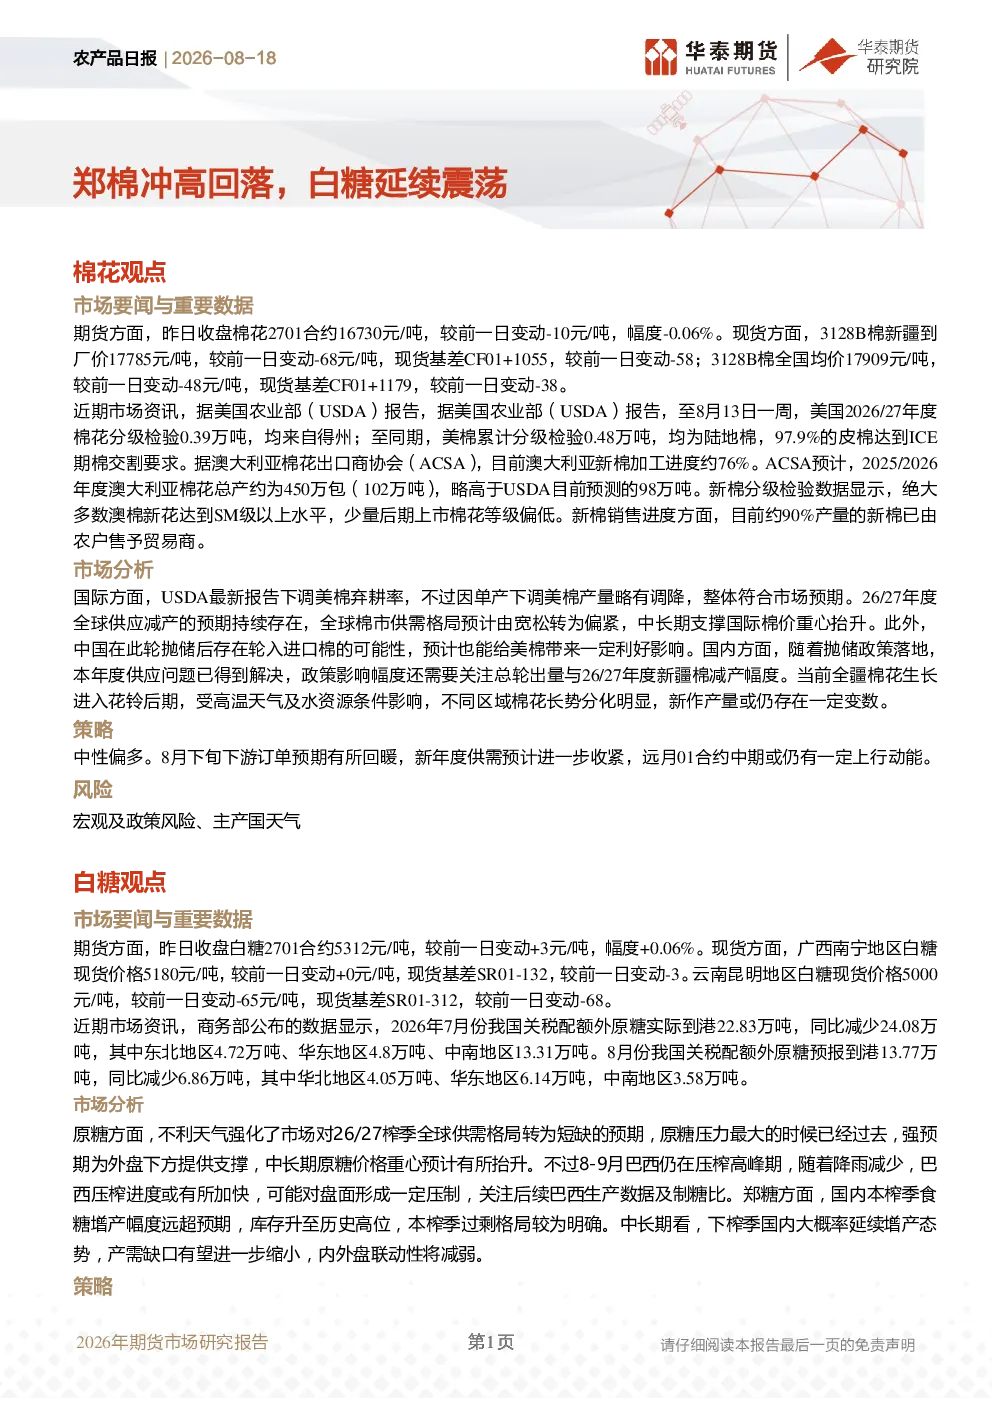
郑棉2701合约收盘价16730元/吨,变动-10元/吨;3128B棉新疆到厂价17785元/吨,变动-68元/吨。白糖2701合约收盘价5312元/吨,变动+3元/吨;广西南宁价格5180元/吨,变动+0元/吨。国际棉价因USDA下调美棉弃耕率略承压,国内抛储政策已落地。白糖方面,原糖上涨带动郑糖反弹,但国内食糖库存高企,过剩格局明显。
棉花行业未来发展趋势是什么?
国际棉市供需格局转为偏紧,中长期支撑国际棉价重心抬升。中国轮储可能轮入进口棉,利好美棉。国内抛储政策影响需关注轮出量与新疆棉减产幅度,花铃后期棉花长势分化,产量存在变数。下游订单预期8月下旬回暖,新年度供需收紧,远月01合约中期上行动能仍存。
白糖市场当前面临的主要问题有哪些?
原糖上涨带动郑糖反弹,但国内食糖增产幅度远超预期,库存升至历史高位。下榨季国内大概率延续增产,产需缺口有望缩小,内外盘联动性减弱。短期原糖上涨对郑糖形成提振,但上方空间受库存压制,外强内弱格局或将维持。巴西压榨高峰可能对盘面形成压制,需关注巴西生产数据及制糖比。
纸浆市场现状如何?
纸浆2611合约收盘价4724元/吨,变动+44元/吨。Canfor公司关闭纸浆厂减量有限,全球浆市过剩格局未改。国内上半年进口量持平,国产浆替代明显,下半年产量大增局面延续。国内成品纸产量高速增长,但终端有效需求不足,纸张过剩,行业利润亏损,下游采购心态谨慎。港口库存环比小降,但整体仍处高位。
研报提示的主要风险有哪些?
宏观及政策风险、主产国天气风险。棉花方面需关注宏观及政策风险、主产国天气。白糖方面需关注宏观、天气及政策影响。纸浆方面需关注宏观风险、外盘报价超预期变动、汇率风险。
你可能感兴趣
农产品日报:郑棉冲高回落,白糖延续震荡
华泰期货2025-09-02
农产品日报:郑棉冲高回落,白糖延续震荡
华泰期货2026-01-06
农产品日报:郑棉冲高回落,白糖偏强震荡
华泰期货2026-05-08
农产品日报:郑棉延续震荡,纸浆冲高回落
华泰期货2025-07-24
农产品日报:郑棉小幅反弹,白糖冲高回落
华泰期货2026-03-24
农产品日报:郑棉冲高回落,白糖止跌企稳
华泰期货2026-04-14
农产品日报:郑棉冲高回落,糖价震荡偏强
华泰期货2026-05-13
农产品日报:郑棉盘面维持震荡,油脂冲高回落
华泰期货2018-07-27
农产品日报:郑棉再度冲高,糖价延续震荡
华泰期货2026-05-07
农产品日报:郑棉承压回落,白糖延续震荡
华泰期货2025-08-20