猜你想问
Pennon研报的核心观点是什么?
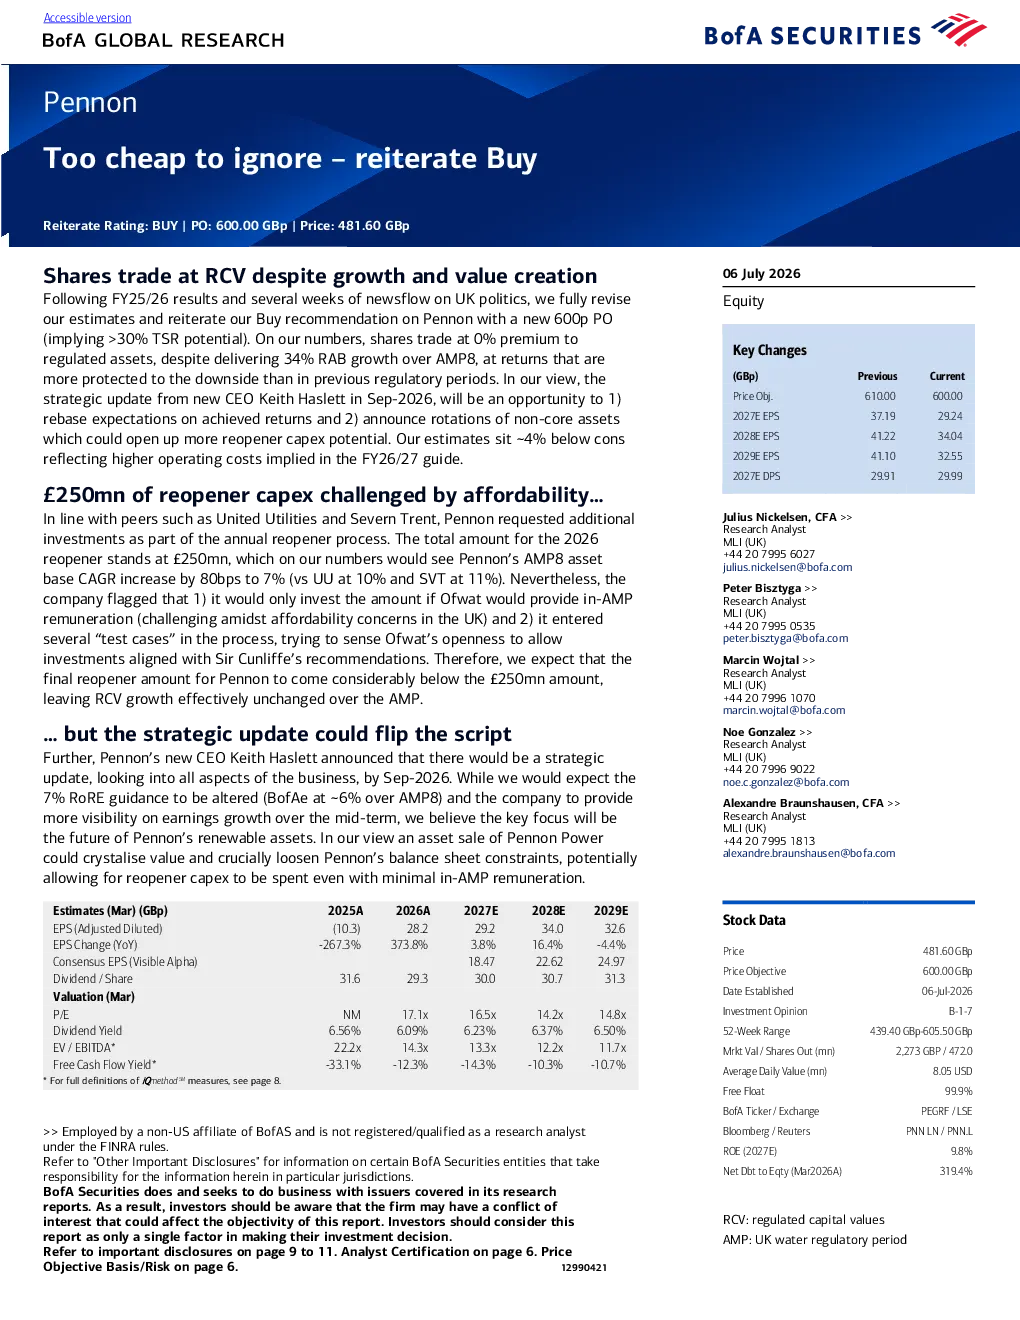
Pennon研报指出英国水务公司Pennon的股价被低估,当前价格接近其监管资本价值(RCV),具备上涨潜力。分析师重申“买入”评级,目标价上调至600英镑,预计总股东回报率(TSR)超30%。公司FY25/26财年RAB增长34%,监管回报率下行风险降低,但股价仍合理。新CEO Keith Haslett计划于2026年9月发布战略更新,可能出售非核心资产改善资产负债表。
英国水务行业发展趋势如何?
英国水务行业正经历监管环境变化,AMP8计划推动公司进行再投资和成本控制。Pennon在FY25/26财年实现34%的RAB增长,显示其运营效率。未来监管预期将改善下行风险保护,行业整体面临ODI、成本和环保表现等挑战,但具备长期增长潜力。新CEO的战略调整可能影响行业竞争格局和资产配置。
研报重点分析了哪些方面?
研报重点分析了Pennon的监管资本价值(RCV)、RAB增长、AMP8再投资计划及潜在的战略调整。报告评估了公司当前估值与基本面匹配度,指出股价接近RCV的合理水平。分析师关注新CEO的战略方向,包括可能出售非核心资产(Pennon Power)以提升财务灵活性,并预计将调整RoRE指导目标。
当前市场对Pennon的判断是什么?
当前市场对Pennon的判断显示其股价被低估,交易价格接近600英镑的RCV,隐含超过30%的TSR。市场关注公司FY25/26财年34%的RAB增长及监管回报率下行风险降低。尽管面临AMP8 ODI、总成本和环保表现等风险,但估值合理使得风险/回报比偏向上行。未来股价可能反映基本面改善,但需关注运营成本上升对目标价的影响。
研报提示了哪些风险?
研报提示的主要风险包括AMP8 ODI、总成本控制和环保表现压力。虽然监管预期改善将提供下行风险保护,但AMP8再投资计划(提议2.5亿英镑,分析师预计最终低于此数)可能增加财务负担。新CEO战略更新存在不确定性,出售非核心资产可能影响短期盈利稳定性。此外,估值模型显示FY26/27运营成本上升可能导致目标价略有下调,需持续关注成本控制效果。