猜你想问
国瓷材料2026年中报核心内容有哪些?
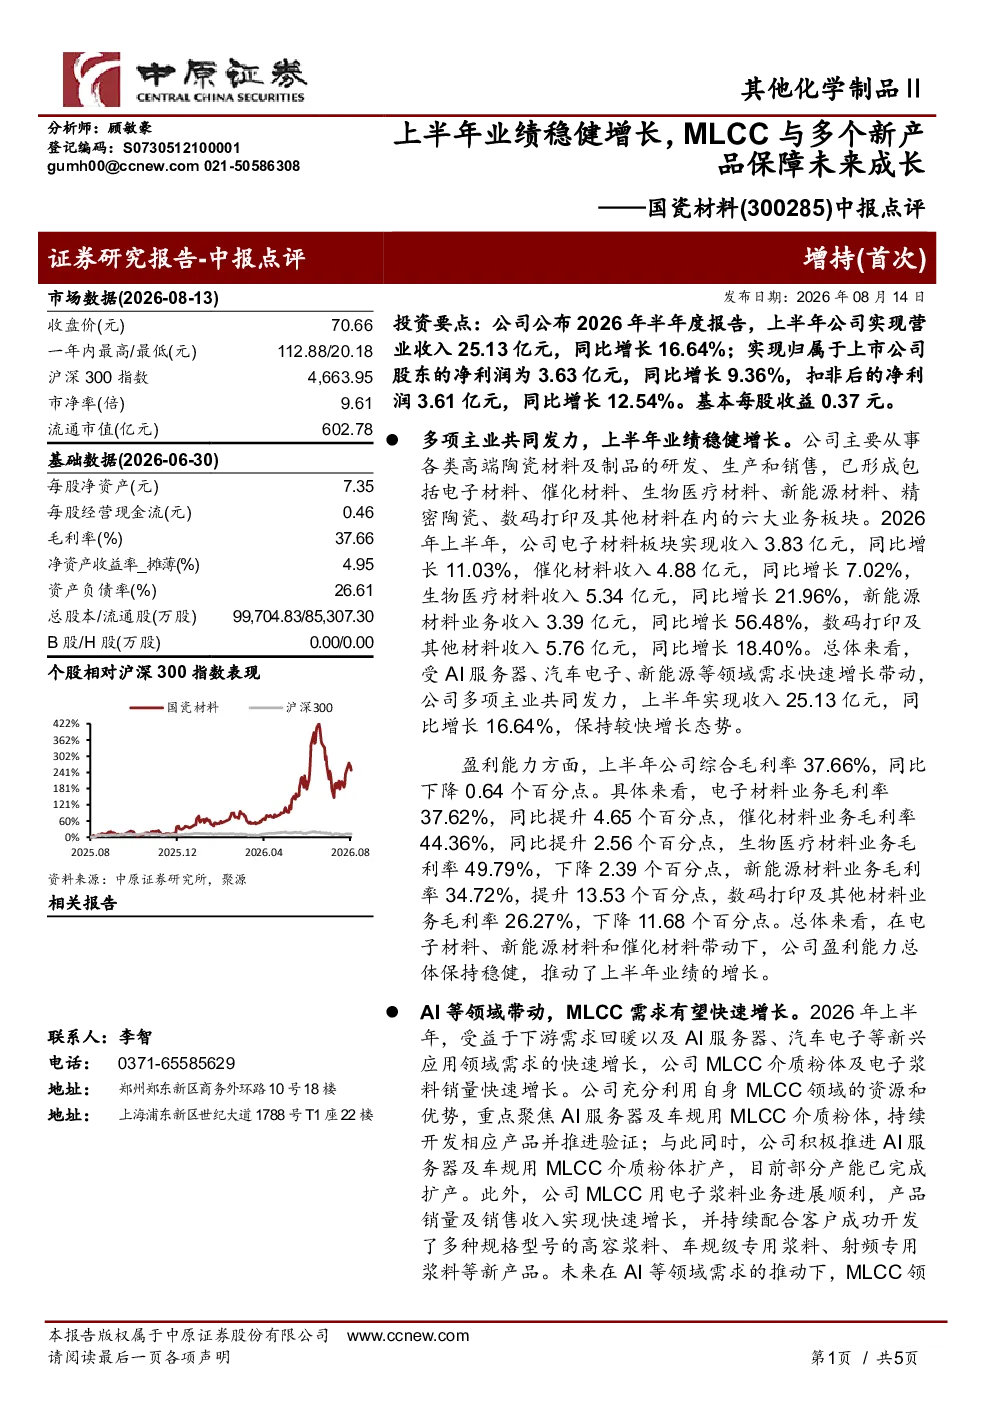
国瓷材料2026年中报显示,公司上半年实现营业收入25.13亿元,同比增长16.64%;归属于上市公司股东的净利润为3.63亿元,同比增长9.36%,扣非后净利润3.61亿元,同比增长12.54%,基本每股收益0.37元。公司多项主业共同发力,电子材料、催化材料、生物医疗材料、新能源材料、数码打印及其他材料板块均实现增长,其中新能源材料业务收入同比增长56.48%。盈利能力方面,公司综合毛利率37.66%,同比下降0.64个百分点,但电子材料、新能源材料和催化材料业务的毛利率提升带动整体盈利能力保持稳健。
电子材料赛道未来发展趋势如何?
AI等领域带动MLCC需求快速增长,公司MLCC介质粉体及电子浆料销量显著提升,未来景气度有望延续,进一步推动电子材料业务增长。电子材料行业受益于5G、AI、物联网等下游应用需求的持续扩张,MLCC作为关键基础元器件,市场空间广阔。同时,随着半导体行业向高端化、小型化发展,对高性能MLCC的需求将进一步增加,行业整体有望保持较高景气度。
国瓷材料报告重点分析了哪些方向?
报告重点分析了国瓷材料在电子材料、催化材料、生物医疗材料、新能源材料等领域的业务表现及增长潜力。其中,电子材料业务是公司核心增长引擎,MLCC介质粉体及电子浆料销量显著提升。此外,报告还关注了公司在新产品开发方面的进展,储备产品包括覆铜板领域的球形二氧化硅、固态电池领域的硫化物固态电解质等,这些新产品有望为公司长期成长提供保障。
当前电子材料市场现状如何?
当前电子材料市场整体处于景气上行周期,主要受5G基站建设、智能手机渗透率提升、AI设备放量等因素驱动。MLCC作为电子元器件中的基础材料,市场需求旺盛,行业竞争格局相对稳定。国瓷材料凭借其在MLCC介质粉体及电子浆料领域的领先地位,受益于行业景气度提升,业绩表现稳健。但行业也存在产能扩张较快、竞争加剧等潜在风险。
国瓷材料研报是否存在风险提示?
报告提示,电子材料行业虽然景气度高,但也面临产能扩张较快、市场竞争加剧的风险。部分下游应用领域如消费电子的需求波动可能影响公司业绩。此外,原材料价格波动、技术迭代风险以及新进入者的竞争也可能对公司经营造成影响。公司需持续加强研发创新,提升产品竞争力以应对市场变化。