猜你想问
这份研报主要分析了什么内容?
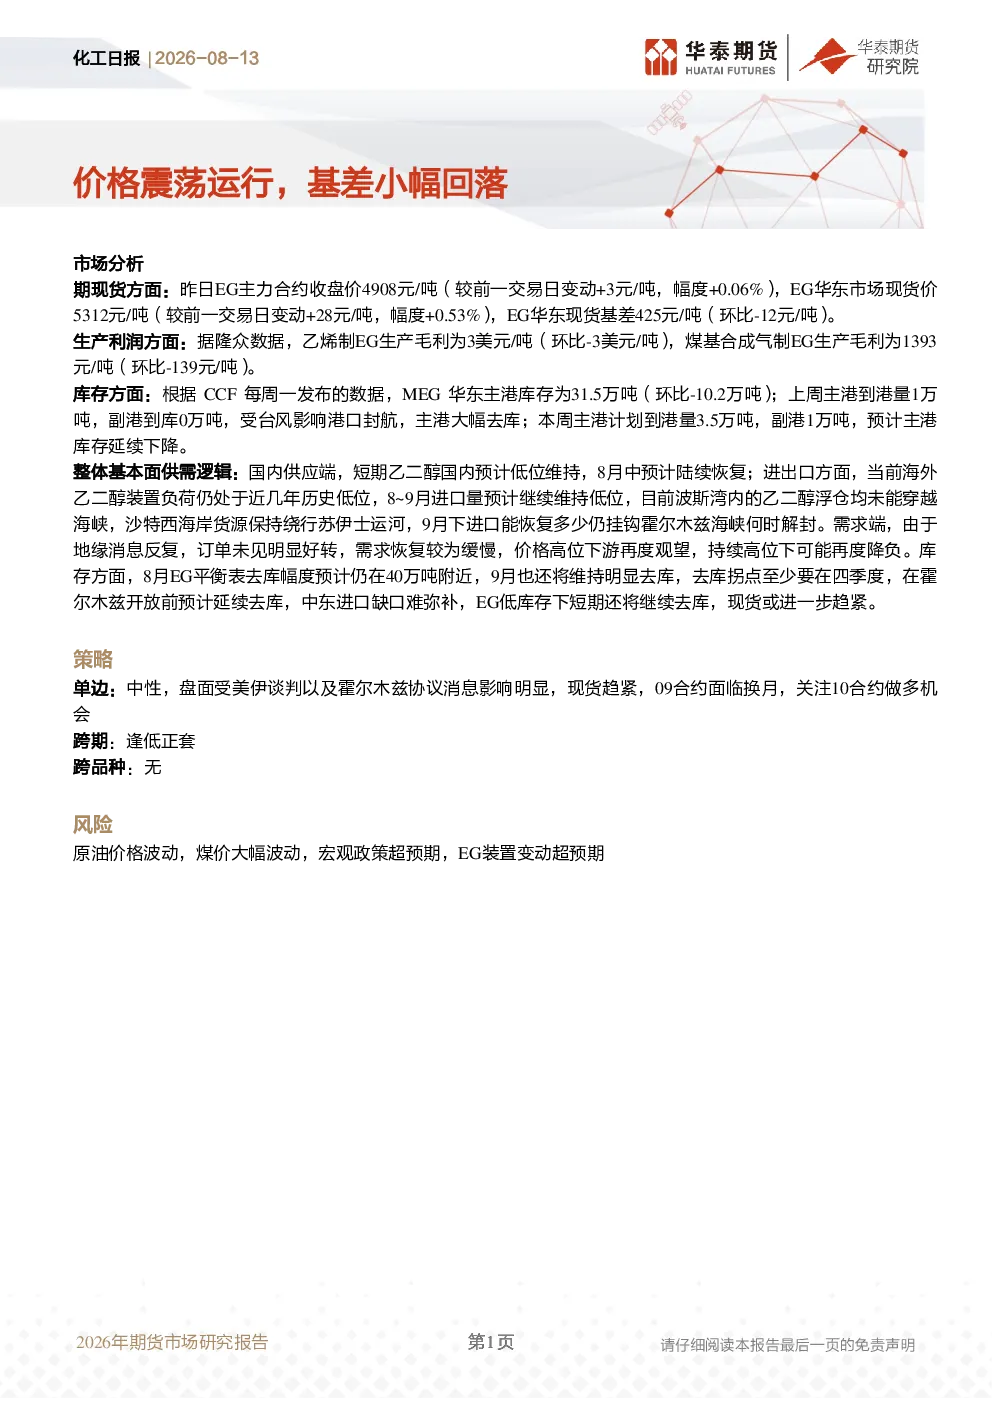
这份研报主要分析了乙二醇(EG)市场的期现货价格、基差变化、生产利润、库存情况以及供需逻辑。报告指出,EG主力合约和现货价格小幅上涨,但现货基差环比下降。乙烯制EG和煤基合成气制EG毛利均有所下降。华东主港MEG库存下降,预计8月和9月将继续去库。供应端短期低位,海外进口量预计低位,需求端订单好转缓慢,下游高位观望。报告建议单边中性,关注10合约做多机会,并逢低正套。
乙二醇行业未来发展趋势如何?
乙二醇行业未来发展趋势需关注供应和需求两端。供应端方面,国内装置短期低位维持,8月将陆续恢复,海外装置负荷低位,8-9月进口量预计低位,霍尔木兹海峡解封前进口难恢复。需求端方面,地缘消息反复影响订单好转,下游高位观望可能降负。库存方面,8月预计去库40万吨,9月仍将去库,拐点至少在四季度。整体看,短期库存低,现货趋紧,但行业长期发展仍需结合宏观经济和产业政策判断。
研报重点分析了哪些方向?
研报重点分析了乙二醇市场的供需逻辑和生产利润变化。在供应端,报告关注了国内外装置负荷及进口量变化,指出短期供应低位且恢复缓慢。在需求端,报告强调了地缘消息对下游订单的影响以及高位观望情绪。生产利润方面,乙烯制EG和煤基合成气制EG毛利均环比下降,反映了市场成本压力。此外,报告还分析了库存动态和基差变化,为市场参与者提供了全面的供需分析视角。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状表现为价格震荡运行,基差小幅回落。EG主力合约和现货价格小幅上涨,但现货基差环比下降,显示市场供需关系有所变化。库存方面,华东主港MEG库存下降,预计8月和9月将继续去库,但拐点至少在四季度。供应端短期低位,海外进口量预计低位,需求端订单好转缓慢,下游高位观望可能降负。整体看,短期库存低,现货趋紧,但市场仍存在不确定性。
研报提示了哪些风险因素?
研报提示了以下风险因素:原油价格波动可能影响乙二醇成本;煤价大幅波动将直接影响煤基合成气制EG成本;宏观政策超预期可能改变市场预期;EG装置变动超预期可能影响供应格局。这些因素均可能对乙二醇市场产生重大影响,投资者需密切关注。报告强调,基于公开信息,观点仅供参考,不保证准确性及完整性,投资者需独立判断。