猜你想问
本周电力设备行业主要事件有哪些?
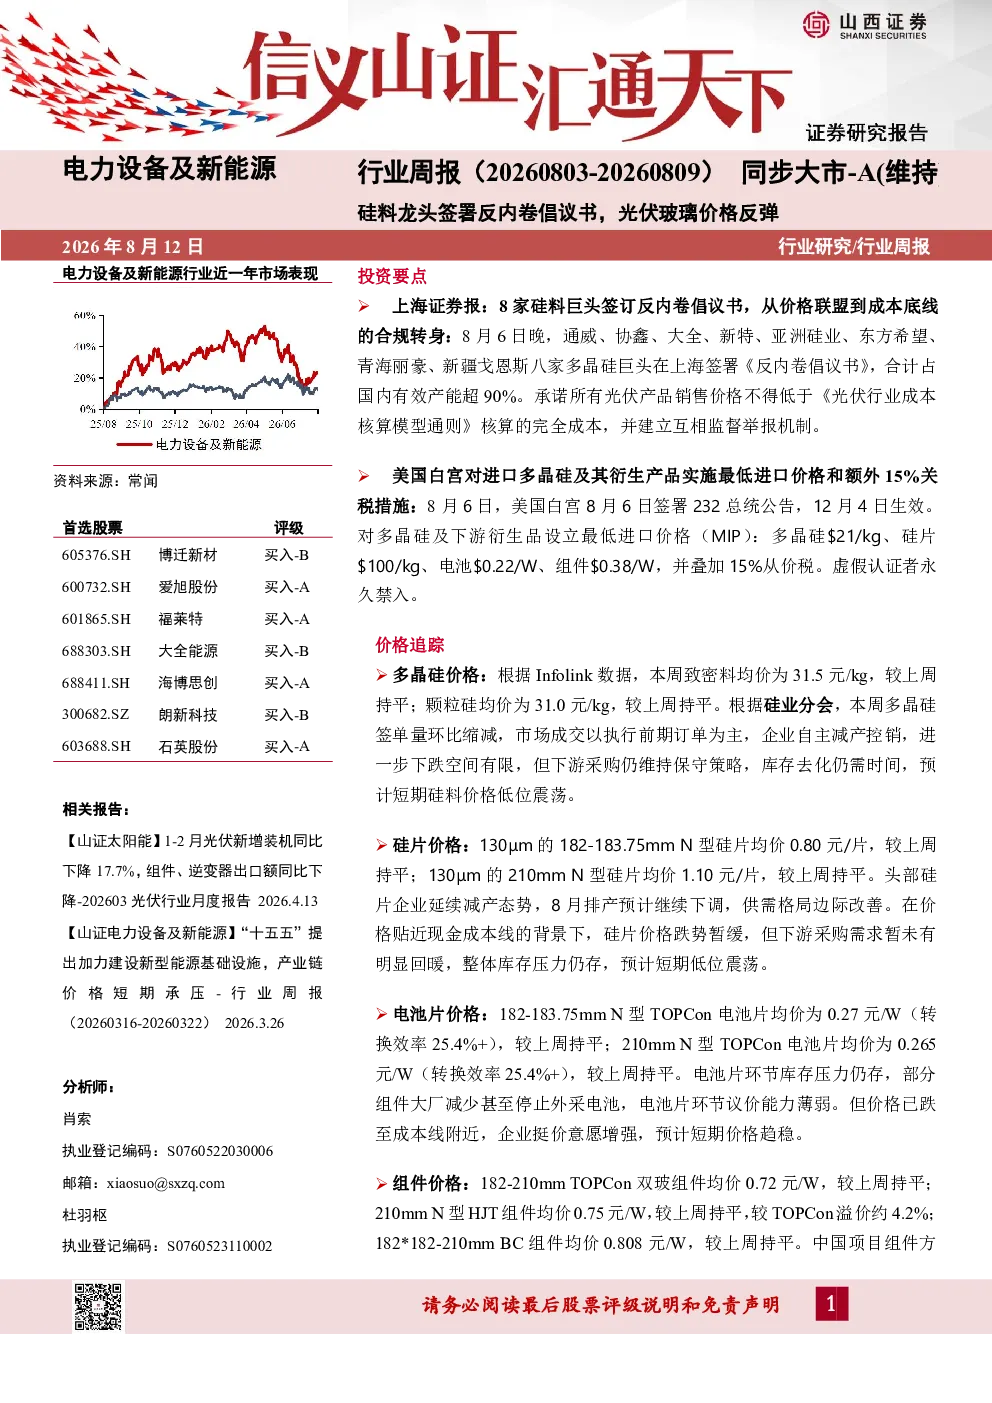
本周电力设备行业主要事件包括8家硅料巨头签署反内卷倡议书,承诺光伏产品销售价格不得低于完全成本,并建立监督举报机制。同时,美国对多晶硅及其衍生产品实施最低进口价格和15%从价税,旨在限制中国光伏产品进口。这些事件对行业价格和竞争格局产生重要影响。
光伏行业未来发展趋势如何?
光伏行业未来发展趋势显示,产业链价格战逐步缓和,但需求端仍显疲软,库存去化需要时间。反内卷倡议和海外关税措施可能阶段性稳定价格,但长期供需格局仍需关注。新技术如TOPCon、HJT等方向或将成为行业增长点,但短期内价格低位震荡,需关注成本优势及新技术方向的投资机会。
本报告重点分析了哪些方面?
本报告重点分析了硅料、硅片、电池片、组件、光伏玻璃等关键环节的价格走势和供需关系。同时,关注了反内卷倡议对美国关税措施对行业的影响,以及上下游企业的减产控销策略。此外,报告还提出了光伏铜代银、BC新技术、供给侧、储能、电力市场化等投资方向。
当前光伏市场现状如何判断?
当前光伏市场现状表现为产业链价格战逐步缓和,但需求端仍显疲软,库存去化需要时间。多晶硅、硅片、电池片、组件价格短期低位震荡,价格跌势暂缓,但下游需求未明显回暖。光伏玻璃价格连续三日持稳,市场大稳小动。整体来看,行业处于调整期,但长期发展前景仍被看好。
本报告提示哪些投资风险?
本报告提示的主要投资风险包括光伏新增装机量不及预期、产业链价格波动、海外地区政策风险等。此外,下游需求恢复缓慢可能导致库存积压,企业盈利能力受到考验。投资者需关注行业政策变化、技术迭代进展以及市场需求恢复情况,谨慎评估投资风险。
你可能感兴趣
电力设备及新能源周报:硅料龙头签署反内卷倡议书,《新型电力系统建设“十五五”规划》发布
电气设备国联民生证券2026-08-09
硅料龙头签署反内卷倡议书
未知机构2026-08-07
电新行业周报:光伏企业签署反内卷倡议书,巴西储能招标景气度高增
电气设备西部证券2026-08-09
TOPCon电池片价格稳定,多晶硅企业签署《反内卷倡议书》——光储行业跟踪
电气设备爱建证券2026-08-10
光伏产业链:八大多晶硅企业签署《反内卷倡议书》
电气设备国投证券(香港)2026-08-10
电力设备及新能源行业周报:优必选牵头两项人形机器人国家技术标准,光伏反内卷会议再召开
电气设备山西证券2025-08-26
硅料龙头签署反内卷协议书,价格底部盘整
西部证券2026-08-12
电力设备与新能源行业研究:光伏行业月度跟踪:“反内卷”扎实推进,产业链价格走势回暖
电气设备国金证券2025-07-24
长江电新 光伏硅料龙头签署限价倡议书
未知机构2026-08-07
电力设备与新能源行业周报:6月光伏装机数据亮眼,硅料价格反弹
电气设备上海证券2023-07-24