猜你想问
这份研报主要分析了哪些核心内容?
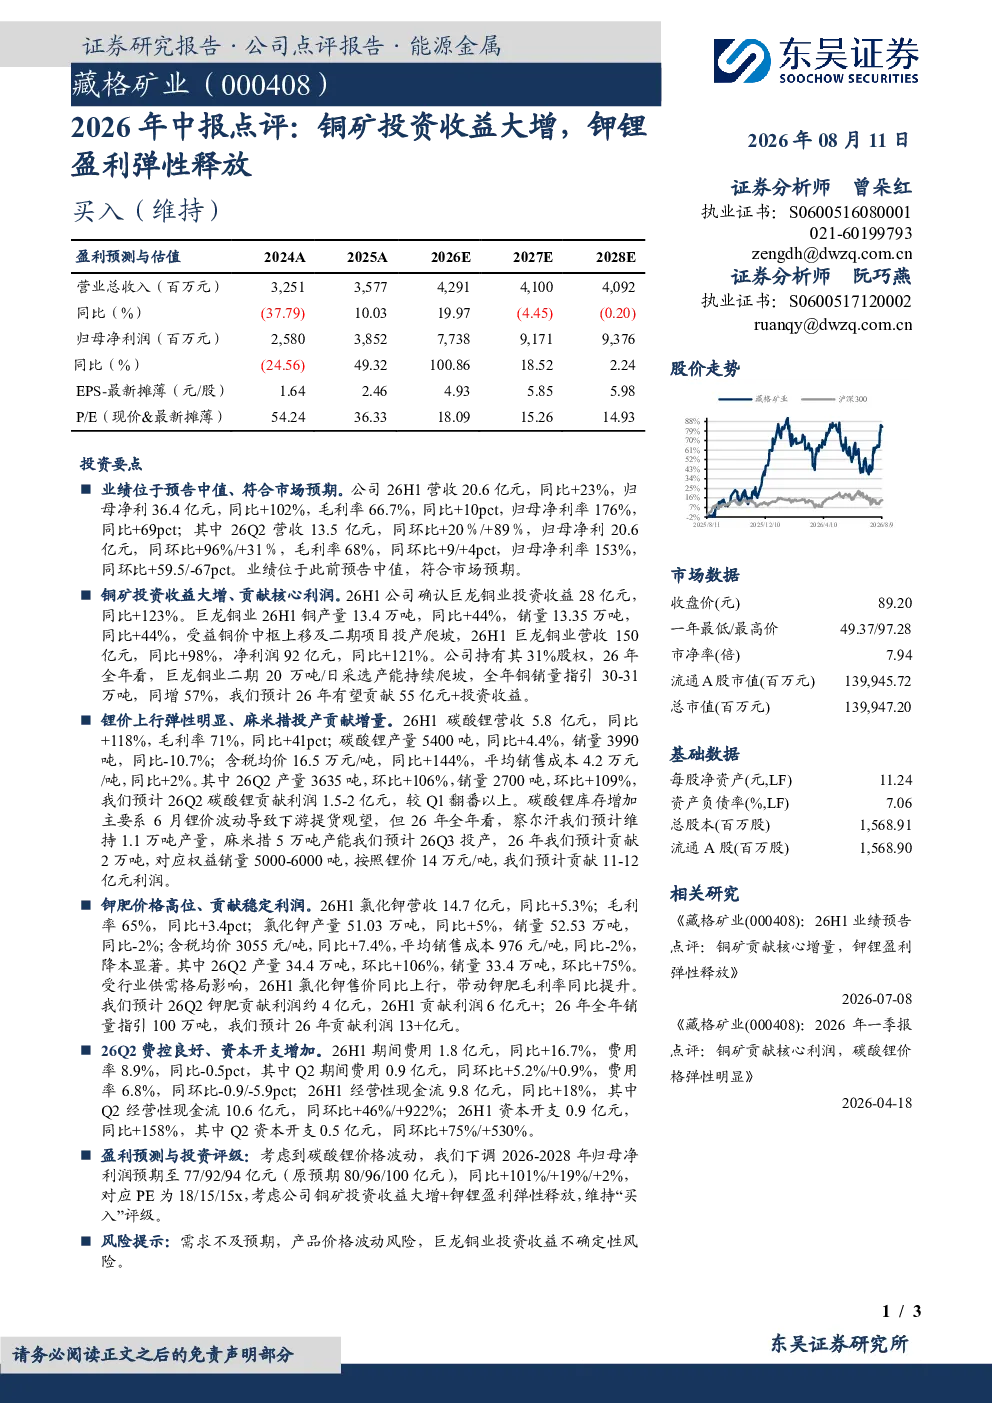
这份研报主要分析了藏格矿业2026年上半年的业绩表现,重点突出了铜矿投资收益的大幅增长和钾锂业务的盈利弹性释放。报告显示,公司2026年H1营收同比增长23%,归母净利同比增长102%,毛利率和净利率均显著提升。其中,巨龙铜业贡献了核心利润,其投资收益同比增长123%,预计2026年将贡献55亿元以上。此外,锂业务和钾业务也表现良好,碳酸锂营收同比增长118%,钾肥业务预计贡献利润13+亿元。
基础化工行业目前的发展趋势如何?
基础化工行业目前呈现多元化发展趋势,特别是在新能源材料领域表现突出。随着全球对新能源的重视,锂、钾等化工原料的需求持续增长,推动相关企业盈利能力提升。同时,传统化工业务也在通过技术创新和成本控制实现转型升级。藏格矿业的业绩表现反映了行业向高端化、绿色化发展的趋势,铜、锂、钾等关键资源的重要性日益凸显,为行业带来新的增长动力。
研报重点分析了藏格矿业的哪些业务方向?
研报重点分析了藏格矿业的铜矿投资收益、锂业务和钾业务表现。在铜矿投资方面,巨龙铜业是核心利润来源,其产量、销量和营收均实现高速增长,投资收益大幅提升。锂业务方面,碳酸锂营收和毛利率显著增长,但销量略有下降,整体盈利能力增强。钾业务方面,营收和毛利率稳步提升,预计利润贡献稳定。报告显示,公司通过多元化业务布局,有效分散了经营风险,提升了整体抗风险能力。
从市场现状来看,基础化工行业面临哪些挑战?
基础化工行业目前面临的主要挑战包括需求波动和产品价格波动风险。新能源材料如锂、钾等虽需求旺盛,但价格受市场供需和宏观经济影响较大,存在不确定性。此外,环保政策趋严也对行业带来成本压力。藏格矿业的业绩表现显示,公司已通过多元化业务和成本控制应对部分风险,但仍需关注市场需求变化和产品价格走势,以保持稳健经营。
研报提到了哪些风险提示?
研报提示的主要风险包括需求不及预期、产品价格波动以及巨龙铜业投资收益的不确定性。新能源材料市场虽前景广阔,但下游需求可能受宏观经济影响而放缓,导致产品价格波动。同时,藏格矿业31%股权的巨龙铜业虽贡献核心利润,但其经营状况受铜价等外部因素影响较大,存在投资收益不确定性风险。此外,行业竞争加剧和环保政策变化也可能对业绩带来影响,投资者需密切关注相关动态。