猜你想问
商业银行二永债“不赎回”是什么意思?
商业银行二永债“不赎回”是指二级资本债券及无固定期限资本债券在第5年末到达赎回行权期时,发行主体选择不行权。近年来,部分中小银行因经营承压,内生资本能力弱化,不满足赎回监管条件,选择保留债券。截至2026年5月末,共59家银行75只二永债未赎回,规模442.37亿元,均为城农商行,级别以AA级及以下为主,区域集中度较高。
商业银行二永债行业发展趋势如何?
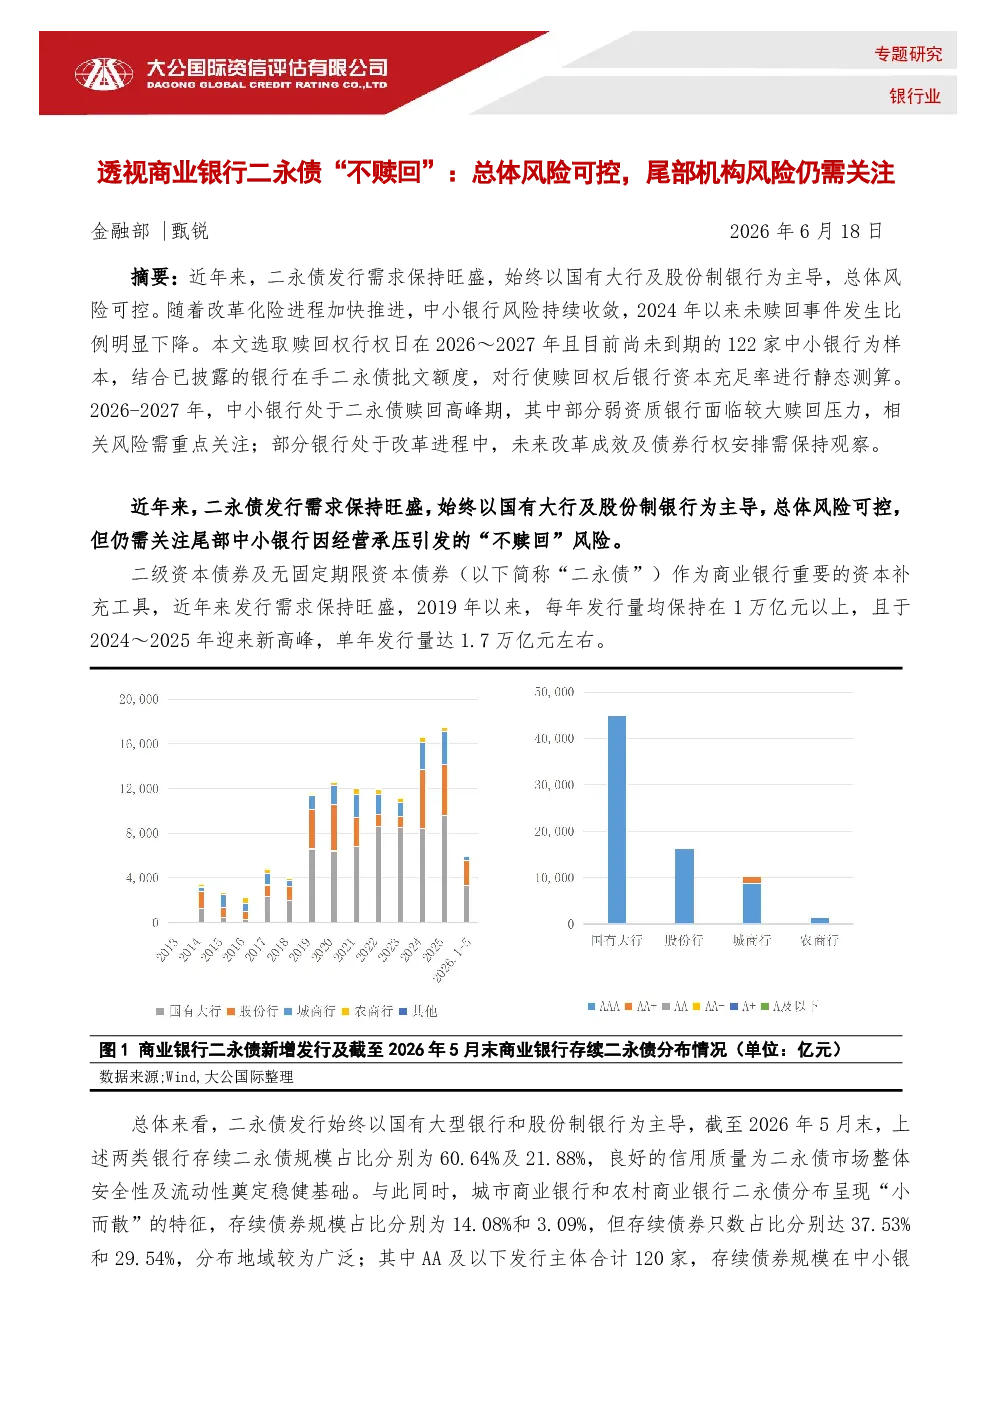
商业银行二永债发行需求旺盛,2019年以来,每年发行量超1万亿元,2024-2025年达1.7万亿元高峰。国有大行和股份制银行主导,存续规模占比分别为60.64%和21.88%。城商行和农商行呈“小而散”特征,存续债券规模占比分别为14.08%和3.09%,但只数占比分别达37.53%和29.54%。AA级及以下发行主体120家,存续规模占比5.13%。2024年以来,中小银行改革化险推进,未赎回比例下降,但2026-2027年单年到期债券超100只,规模超2200亿元,需关注尾部风险。
报告重点分析了哪些方向?
报告重点分析了商业银行二永债“不赎回”事件的原因、未赎回情况、时间趋势与风险收敛、未来风险展望。指出中小银行内生资本能力弱化是主要原因,未赎回事件达高峰受发行高峰和外部环境影响,2024年以来风险收敛。未来需关注赎回高峰期尾部弱资质银行的压力,以及部分银行改革进程中的二永债行权安排。
当前商业银行二永债市场现状如何?
当前商业银行二永债市场总体风险可控,但尾部机构风险仍需关注。截至2026年5月末,共59家银行75只二永债未赎回,规模442.37亿元,均为城农商行,级别以AA级及以下为主,区域集中度较高。国有大行和股份制银行主导发行,但中小银行因经营承压出现“不赎回”事件。2026-2027年二永债赎回高峰期,部分弱资质银行面临较大压力。
研报有哪些风险提示?
研报提示需重点关注尾部中小银行因经营承压引发的“不赎回”风险。2026-2027年二永债赎回高峰期,部分弱资质银行面临较大压力,资本充足率可能存在达标风险。部分银行处于改革进程中,需关注改革成效及期间二永债行权安排。总体而言,虽然市场总体风险可控,但需持续关注尾部风险暴露情况。