猜你想问
这份研报主要分析了哪些中国医疗保健行业的投资机会?
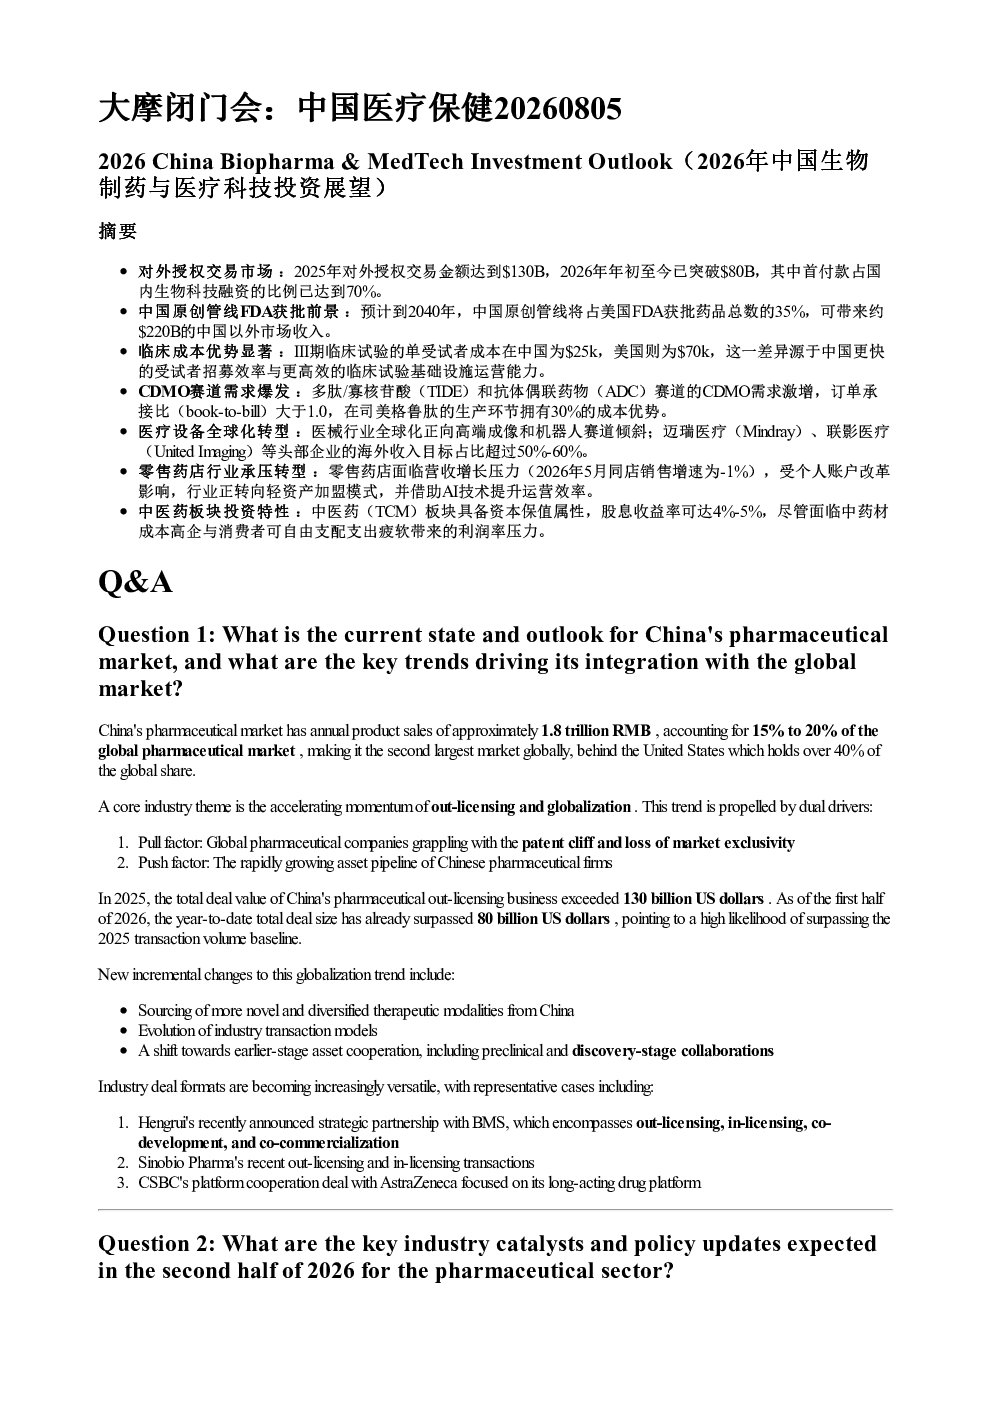
这份研报重点分析了中国医疗保健行业的投资机会,涵盖了对外授权交易市场、临床成本优势、CDMO赛道需求爆发、医疗设备全球化转型、零售药店行业承压转型、中医药板块投资特性等多个方面。报告指出,中国原创管线FDA获批前景广阔,预计到2040年将占美国FDA获批药品总数的35%,带来约2200亿美元的中国以外市场收入。同时,中国III期临床试验单受试者成本仅为美国的1/3,具有显著的成本优势。此外,多肽/寡核苷酸(TIDE)和抗体偶联药物(ADC)CDMO需求激增,订单承接比大于1.0,中国在这些领域也具备成本优势。医疗设备行业正向高端成像和机器人赛道倾斜,迈瑞医疗、联影医疗等头部企业海外收入目标占比超50%-60%。零售药店行业面临营收增长压力,但正转向轻资产加盟模式,并借助AI技术提升运营效率。中医药板块具备资本保值属性,股息收益率可达4%-5%,但面临中药材成本高企和消费者可自由支配支出疲软带来的利润率压力。
中国生物科技行业的发展趋势如何?
中国生物科技行业的发展趋势向好,核心驱动因素包括STEM人才储备快速扩张和科研产出质量提升。政策监管持续优化,监管框架更贴近全球标准,为中国生物科技企业参与全球竞争提供了有利条件。中国在全球临床开发中的角色演变显著,赞助的临床研究活动显著扩容,其中至少15%的试验瞄准全球市场。2024年,中国赞助的临床试验启动量占全球近30%,肿瘤领域占比约39%。中国开展临床和预临床试验的优势在于患者招募效率高、监管审批时间缩短、预临床研究成本竞争力强。此外,中国生物科技行业从“证明全球相关性”转向聚焦价值获取,新型交易结构如联合开发与联合商业化模式、“NewCo”架构涌现,进一步推动行业发展。
研报重点分析了哪些行业细分领域?
研报重点分析了多个行业细分领域,包括对外授权交易市场、CDMO赛道、医疗设备、零售药店、中医药等。对外授权交易市场方面,2025年对外授权交易金额达1300亿美元,预计将超过去年,首付款占国内生物科技融资比例达70%。CDMO赛道需求爆发,多肽/寡核苷酸(TIDE)和抗体偶联药物(ADC)CDMO需求激增,订单承接比大于1.0。医疗设备行业全球化正向高端成像和机器人赛道倾斜,迈瑞医疗、联影医疗等头部企业海外收入目标占比超50%-60%。零售药店行业面临营收增长压力,但正转向轻资产加盟模式,并借助AI技术提升运营效率。中医药板块具备资本保值属性,股息收益率可达4%-5%,但面临中药材成本高企和消费者可自由支配支出疲软带来的利润率压力。
当前中国医疗保健市场的现状如何?
当前中国医疗保健市场呈现出多元化的发展态势,但也面临一些挑战。一方面,中国生物科技行业在全球临床开发中的角色日益重要,赞助的临床试验活动显著扩容,患者招募效率高,监管审批时间缩短,预临床研究成本竞争力强。另一方面,零售药店行业面临营收增长压力,同店销售增速为-1%,但正通过转向轻资产加盟模式和借助AI技术提升运营效率来应对挑战。中医药板块面临毛利率压力,中药材成本高企,消费者可自由支配支出疲软,但成熟品牌和稳定分红使其具备投资价值。此外,中国医疗器械行业市场规模约1.2万亿元,预计将实现modest recovery,投资优先级包括AI与数字化转型、手术室设施和高端影像设备。总体来看,中国医疗保健市场在快速发展中仍需应对多方面的挑战。
投资中国医疗保健行业需要注意哪些风险?
投资中国医疗保健行业需要注意以下风险:首先,政策监管变化可能对行业发展产生重大影响,例如医保个人账户改革对零售药店营收结构的影响,以及带量采购对医疗器械行业的影响。其次,行业竞争加剧可能导致利润率下降,例如零售药店行业面临营收增长压力,中医药板块面临毛利率压力。此外,中药材成本高企和消费者可自由支配支出疲软可能影响中医药板块的盈利能力。另外,中国生物制药行业存在约数十亿美元的月度贸易逆差,主要原因是出口低价值API和中间体,进口高价值专利药,这可能影响行业的长期发展。最后,行业整合和市场竞争可能导致部分企业面临生存压力,例如中国临床CRO市场经历COVID-19时期的高点和后续的整合收缩,2025年CRO数量降至480家。投资者需密切关注这些风险因素,谨慎决策。