猜你想问
7月美国非农就业数据具体表现如何?
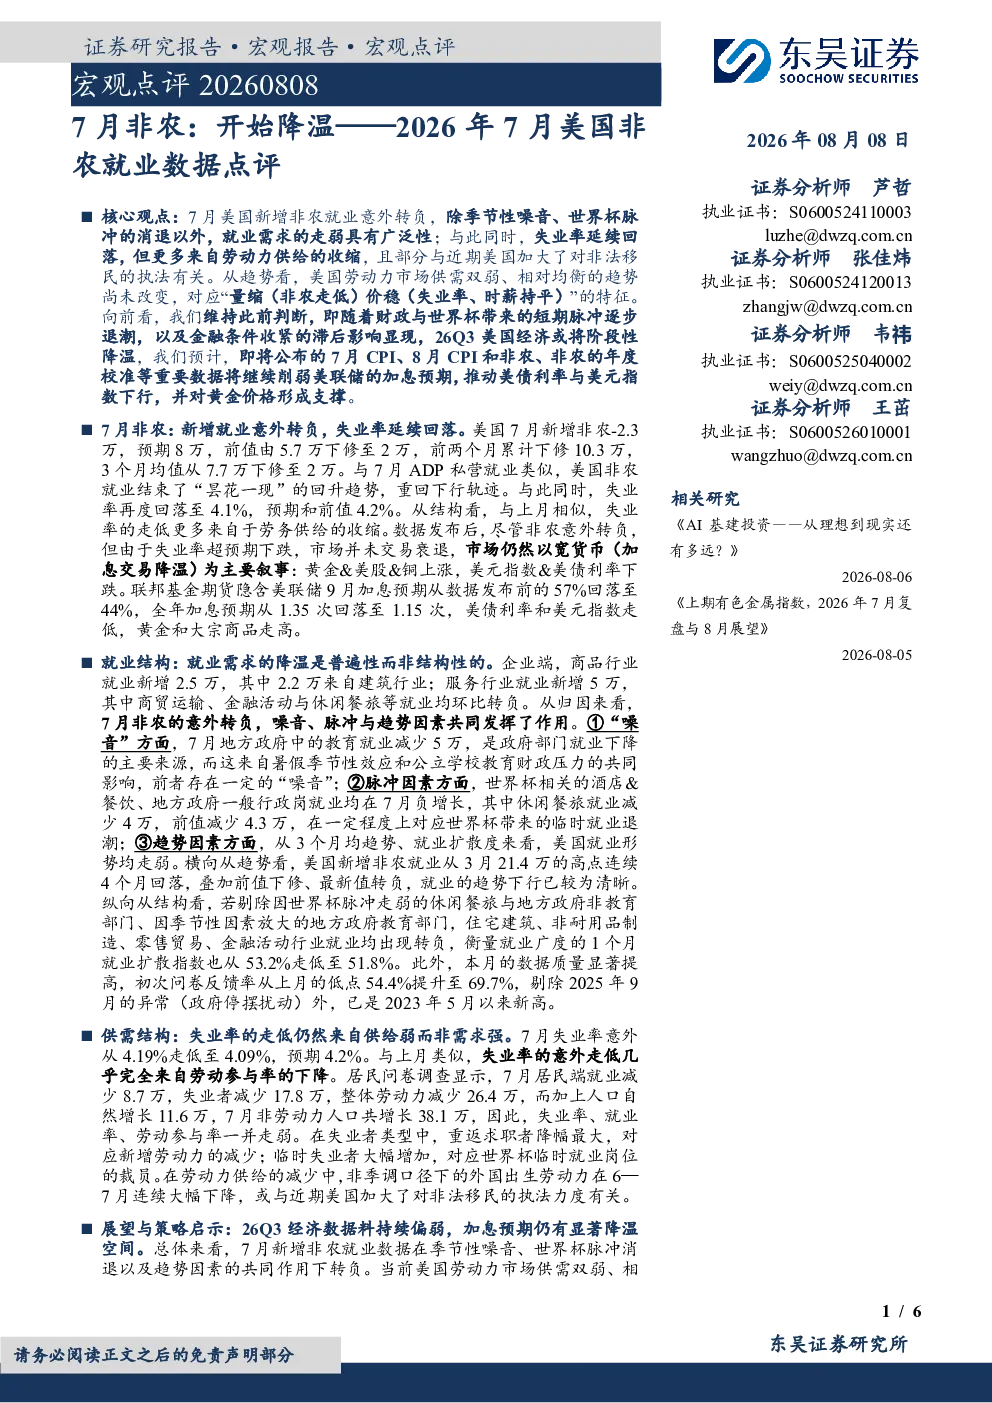
7月美国非农就业数据意外转负,新增就业-2.3万,预期8万,前值下修至2万,累计下修10.3万,3个月均值降至2万。失业率降至4.1%,预期4.2%,主要受劳动力供给收缩驱动。就业结构显示,商品和服务行业均出现转负,世界杯脉冲和季节性因素影响显著。失业率走低主要来自劳动参与率下降,非劳动力人口增加38.1万。这些数据反映了美国劳动力市场的复杂变化,市场需关注后续数据动态。
美国劳动力市场未来发展趋势是什么?
美国劳动力市场未来发展趋势需关注多个方面。首先,劳动力供给收缩可能持续影响就业增长,企业需调整招聘策略。其次,失业率下降但劳动参与率走低,非劳动力人口增加,表明经济活力与就业意愿存在差异。此外,世界杯脉冲和季节性因素对短期数据影响显著,长期趋势需剔除这些干扰。最后,全球事件如特朗普政策变化、增长通胀超预期及金融系统流动性危机也可能对市场产生冲击,需持续跟踪。
本报告重点分析了哪些方面?
本报告重点分析了7月美国非农就业数据的超预期表现及其背后的结构性变化。报告详细解读了就业数据转负的原因,包括劳动力供给收缩、世界杯脉冲和季节性因素等。同时,报告也关注了失业率下降与劳动参与率走低的矛盾现象,以及非劳动力人口增加对市场的影响。此外,报告还探讨了市场对非农数据的反应,以及未来关键数据如CPI和非农年度校准对加息预期的影响。这些分析有助于投资者更全面地理解美国经济动态。
当前美国市场状况如何判断?
当前美国市场状况呈现复杂态势。7月非农就业数据转负,但市场反应有限,显示市场对经济降温已有预期。市场仍预期年底加息,但等待新通胀数据验证。26Q3美国经济可能阶段性降温,9月美联储政策或对加息预期产生重要影响。关键数据如7月CPI、8月CPI和非农年度校准将决定市场走向。投资者需关注这些数据变化,以及劳动力市场的长期趋势。
本报告提示哪些风险?
本报告提示的主要风险包括特朗普政策变化、增长通胀超预期及金融系统流动性危机。特朗普政策变化可能对经济环境和市场预期产生重大影响,需密切关注其政策动向。增长通胀超预期可能改变市场对加息的预期,进而影响资产价格。金融系统流动性危机则可能引发市场连锁反应,增加投资风险。投资者需对这些风险保持警惕,做好风险管理。