猜你想问
这份研报主要分析了什么内容?
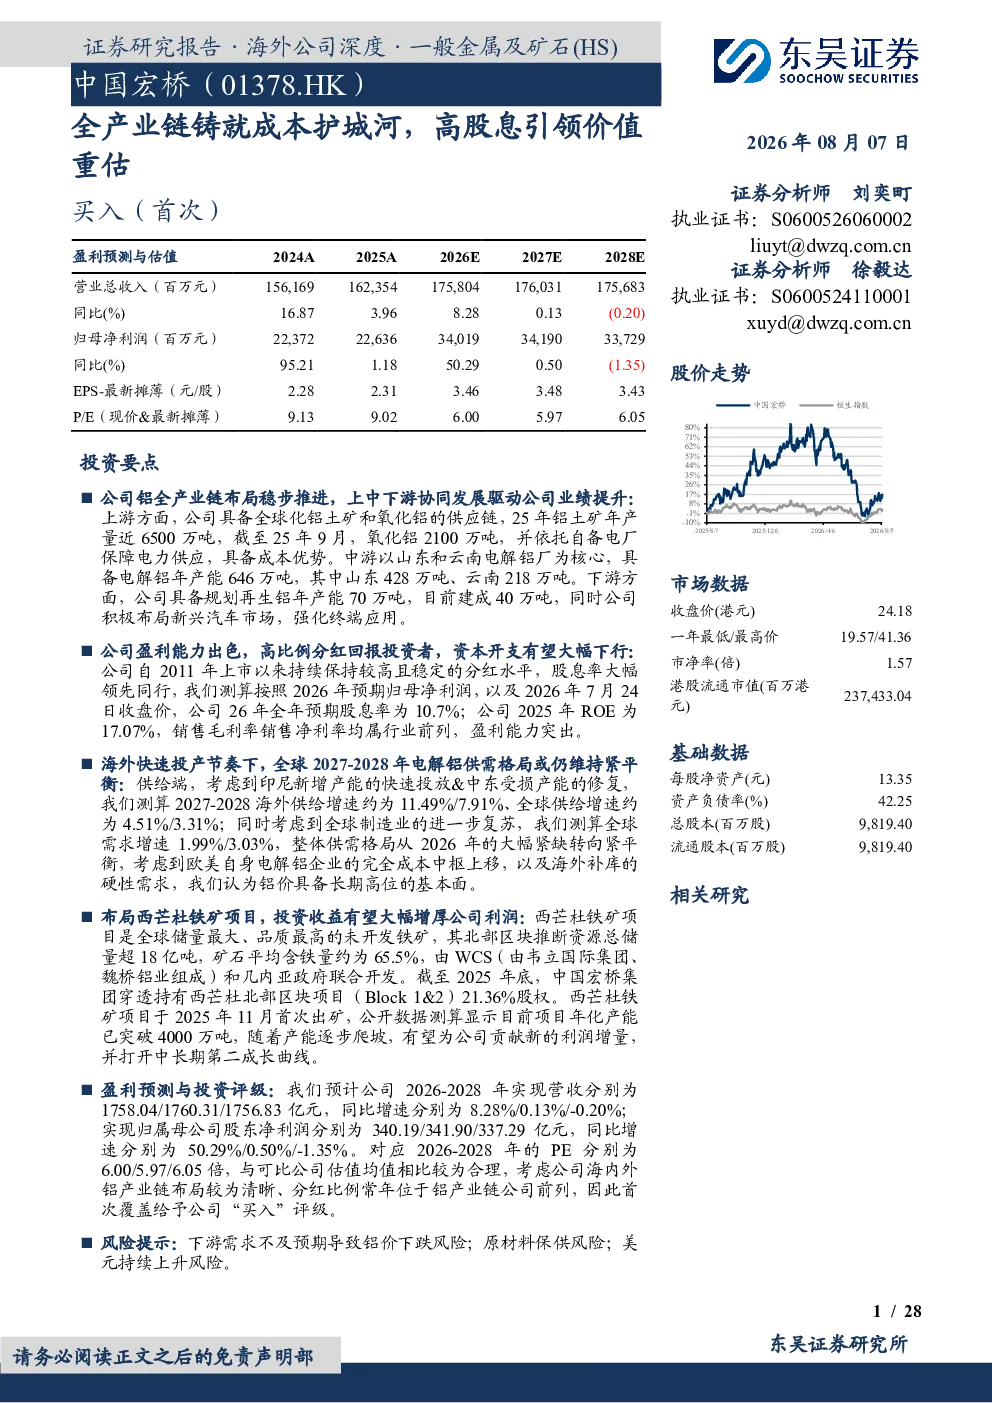
这份研报主要分析了中国宏桥作为一家纵向一体化的特大型铝产业链企业的全产业链布局及其价值重估。报告详细介绍了公司在热电、采矿、氧化铝、铝合金等领域的业务覆盖,以及如何通过产业整合和规模效应实现成本优势。同时,报告还探讨了公司股权架构、战略转型、短期业绩表现、管理能力提升等方面。此外,报告重点分析了公司铝全产业链的协同发展,包括上游的铝土矿和氧化铝供应链、中游的电解铝产能,以及下游的再生铝和新兴汽车市场布局。最后,报告强调了公司出色的盈利能力、高比例分红回报投资者,以及资本开支有望大幅下行的积极因素。
铝行业未来发展趋势如何?
铝行业未来发展趋势呈现多方面特点。首先,全球电解铝供需格局预计在2027-2028年仍将维持紧平衡状态。供给端,印尼新增产能的快速投放和中东受损产能的修复将推动海外供给增速,但全球供给增速相对温和。需求端,全球制造业的进一步复苏将带动需求增长,但增速也较为平稳。其次,欧美电解铝企业的完全成本中枢上移,以及海外补库的硬性需求,为铝价提供长期高位的基本面支撑。此外,中国宏桥等铝产业链企业通过全产业链布局和绿色转型,进一步巩固了成本优势和市场竞争力。最后,再生铝和新兴汽车市场的布局,也为铝行业带来新的增长点。总体而言,铝行业未来发展趋势较为稳健,但需关注下游需求变化和原材料保供等风险。
报告重点分析了哪些方面?
报告重点分析了以下几个方面:首先,中国宏桥的全产业链布局及其协同效应,包括上游的铝土矿和氧化铝供应链、中游的电解铝产能,以及下游的再生铝和新兴汽车市场布局。其次,报告深入探讨了公司的成本优势,如自备电厂保障电力供应、全球化供应链等。此外,报告还分析了公司股权架构、战略转型、短期业绩表现、管理能力提升等方面。最后,报告重点强调了公司出色的盈利能力、高比例分红回报投资者,以及资本开支有望大幅下行的积极因素。通过这些分析,报告全面展现了中国宏桥作为铝产业链企业的竞争优势和发展潜力。
当前铝市场现状如何判断?
当前铝市场现状可以从供需关系、成本结构和行业趋势等多个角度判断。从供需关系来看,全球电解铝供需格局预计在2027-2028年仍将维持紧平衡状态。供给端,印尼新增产能的快速投放和中东受损产能的修复将推动海外供给增速,但全球供给增速相对温和。需求端,全球制造业的进一步复苏将带动需求增长,但增速也较为平稳。从成本结构来看,欧美电解铝企业的完全成本中枢上移,为铝价提供长期高位的基本面支撑。此外,中国宏桥等铝产业链企业通过全产业链布局和绿色转型,进一步巩固了成本优势和市场竞争力。总体而言,铝市场现状较为稳健,但需关注下游需求变化和原材料保供等风险。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:首先,下游需求不及预期可能导致铝价下跌,进而影响公司业绩。其次,原材料保供风险,如铝土矿、氧化铝等关键原材料的供应稳定性,可能对公司成本控制和生产经营造成影响。此外,美元持续上升可能导致公司外债负担加重,以及国际市场波动带来的风险。这些风险因素需要投资者密切关注,以便及时调整投资策略。