猜你想问
这份研报的核心内容是什么?
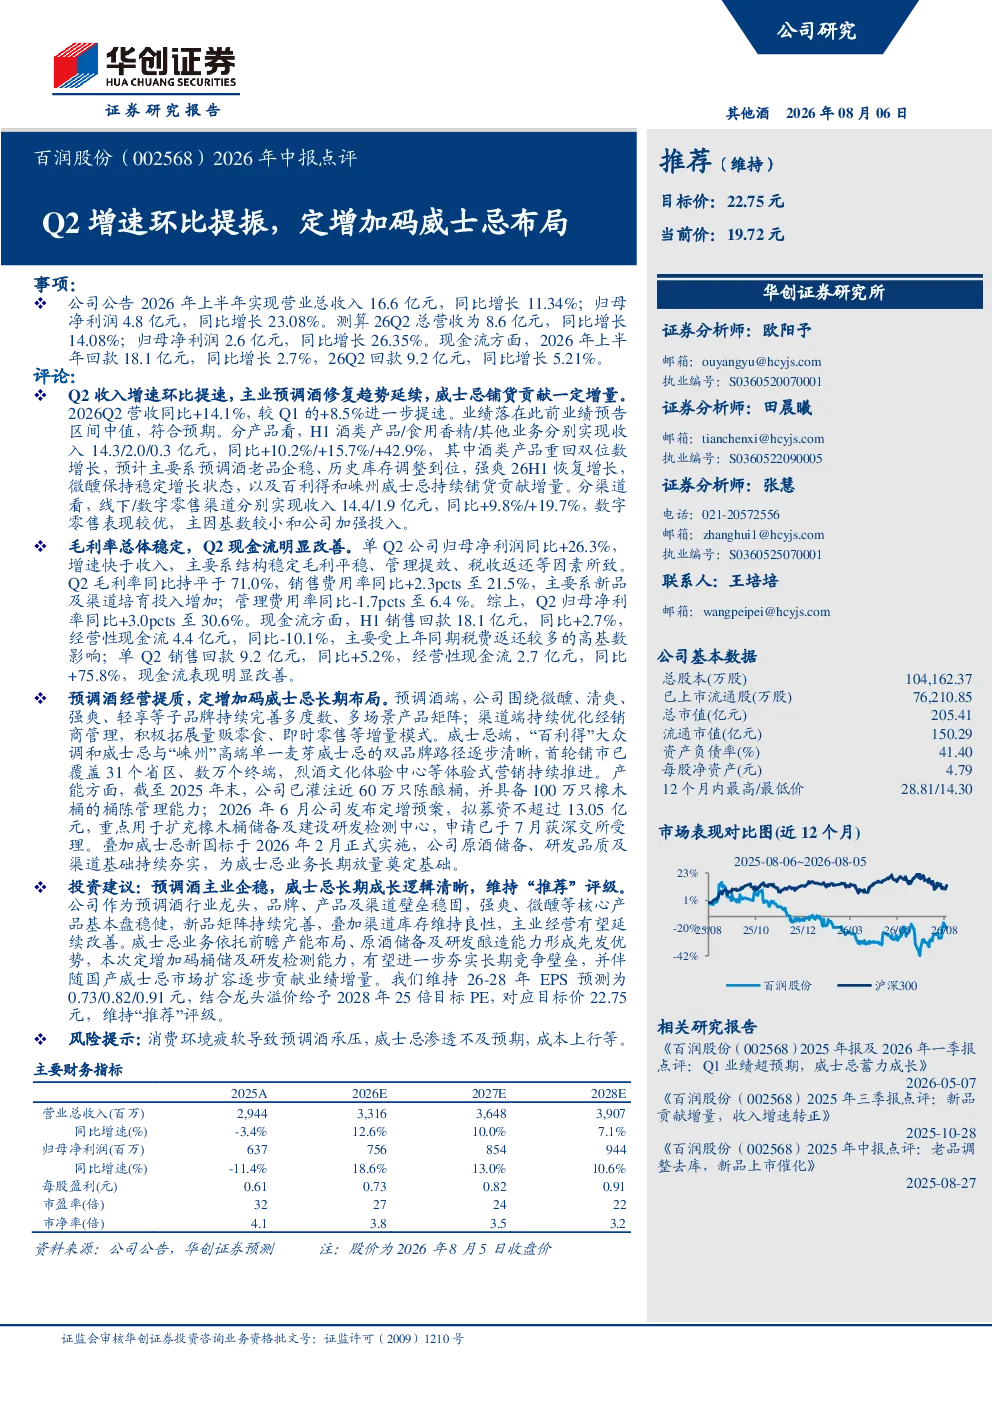
这份研报主要分析了百润股份2026年上半年的业绩表现,指出公司Q2营收和净利润增速环比提升,酒类产品重回双位数增长。报告重点介绍了预调酒老品企稳、强爽和微醺产品稳定增长,以及威士忌业务持续铺货贡献增量。此外,还分析了公司盈利能力、业务发展策略、投资建议和财务预测等内容。
预调酒行业的发展趋势如何?
预调酒行业正朝着多度数、多场景的产品矩阵方向发展,公司通过优化经销商管理和拓展增量模式来提升市场份额。预调酒作为年轻消费群体的主要选择,市场需求持续增长,头部企业通过品牌、产品和渠道壁垒稳固自身地位。未来,预调酒行业将更加注重产品创新和消费体验提升,市场竞争将更加激烈。
研报对百润股份的重点分析方向有哪些?
研报重点分析了百润股份的业绩表现、盈利能力、业务发展三个方面。业绩方面,报告指出公司Q2营收和净利润增速环比提升,酒类产品重回双位数增长。盈利能力方面,报告分析了毛利率、销售费用率和净利率等指标,指出公司经营性现金流明显改善。业务发展方面,报告重点介绍了公司在预调酒和威士忌业务上的布局和进展。
当前酒类市场的现状如何?
当前酒类市场呈现多元化发展趋势,预调酒和威士忌成为市场增长的主要驱动力。预调酒市场方面,头部企业通过品牌、产品和渠道壁垒稳固自身地位,市场竞争激烈。威士忌市场方面,国产威士忌市场渗透率逐步提升,公司通过前瞻产能布局、原酒储备及研发酿造能力形成先发优势。未来,酒类市场将更加注重产品创新和消费体验提升。
研报提到了哪些风险提示?
研报提到了三个主要风险提示:一是消费环境疲软可能导致预调酒需求承压;二是威士忌业务渗透率可能不及预期;三是成本上行可能影响公司盈利能力。此外,市场竞争加剧也可能对公司业务发展造成影响。公司需要密切关注市场变化,及时调整经营策略以应对潜在风险。
你可能感兴趣
2026年中报点评:上半年净利差略有扩大,Q2营收及利润增速环比提升
金融东吴证券2026-08-19
美容护理行业点评研究:大促前置景气度环比提振,关注Q2业绩预期高增标的
商贸零售国联证券2024-06-17
2024年中报点评:Q2出货环比高增、费率明显下降,发布限制性股票激励提振信心
公用事业东吴证券2024-09-05
2022二季度业绩点评:Q2营收同环比正增长,新车交付将提振销量
东吴证券2022-09-12
云图控股中报点评Q2业绩同环比增长 项目建设提
未知机构2026-08-26
食品饮料行业点评报告:春节提振消费表现,1-2月社零增速环比提升
食品饮料开源证券2026-03-18
23H1业绩点评:萤石网络:收入增速环比提振,盈利能力大幅优化超预期
家用电器德邦证券2023-08-06
食品饮料行业点评报告:8月社零增速环比放缓,消费动能仍待提振
食品饮料开源证券2025-09-16
2026年中报点评:Q2归母净利润环比显著改善,超高压食品灭菌设备为重要增量
东吴证券2026-08-30
2026年中报点评Q2业绩环比显著改善,储能需求维持高景气
华创证券2026-09-01