猜你想问
这份研报主要分析了什么内容?
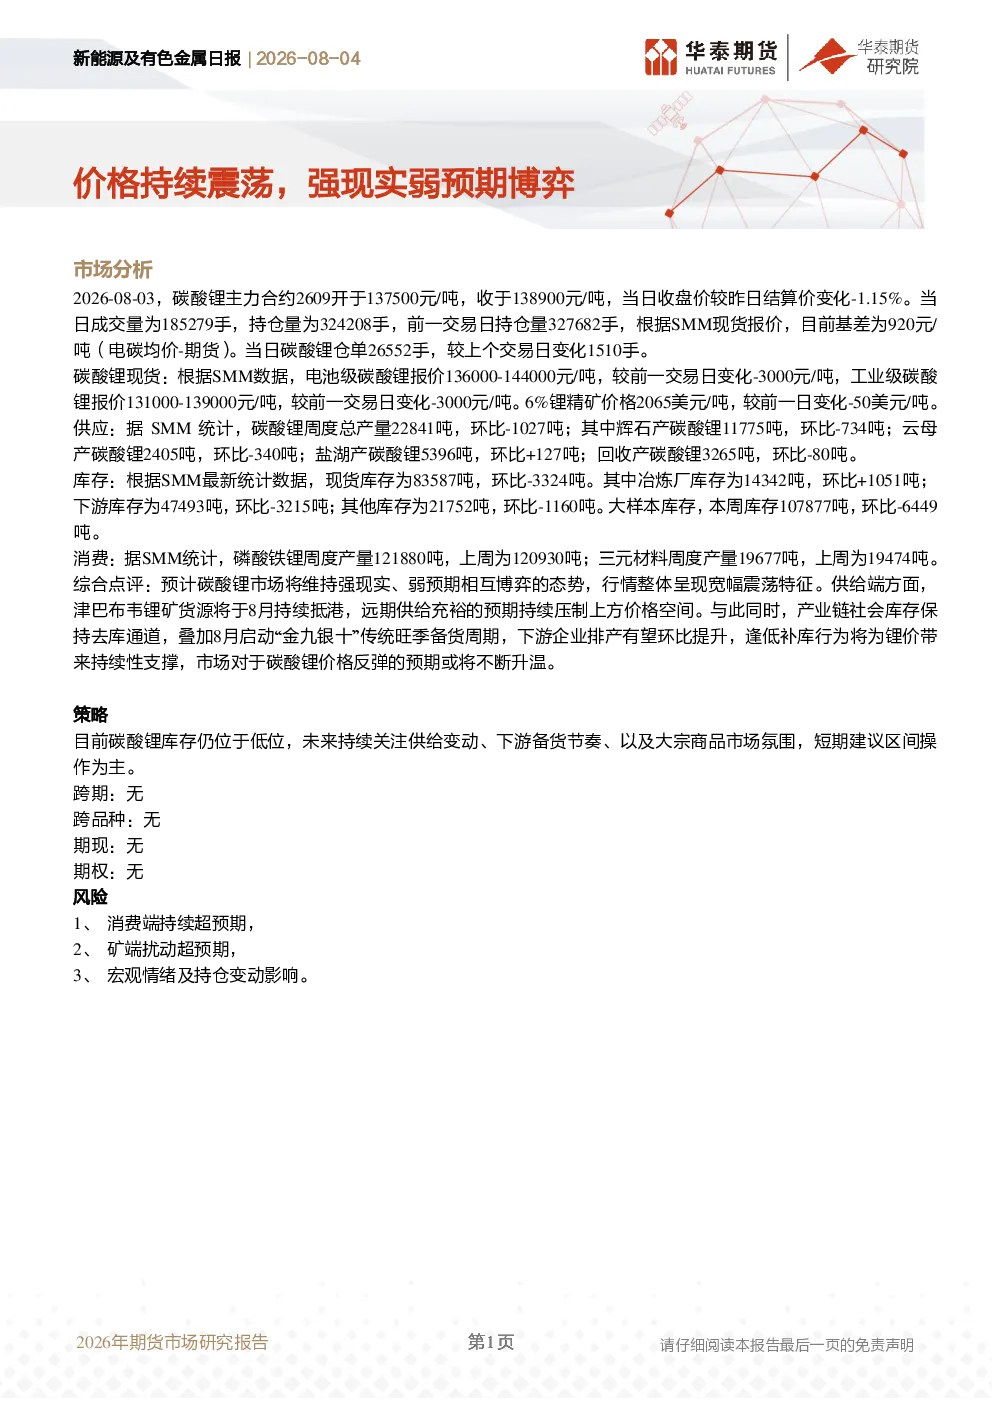
本研报主要分析了碳酸锂市场的最新动态,包括价格走势、现货供需情况、库存变化以及消费数据。报告指出碳酸锂市场处于强现实与弱预期相互博弈的状态,价格呈现宽幅震荡。供给端来看,津巴布韦锂矿货源持续抵港导致远期供给预期充裕;库存方面,产业链社会库存保持去库,但冶炼厂库存有所增加。消费端,下游企业开始为“金九银十”传统旺季进行备货,磷酸铁锂和三元材料产量均有所提升。
新能源及有色金属行业未来发展趋势如何?
新能源及有色金属行业未来发展趋势呈现复杂态势。从供给侧看,全球锂矿供应持续增加,特别是津巴布韦等地的锂矿资源投入市场,将长期压制碳酸锂价格的上行空间。需求侧,随着新能源汽车和储能产业的快速发展,对碳酸锂的需求有望保持增长,但增速可能受到成本和替代材料的制约。整体来看,行业将面临供给过剩和需求结构性变化的挑战,价格波动将成为常态。
研报重点分析了哪些方向?
研报重点分析了碳酸锂市场的供需平衡、价格走势以及库存变化。在供应方面,报告详细统计了碳酸锂的周度总产量、不同来源(辉石、云母、盐湖、回收)的产量数据,并指出总产量环比有所下降。在库存方面,报告监测了现货库存、冶炼厂库存、下游库存等多个维度的库存数据,显示社会库存处于去库通道,但冶炼厂库存有所累库。此外,报告还关注了碳酸锂期货市场的持仓和仓单变化,为市场情绪提供参考。
当前新能源及有色金属市场现状如何?
当前新能源及有色金属市场现状表现为碳酸锂价格持续震荡,市场处于强现实与弱预期相互博弈的阶段。从现实层面看,碳酸锂期货价格和现货价格均出现回落,但产业链库存整体处于低位,为价格提供了一定的支撑。从预期层面看,市场对远期供给的担忧情绪较浓,津巴布韦锂矿的持续到港加剧了供给端的压力。同时,下游企业开始为传统旺季进行备货,为价格带来一定的反弹预期。整体市场情绪较为谨慎,价格波动幅度加大。
研报提示了哪些风险因素?
研报提示了以下几个主要风险因素:一是消费端超预期增长,如果下游需求恢复速度超出市场预期,可能导致库存快速去化,推动价格反弹;二是矿端扰动超预期,如主要锂矿产区出现罢工或自然灾害等事件,可能扰乱市场供应节奏,引发价格波动;三是宏观情绪及持仓变动影响,全球宏观经济环境的变化、投资者风险偏好的转变以及期货市场的持仓结构变化,都可能对碳酸锂价格产生较大影响。这些因素均需持续关注,以评估市场风险。