猜你想问
本周报告主要分析了哪些内容?
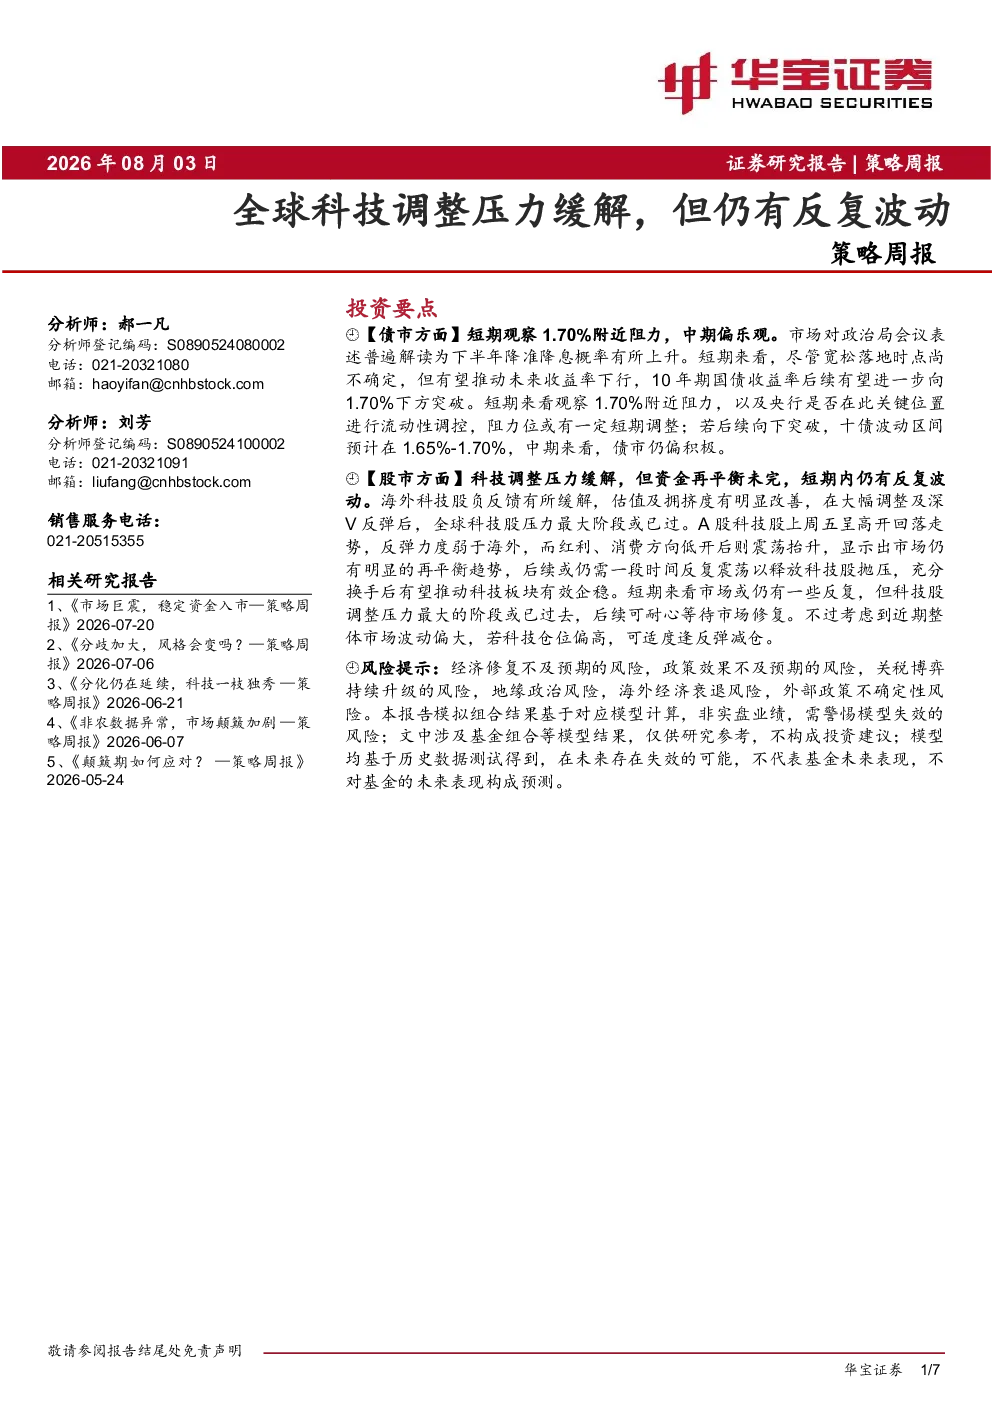
本周报告主要分析了全球科技股调整压力的缓解情况以及市场未来的波动趋势。报告指出,虽然科技股的调整压力有所减轻,但资金再平衡尚未完成,短期内市场仍可能存在反复波动。海外科技股的负反馈有所缓解,估值和拥挤度有明显改善,表明全球科技股压力最大的阶段可能已经过去。A股科技股上周五高开回落,反弹力度弱于海外,市场仍需通过反复震荡来释放抛压,充分换手后有望推动科技板块企稳。报告还分析了债市和海外市场的现状,以及关键经济数据的解读。
科技赛道未来发展趋势如何?
科技赛道未来发展趋势方面,报告认为全球科技股压力最大阶段或已过去,但市场仍需时间进行再平衡。短期内,科技股可能仍会有反复波动,需要耐心等待修复。报告指出,海外科技股估值和拥挤度有明显改善,这为科技板块的企稳提供了支撑。同时,报告也强调,科技赛道的未来发展仍需关注资金流向、市场情绪以及宏观经济环境等多方面因素。
报告重点分析了哪些方向?
报告重点分析了全球科技股调整压力的缓解情况、市场波动趋势以及科技赛道的未来发展。在债市方面,报告观察10年期国债收益率在1.70%附近阻力,若向下突破,波动区间预计在1.65%-1.70%。中期来看,债市仍偏积极,政治局会议表述解读为下半年降准降息概率上升。在股市方面,报告强调科技调整压力缓解,但资金再平衡未完,短期内仍有反复波动。在海外市场方面,报告指出压力缓和,但仍有分歧和波动。
当前市场现状如何判断?
当前市场现状判断方面,报告认为全球科技股调整压力有所缓解,但市场仍存在反复波动。短期内,科技股可能仍会有调整,需要耐心等待修复。海外科技股估值和拥挤度有明显改善,这为市场企稳提供了支撑。债市方面,10年期国债收益率在1.70%附近阻力,若向下突破,波动区间预计在1.65%-1.70%。中期来看,债市仍偏积极。海外市场压力缓和,但仍有分歧和波动。
本报告有哪些风险提示?
本报告的风险提示主要集中在市场波动和资金流向方面。虽然全球科技股压力最大阶段或已过去,但市场仍可能存在反复波动,需要投资者保持谨慎。同时,资金流向的不确定性也可能对市场产生影响。此外,宏观经济环境的变化、政策调整等因素也可能对市场造成影响,需要投资者密切关注。报告还提醒投资者,投资决策应基于自身的风险承受能力和投资目标,谨慎评估潜在风险。