猜你想问
这份研报主要分析了什么内容?
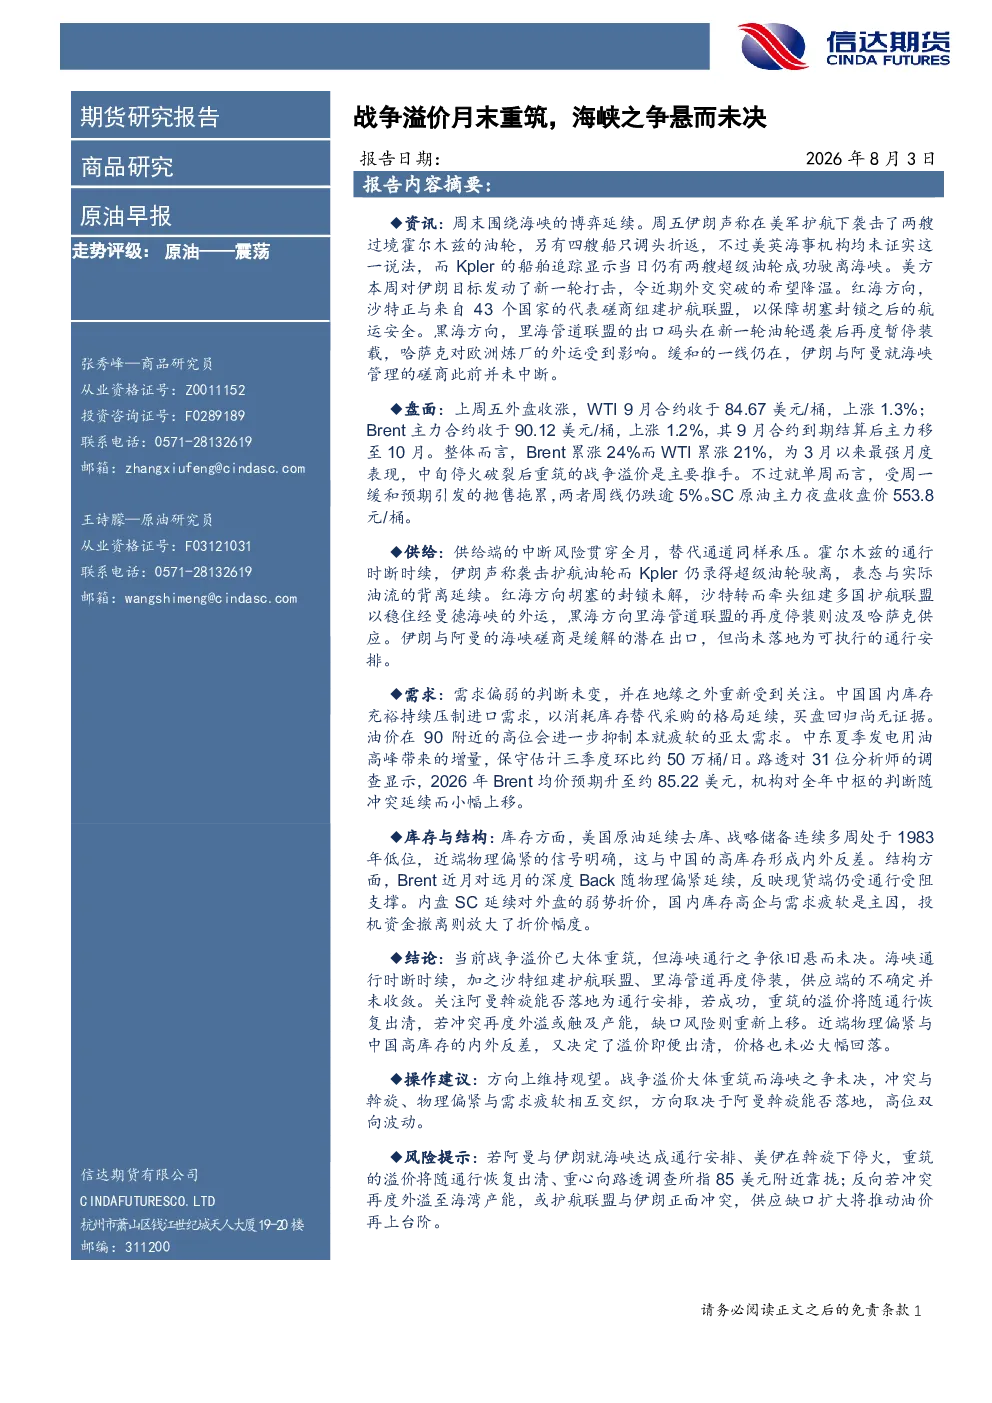
这份研报主要分析了原油市场的供需情况、库存变化、结构特点以及地缘政治对油价的影响。报告指出,战争溢价在月末重筑,主要原因是中旬停火破裂后,霍尔木兹海峡和红海的通行时断时续,以及沙特组建护航联盟和里海管道再度停装等因素导致供应端的不确定性增加。同时,报告也分析了需求端的疲软情况,特别是中国国内库存充裕持续压制进口需求,以及油价高位对亚太需求的抑制。此外,报告还关注了美国原油库存去库、战略储备处于低位等库存结构问题。
原油行业未来发展趋势如何?
原油行业未来发展趋势仍存在较多不确定性。一方面,地缘政治风险,特别是霍尔木兹海峡和红海的通行问题,将持续影响供应端。伊朗与阿曼的海峡磋商是潜在的缓解出口,但尚未落地为可执行的通行安排。另一方面,需求端疲软的判断未变,中国国内库存充裕持续压制进口需求,亚太需求在油价高位也受到抑制。此外,中东夏季发电用油高峰带来的增量有限,机构对全年油价中枢的判断随冲突延续而小幅上移。综合来看,原油行业未来走势将取决于地缘政治风险的演变以及全球经济需求的变化。
报告中重点分析了哪些方向?
报告中重点分析了以下几个方面:一是战争溢价的重筑及其驱动因素,特别是中旬停火破裂后,霍尔木兹海峡和红海的通行问题,以及沙特组建护航联盟和里海管道再度停装等因素;二是需求端的疲软情况,特别是中国国内库存充裕持续压制进口需求,以及油价高位对亚太需求的抑制;三是库存与结构问题,美国原油库存延续去库、战略储备处于低位,Brent近月对远月的深度Back随物理偏紧延续,内盘SC延续对外盘的弱势折价;四是地缘政治风险对油价的影响,特别是伊朗与阿曼的海峡磋商以及美伊冲突的可能性。
当前原油市场现状如何判断?
当前原油市场现状呈现震荡态势。一方面,战争溢价已大体重筑,主要原因是霍尔木兹海峡和红海的通行问题,以及沙特组建护航联盟和里海管道再度停装等因素导致供应端的不确定性增加。另一方面,需求端疲软的判断未变,中国国内库存充裕持续压制进口需求,亚太需求在油价高位也受到抑制。此外,美国原油库存延续去库、战略储备处于低位,Brent近月对远月的深度Back随物理偏紧延续,内盘SC延续对外盘的弱势折价。综合来看,原油市场现状是供应端的不确定性增加,而需求端疲软,导致市场呈现震荡态势。
研报中提到了哪些风险提示?
研报中提到了以下几个风险提示:一是阿曼与伊朗就海峡达成通行安排、美伊在斡旋下停火的风险。若成功,重筑的溢价将随通行恢复出清,重心向85美元附近靠拢。二是冲突再度外溢至海湾产能的风险。若冲突再度外溢或触及产能,供应缺口扩大将推动油价再上台阶。三是护航联盟与伊朗正面冲突的风险。若护航联盟与伊朗正面冲突,供应缺口扩大将推动油价再上台阶。这些风险提示表明,原油市场未来仍存在较多不确定性,投资者需密切关注地缘政治风险的演变。