猜你想问
这份研报的核心内容是什么?
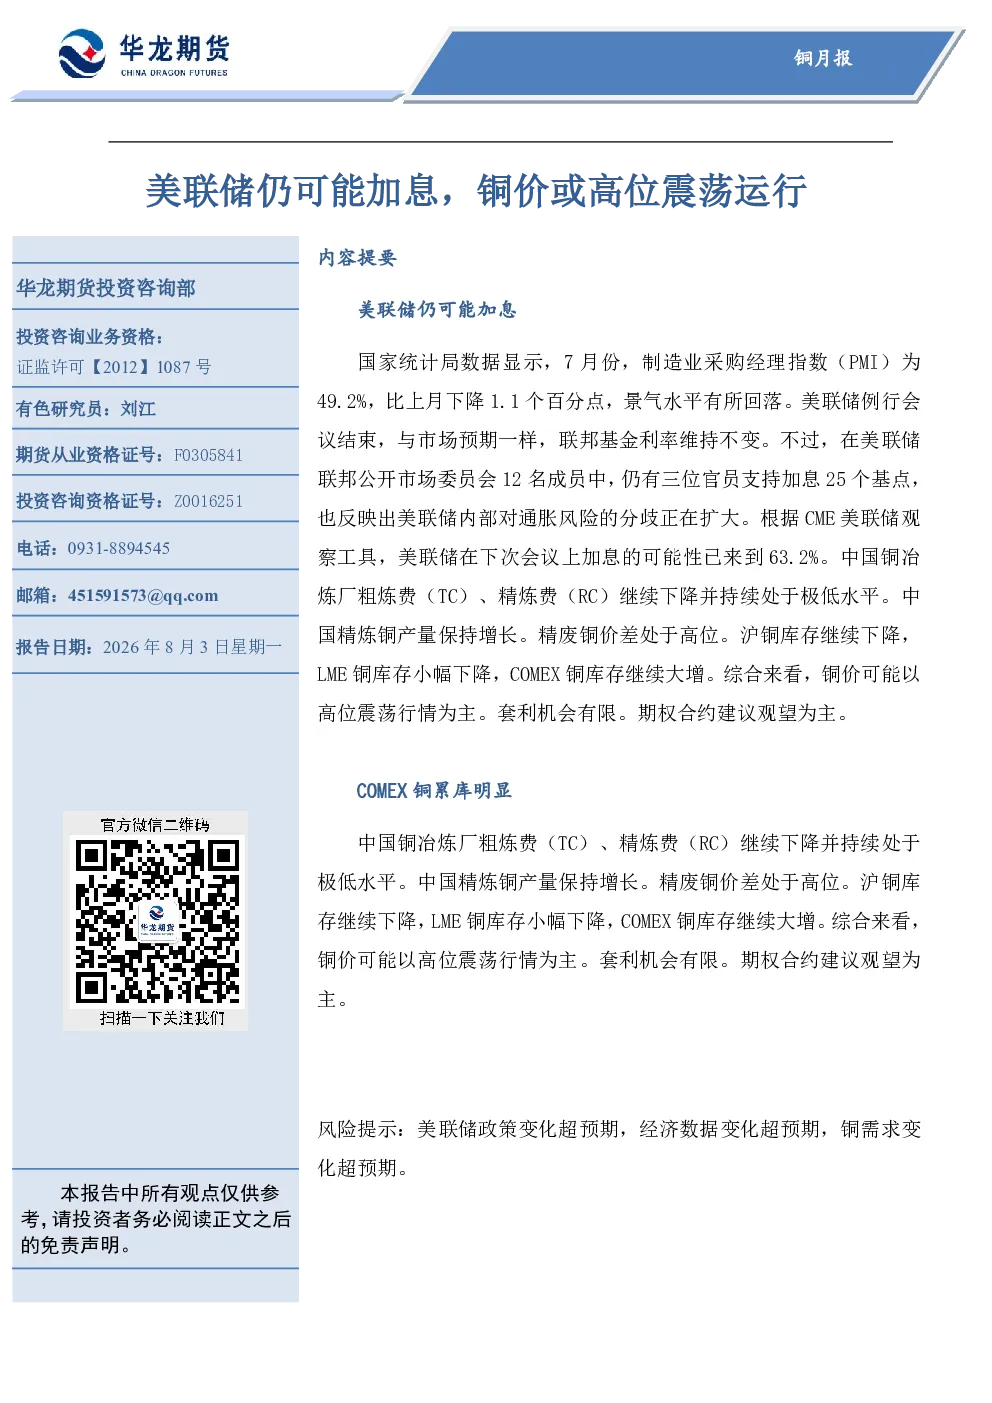
该研报分析了美联储政策、宏观经济数据、中国铜供需及库存情况对铜价的影响。美联储内部对通胀风险的分歧扩大,支持加息的官员比例增加,下次加息可能性达63.2%。7月制造业PMI为49.2%,显示景气水平回落。中国铜冶炼厂TC、RC持续下降并处于极低水平,精炼铜产量保持增长,精废铜价差处于高位。沪铜库存持续下降,LME铜库存小幅下降,COMEX铜库存持续大增。
铜行业的发展趋势如何?
铜行业的发展趋势受多重因素影响。美联储加息预期、宏观经济数据、供需关系及库存变化是影响铜价的主要因素。当前铜价可能以高位震荡行情为主。中国铜冶炼厂TC、RC持续下降,精炼铜产量保持增长,精废铜价差处于高位,显示供需关系紧张。库存方面,沪铜库存持续下降,LME铜库存小幅下降,COMEX铜库存持续大增,需关注库存变化对市场的影响。
这份研报重点分析了哪些方向?
该研报重点分析了美联储加息预期对铜价的影响、中国铜供需关系的变化以及全球铜库存情况。美联储加息可能性达63.2%,对铜价形成压力。中国铜冶炼厂TC、RC持续下降,精炼铜产量保持增长,精废铜价差处于高位,显示供应端承压。库存方面,沪铜库存持续下降,LME铜库存小幅下降,COMEX铜库存持续大增,需关注库存变化对市场的影响。
当前铜市场的现状如何判断?
当前铜市场呈现高位震荡的行情。主要受美联储加息预期、宏观经济数据、供需关系及库存变化等多重因素影响。美联储内部对通胀风险的分歧扩大,支持加息的官员比例增加,对铜价形成压力。中国铜冶炼厂TC、RC持续下降,精炼铜产量保持增长,精废铜价差处于高位,显示供应端承压。库存方面,沪铜库存持续下降,LME铜库存小幅下降,COMEX铜库存持续大增,需关注库存变化对市场的影响。
这份研报有哪些风险提示?
该研报提示了几个主要风险:美联储政策变化超预期,如加息幅度或时点与市场预期不符;经济数据变化超预期,如制造业PMI进一步下滑可能加剧经济衰退担忧;铜需求变化超预期,如主要消费国经济放缓可能导致铜需求下降。这些因素都可能对铜价产生重大影响,需密切关注市场动态。